
10 bästa CRM-programvarorna för banker 2026

Bästa CRM-programvaran för banker – kortlista


CRM-programvara för banker är en plattform som kopplar samman kunddata, relationshistorik, försäljningsaktivitet, arbetsflöden för utlåning och serviceinteraktioner. Den bästa CRM-programvaran för banker hjälper privatbanks-, företagsbanks- och utlåningsteam att samordna relevanta upplevelser över produkter och kanaler.
Den här guiden jämför ledande plattformar utifrån överblick över hushåll, personalisering, arbetsflöden för hänvisningar, stöd för regelefterlevnad, integrationer, användarvänlighet och rapportering. Använd den för att hitta rätt alternativ för din banks kundresor, operativa modell och tillväxtprioriteringar.
Varför du kan lita på våra programvarurekommendationer
Vårt team har testat och recenserat programvara sedan 2012. Som CX-ledare själva vet vi hur svårt — och viktigt — det är att välja rätt programvara.
För den här guiden utvärderade vi verktyg genom praktisk testning och oberoende research, och betygsatte verktygen enligt våra urvalskriterier.
Våra recensioner speglar vårt mänskliga redaktionella omdöme, inte ett säljbudskap.
Jämförelsetabell: CRM-programvara för banker
Jämför priser och specifikationer sida vid sida för den CRM-programvara för banker som finns med på min kortlista.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Bäst för AI-driven korsförsäljning över flera bankverksamhetsområden | 30 dagars kostnadsfri provperiod + kostnadsfri demo tillgänglig | Från $325/användare/månad (faktureras årsvis) | Website | |
| 2 | Bäst för banker som behöver AI-baserade rekommendationer om nästa bästa åtgärd i stor skala | Gratis demo tillgänglig | Pris på begäran | Website | |
| 3 | Bäst för banker som spårar hänvisningar för merförsäljning | Gratis demo tillgänglig | Pris på begäran | Website | |
| 4 | Bäst för regelefterlevnadsfokuserad tillväxt av kundrelationer inom utlåning | Kostnadsfri demo tillgänglig | Prisuppgift på begäran | Website | |
| 5 | Bäst för regelefterlevnad och låneprocesser inom banker | Kostnadsfri demonstration tillgänglig | Pris på begäran | Website | |
| 6 | Bäst för relationskartläggning på hushållsnivå | Gratis demonstration tillgänglig | Pris på begäran | Website | |
| 7 | Bäst för företagsutlånare på centrala banksystem | Inte tillgänglig | Pris på begäran | Website | |
| 8 | Bäst för AI-driven korsförsäljning och spårning av hänvisningar | Gratis demo tillgänglig | Pris på begäran | Website | |
| 9 | Bäst för AI-driven korsförsäljning i medelstora och stora banker | Gratisplan och gratis demo tillgängliga | Prisuppgift på begäran | Website | |
| 10 | Bäst för konfigurerbara processer för lån och konton | 15 dagars kostnadsfri provperiod + kostnadsfri plan tillgänglig | Från $14/användare/månad (faktureras årsvis) | Website |
Recensioner av den bästa CRM-programvaran för banker
Nedan finns mina sammanfattningar av den bästa CRM-programvaran för banker på min kortlista. Mina recensioner granskar varje CRM-plattforms funktioner, bästa användningsområden och integrationer för att hjälpa dig hitta rätt alternativ.

Bäst för AI-driven korsförsäljning över flera bankverksamhetsområden
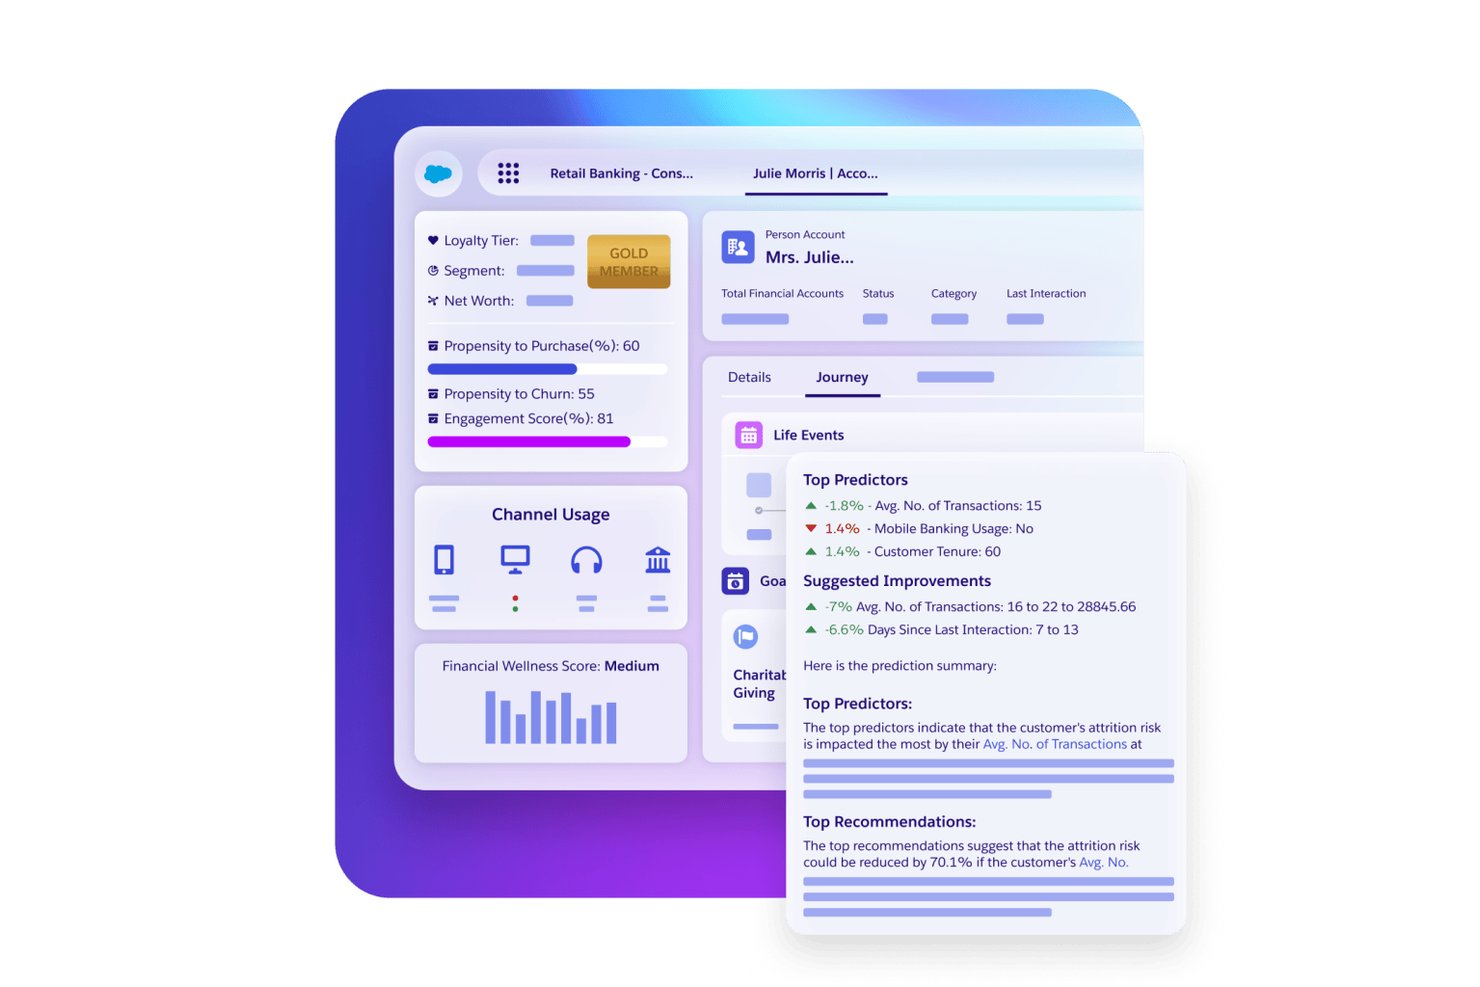
Salesforce Financial Services Cloud är ett bank-CRM byggt på Salesforce-plattformen som kombinerar relationshantering, AI-driven korsförsäljning, uppföljning av låne- och inlåningspipeline, regelefterlevnadskontroller och integrationer med kärnbankssystem inom privat- och företagsbankverksamhet.
Vem passar Salesforce Financial Services Cloud bäst för?
Privat- och företagsbanker som behöver AI-driven korsförsäljning, regelefterlevnadskontroller och en enhetlig kundöversikt över flera bankverksamhetsområden får ut mest av den här plattformen.
Varför jag valde Salesforce Financial Services Cloud
Salesforce Financial Services Cloud tar plats på min kortlista eftersom inget annat bank-CRM matchar dess AI-drivna korsförsäljningsfunktioner över flera produktområden. Jag uppskattar särskilt motorn för AI-baserad nästa bästa åtgärd, som rangordnar möjligheter till korsförsäljning i realtid och dirigerar intelligenta hänvisningar mellan privat- och företagsbankverksamhet. Komponenterna för hänvisningspoäng låter banktjänstemän följa upp hänvisningsresultat utifrån konverteringsgrad och status, så att en hänvisning till ett bolån inte obemärkt faller mellan stolarna.
Viktiga funktioner i Salesforce Financial Services Cloud
- Kartläggning av hushåll och relationer: Handlingsinriktat relationscenter (ARC) visar visuellt kopplingar mellan kunder, hushåll och företag, så att banktjänstemän kan se hela relationsbilden i en och samma vy.
- Navigator för processefterlevnad: Ett inbyggt verktyg för regelefterlevnad som hanterar policybekräftelser, riskenkäter och AI-assisterad extrahering av klausuler för att hålla teamet redo för revision.
- Studio för serviceprocesser: En arbetsflödesbyggare med låg kodnivå som låter teamet konfigurera banktjänsteprocesser – till exempel insamling av KYC-dokument och kontoöppning – utan omfattande involvering från utvecklare.
- Granskningslogg på fältnivå i Salesforce Shield: Spårar upp till 10 års historik på fältnivå för upp till 200 fält per objekt och ger därmed regelefterlevnads- och driftteamen en detaljerad, långsiktig historik över dataändringar.
Integrationer med Salesforce Financial Services Cloud
Salesforce Financial Services Cloud erbjuder inbyggda integrationer med MuleSoft Anypoint Platform, Data 360, Tableau, Slack och Agentforce. Plattformen ansluter till Jack Henry SilverLake, Snowflake, Databricks, AWS och Equifax via MuleSoft, Data 360 eller marknadsplatspartner.
Pros and Cons
Pros:
- Enhetliga profiler kopplar samman konton och interaktioner
- AI rangordnar möjligheter till korsförsäljning över flera bankverksamhetsområden
- Granskningsverktyg stöder långsiktig fälthistorik
Cons:
- Avancerad konfiguration kräver specialiserade Salesforce-kunskaper
- Överfulla skärmbilder försvårar granskning av stora mängder poster
CRMNEXT
Bäst för banker som behöver AI-baserade rekommendationer om nästa bästa åtgärd i stor skala
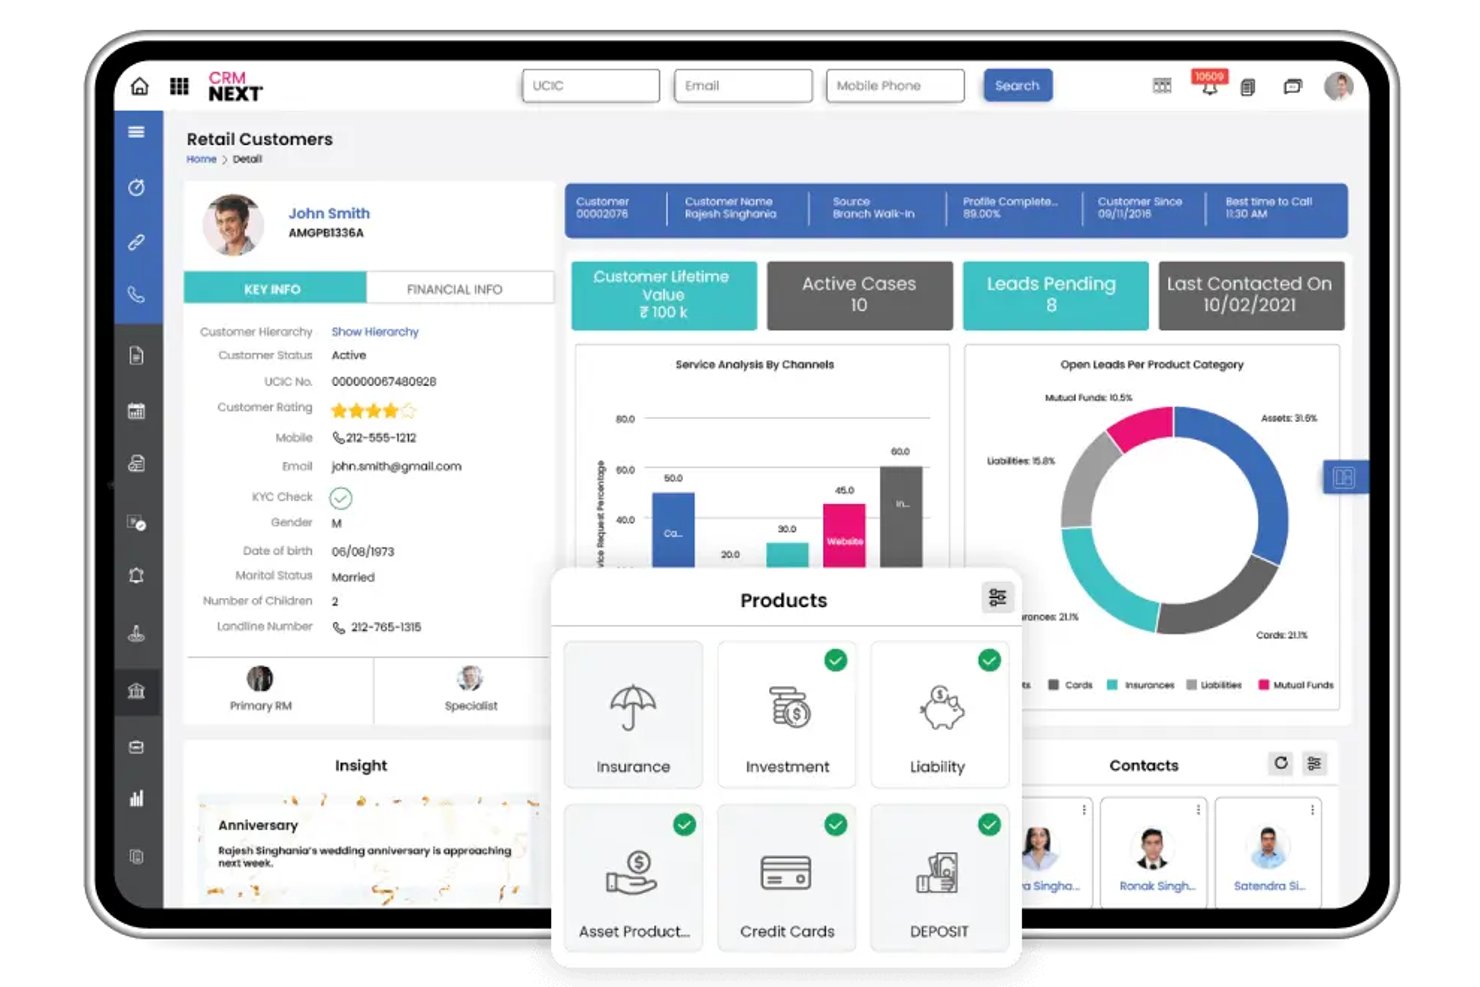
CRMNEXT är en bankinriktad CRM-plattform byggd för finansiella institutioner inom privat- och företagsbankverksamhet och erbjuder AI-drivna rekommendationer om nästa bästa åtgärd, omnikanalhantering av kundrelationer, uppföljning av säljflöden och integrationer med centrala banksystem.
Vem passar CRMNEXT bäst för?
CRMNEXT passar väl för sparbanker, affärsbanker och kreditföreningar som behöver ett specialbyggt CRM-system med djupa integrationer med centrala banksystem och AI-drivna rekommendationer om nästa bästa åtgärd för den kundnära personalen.
Varför jag valde CRMNEXT
Jag har tagit med CRMNEXT bland mina toppval eftersom plattformen är specialbyggd för bankverksamhet i stor skala, med AI-baserade rekommendationer om nästa bästa åtgärd integrerade i upplevelsen för den kundnära personalen i stället för att läggas till i efterhand. Jag uppskattar särskilt funktionen Insiktskortet, som visar nästa bästa erbjudanden och riskpoäng för kundbortfall direkt i 360-vyn för medlemmen, så att relationsansvariga kan agera utifrån aktuella signaler utan att byta skärm. Hos Magnifi Financial ledde detta till 19 % fler hänvisningar från ett år till nästa och en avslutsgrad bland potentiella kunder på 60 %.
Viktiga funktioner i CRMNEXT
- 360-vy för medlemmar: Visar produktinnehav, nyligen genomförda transaktioner, kanalpreferenser, riskpoäng för kundbortfall och poäng för potentiella kunder på en enda skärm, med möjlighet att starta lån eller öppna konton från samma plats.
- Arbetsflödesbyggare med dra-och-släpp: Låter dig konfigurera utlösare baserade på medlemmarnas beteende och bygga automatiserade introduktionsresor utan att skriva kod.
- Rollbaserade instrumentpaneler: Filialchefer och handläggare följer teammål, låneflöden och genomloppstider via konfigurerbara, widgetbaserade instrumentpaneler som inte kräver att en utvecklare uppdaterar dem.
- Omnikanalhantering av kampanjer: Genomför riktade merförsäljningskampanjer via e-post, SMS och WhatsApp, med gemensam historik över medlemmarnas interaktioner i filial-, telefon- och digitala kanaler.
CRMNEXT-integrationer
CRMNEXT listar integrationer med Symitar, Silverlake/Jack Henry, Corelation och Temenos, samt över 150 anslutningar för digital kontoöppning och företagsbanktjänster och över 170 för utlåning. Den API-förstbaserade arkitekturen utan presentationslager stöder anpassade integrationer.
Pros and Cons
Pros:
- AI-baserade nästa åtgärder vägleder rekommendationer för den kundnära personalen
- Bankinriktad 360-vy samlar kundens sammanhang
- Konfigurerbara arbetsflöden stöder komplexa bankprocesser
Cons:
- Rapporteringen kan upplevas som ologisk av vissa användare
- Användare rapporterar ibland långsamhet och webbläsarproblem
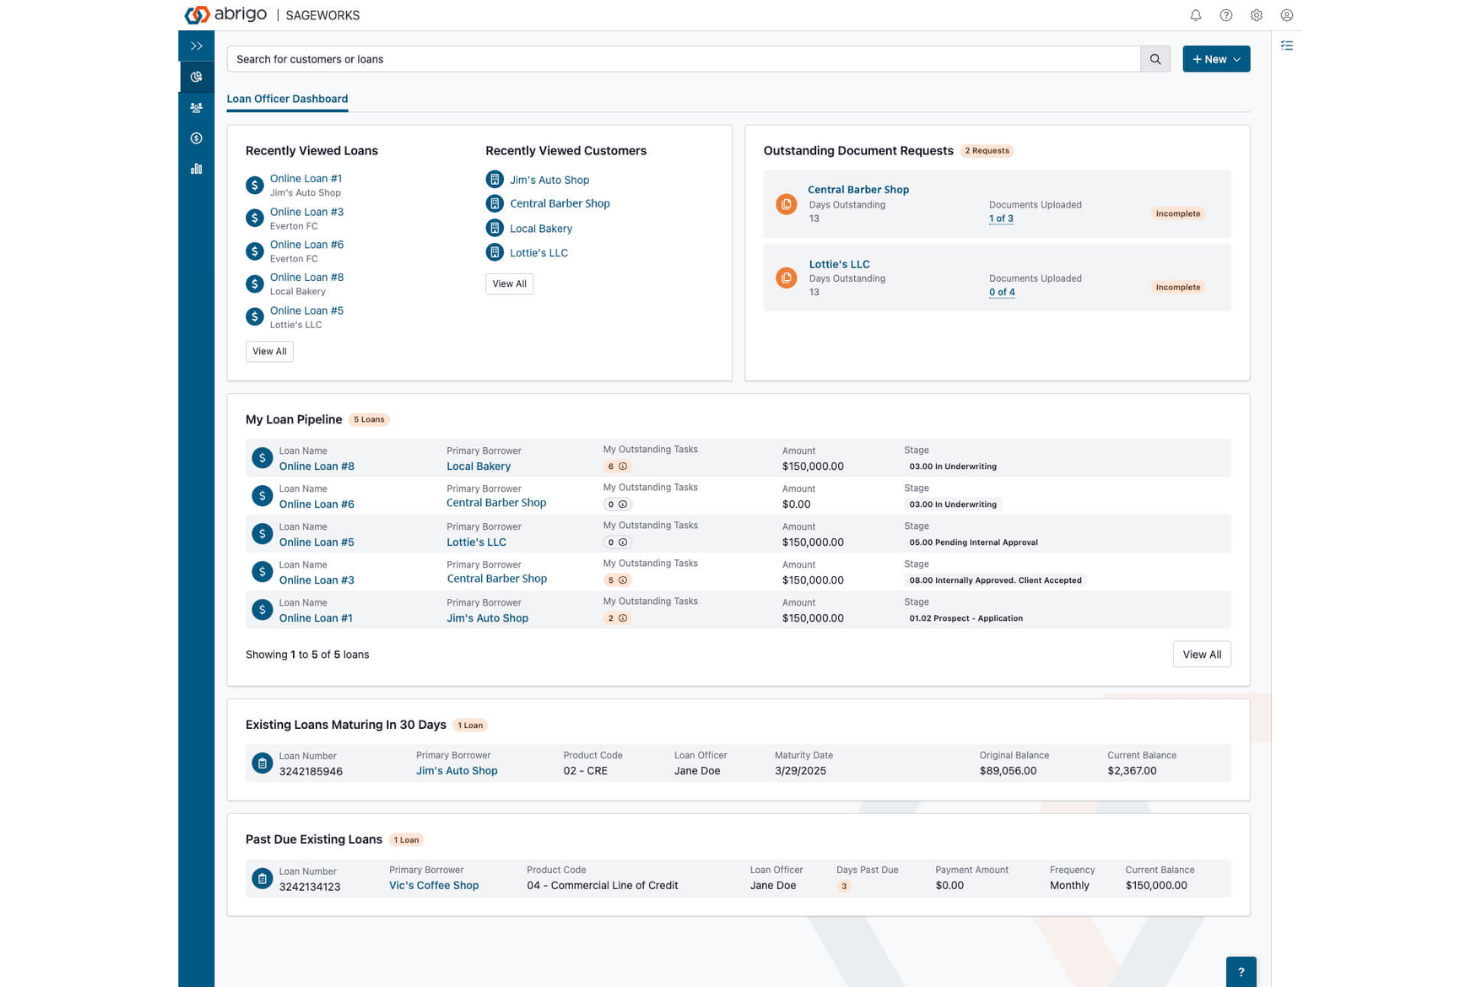
Abrigo är en bank-CRM-plattform byggd på 360 View som kombinerar enhetlig kundprofilering, spårning av hänvisningar och merförsäljning, hantering av försäljningsprocessen, marknadsföringsautomatisering och integrationer med kärnbanksystem för banker och kreditföreningar.
Vem passar Abrigo bäst för?
Abrigos bank-CRM passar bra för lokala banker och kreditföreningar som behöver specialbyggd spårning av hänvisningar och hantering av merförsäljning kopplad direkt till sitt kärnbanksystem.
Varför jag valde Abrigo
Jag valde Abrigo som ett av de bästa alternativen eftersom spårningen av hänvisningar är inbyggd direkt i kundprofilen och inte tillagd i efterhand. SmartPops visar realtidsförslag för merförsäljning på banktjänstemannens skärm mitt under samtalet, medan hänvisningsprocessen automatiskt avslutas när ett nytt konto öppnas. Jag uppskattar också att Mål och incitament kopplar hänvisningsresultat till resultatkort och löneexporter, så att merförsäljningsaktiviteter kan mätas på individ- och filialnivå.
Abrigos viktigaste funktioner
- Databerikning med Actionlytics™: Lägger till externa uppgifter om förmögenhet, demografi och livsstil i kund- och prospektprofiler direkt i CRM-systemet.
- Marknadsföringsautomatisering: Skapar segmenterade kampanjer med hjälp av kontobeteende, produktinnehav och demografi, med spårning av öppningar, svar och konverteringar.
- Spårning av kundlönsamhet: Mäter lönsamheten på konto-, hushålls- och relationsnivå så att banktjänstemän kan prioritera värdefulla relationer.
- Tvåvägssynkronisering med Outlook: Loggar automatiskt e-postmeddelanden och kalenderaktivitet på motsvarande kundpost utan manuell registrering.
Abrigos integrationer
Abrigo integreras med fler än 15 kärnsystem, däribland FIS, Fiserv, Jack Henry, Finastra, CSI, DCI, COCC och Corelation, samt Microsoft Outlook och Constant Contact. Dess CRUD-API stöder anpassade integrationer för kunder, konton, hänvisningar, incidenter, försäljningsprocesser och aktiviteter.
Pros and Cons
Pros:
- Spårar hänvisningar fram till kontoöppning
- Visar kundspecifika förslag på merförsäljning
- Kartlägger hushållens lönsamhet för prioritering
Cons:
- Insamlingen av interaktioner från flera kanaler är fortfarande begränsad
- Rapporteringen och gränssnittet kan kännas föråldrade
Bäst för regelefterlevnadsfokuserad tillväxt av kundrelationer inom utlåning
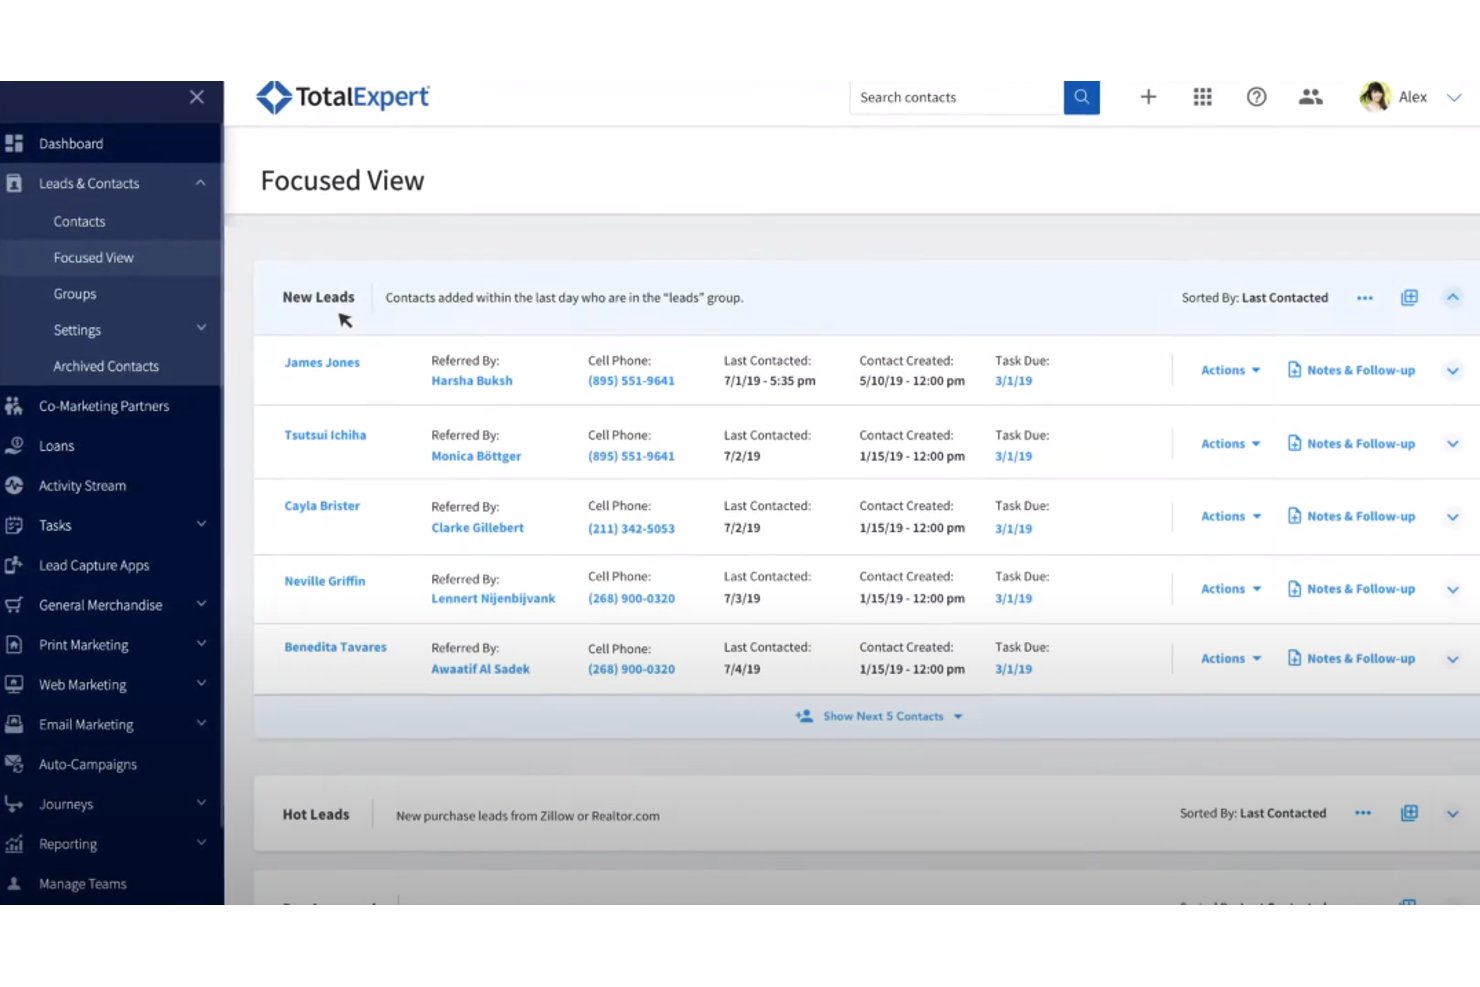
Total Expert är ett kundoperativsystem för finansiella tjänster, utvecklat för banker och kreditföreningar, som kombinerar relationsuppföljning, automatisering av kundresor, hantering av korsförsäljningskampanjer och verktyg för regelefterlevnad i en och samma plattform.
För vilka passar Total Expert bäst?
Total Expert passar bra för bolånefokuserade banker och kreditföreningar som behöver samtyckesspårning på hög regelefterlevnadsnivå, automatisering av kundresor och hantering av korsförsäljningskampanjer i en och samma plattform.
Varför jag valde Total Expert
Jag valde Total Expert som ett av de bästa alternativen eftersom verktygen för regelefterlevnad är inbyggda i plattformens kärna och inte tillagda i efterhand. Varje automatiserat eller AI-initierat kontaktutskick kontrollerar samtycket först och loggar källan, formuleringen och IP-adressen i ett oföränderligt revisionsspår. Biblioteket med informations- och ansvarsfriskrivningstexter omfattar RESPA, TCPA, CCPA och CAN-SPAM, så bolånefokuserade banker och kreditföreningar kan genomföra korsförsäljningskampanjer utan att manuellt kontrollera den regulatoriska exponeringen för varje utskick.
Viktiga funktioner i Total Expert
- Byggare för orkestrering av kundresor: Ett visuellt dra-och-släpp-verktyg för att skapa automatiserade kontaktsekvenser i flera kanaler, utlösta av livshändelser, ränteförändringar, tröskelvärden för eget kapital och kundbeteende.
- Customer IQ:s avsiktssignaler: Övervakar kunddata från anslutna källor för att visa aktivitetsvarningar och förslag på nästa bästa produkt för lånehandläggare och marknadsföringsteam.
- LOS-synkronisering av pipeline: Uppdaterar automatiskt stadier för potentiella kunder i Total Expert när lånestatusen ändras i det anslutna systemet för låneuppläggning, så att översikterna över säljprocessen hålls aktuella utan manuell registrering.
- Hantering av sammarknadsföringskampanjer: Gör det möjligt för lånehandläggare och hänvisningspartners att genomföra gemensamt profilerade, RESPA-kompatibla kampanjer med spårning på partnernivå och inbyggda arbetsflöden för godkännande.
Total Experts integrationer
Total Expert uppger att tjänsten har fler än 70 branschintegrationer, däribland Encompass, Blend, nCino och Salesforce. Tjänsten erbjuder även API-åtkomst för anpassade integrationer.
Pros and Cons
Pros:
- Efterlevnadsloggar stöder reglerade kontaktutskick
- Automatisering av kundresor samordnar digitala och mänskliga kontakter
- Kundsignaler föreslår relevanta nästa produkter
Cons:
- Bolånearbetsflöden överskuggar bredare bankbehov
- Administratörsändringar kan kräva hjälp från leverantören
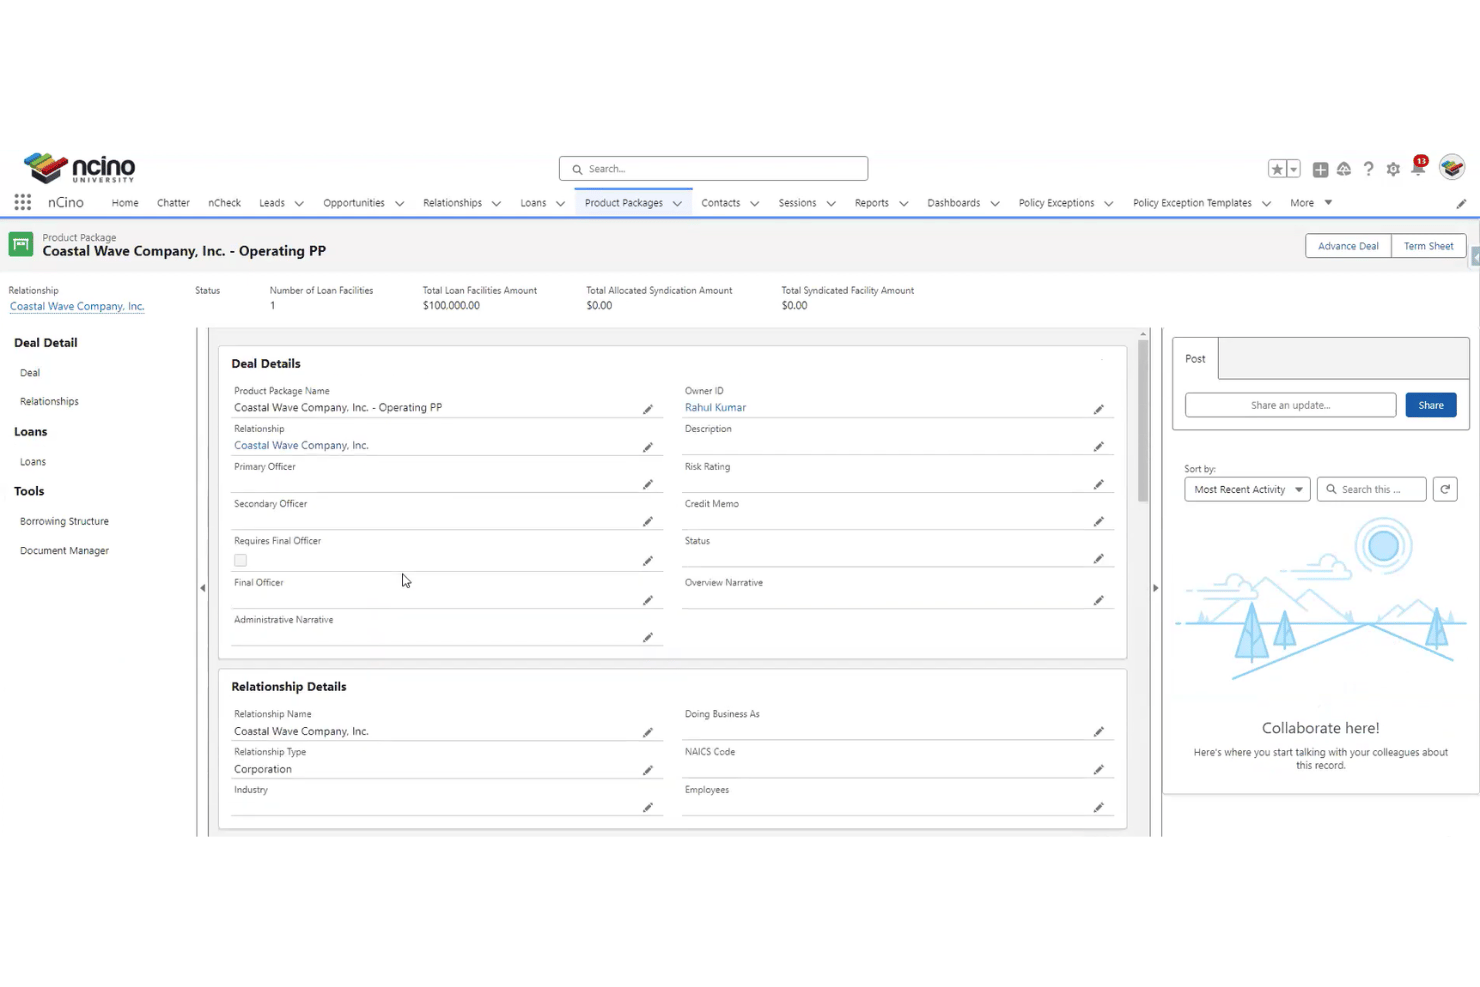
nCino är en molnbaserad bankplattform byggd på Salesforce som omfattar processer för kommersiell utlåning och konsumentutlåning, öppnande av inlåningskonton, hantering av kundlivscykeln och arbetsflöden för regelefterlevnad.
Vem passar nCino bäst för?
nCino passar särskilt bra för handläggare inom företagsbank och verksamhetschefer på kreditföreningar som behöver specialbyggda låneprocesser och arbetsflöden för regelefterlevnad.
Varför jag valde nCino
Jag valde nCino som ett av de bästa alternativen eftersom dess djup inom regelefterlevnad och låneprocesser verkligen är svårt att återskapa med ett CRM-system för allmänna ändamål. Inbyggda arbetsflöden för KYC, KYB, AML och BSA körs direkt i processen för låneinitiering, så att en handläggare inom företagsbank kan föra ett ärende från ansökan till kreditbedömning med varje kontrollpunkt för regelefterlevnad redan inbyggd. Processpanelerna följer produktion och portföljresultat för kommersiell utlåning, konsumentutlåning och utlåning till småföretag i ett gemensamt datalager.
Viktiga funktioner i nCino
- Arbetsflöde för öppnande av inlåningskonto: Hanterar konsumenter, småföretag och kommersiella sökande med flera ägare i ett enda flöde, med alternativ för att pausa, återuppta eller öppna flera produkter under samma session.
- Integrationsgateway: Ansluter nCino till fler än 14 centrala banksystem och fler än 50 lösningar för finansiella tjänster, med förbyggda anslutningar till systemen från Fiserv, Jack Henry och FIS.
- Verksamhetsanalys: Förbyggda bankpaneler med historiska trender och jämförelser med liknande aktörer, baserade på anonymiserade data från fler än 1 250 institutioner, med en kostnadsfri åtkomstnivå.
- Rollbaserade digitala AI-partners: Fem agenter – Chef, Analytiker, Service, Handläggare och Kund – som automatiserar uppgifter som testning av lånevillkor, dokumentvalidering och genomgångar av kundrelationer inom olika bankroller.
Integrationer med nCino
nCino erbjuder integrationer via Integrationsgateway med fler än 14 centrala banksystem och fler än 50 lösningar för finansiella tjänster, däribland Fiserv, Jack Henry, FIS, Alloy, DocuSign, Plaid och ChexSystems. Direkta integrationer för kontoöppning omfattar Jack Henry SilverLake, jXchange, Symitar och SymXchange.
Pros and Cons
Pros:
- Bankspecifika låneprocesser
- Inbyggda arbetsflöden för KYC och AML
- Rollbaserade AI-agenter automatiserar granskningar
Cons:
- Beroendet av Salesforce försvårar ägarskapet för CRM-systemet
- Dokumentationen för hänvisningsdirigering saknas
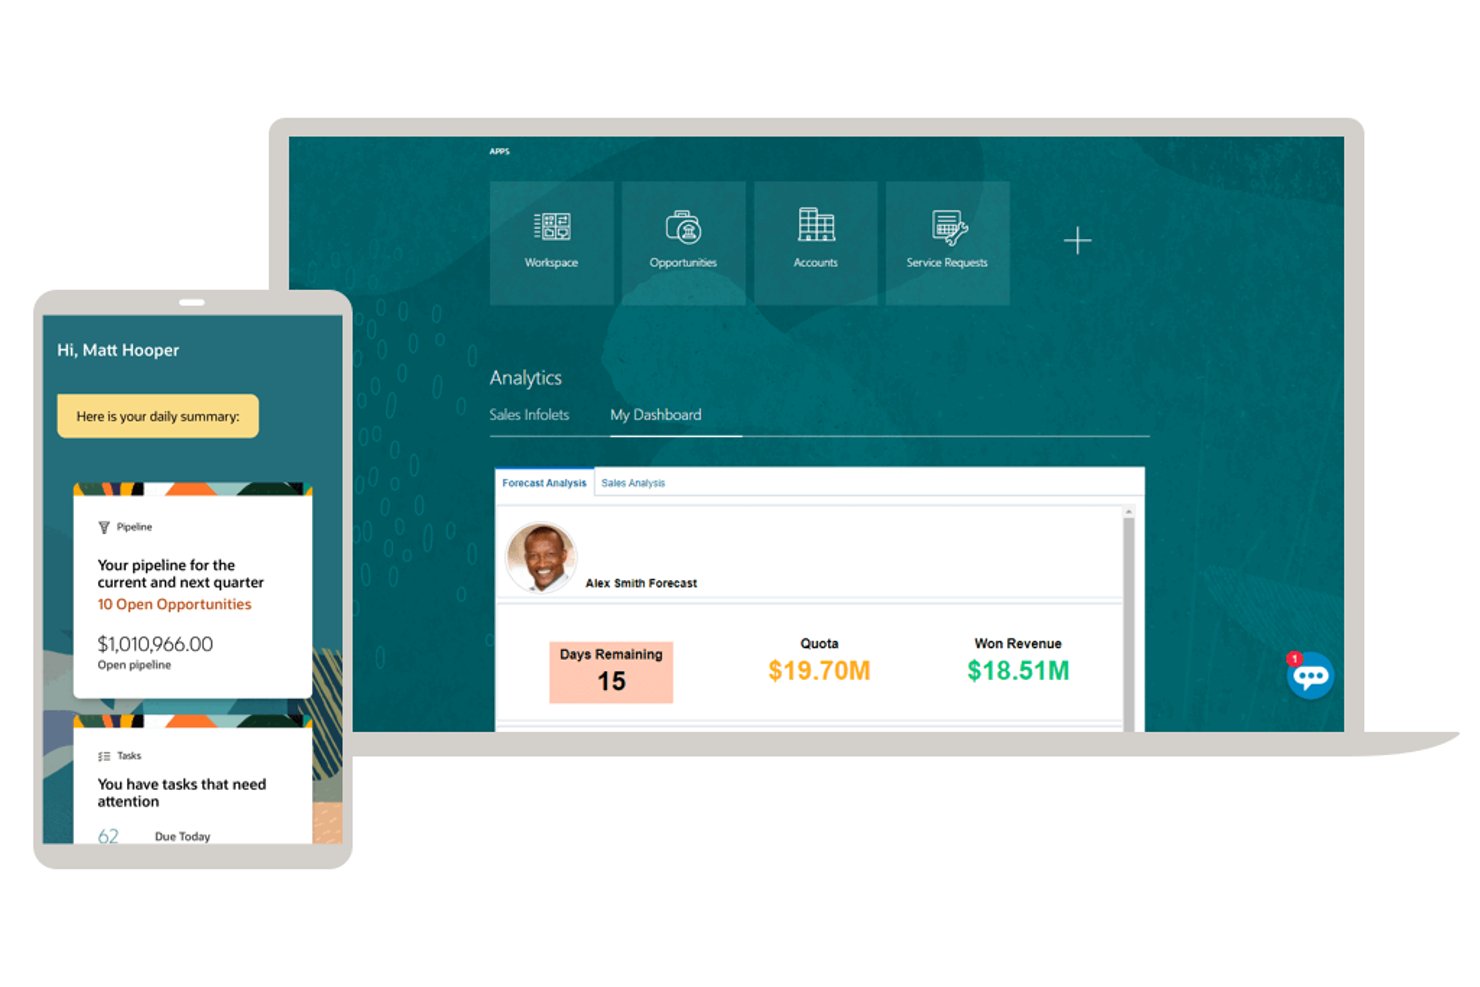
Oracle CRM On Demand-utgåvan för finansiella tjänster är ett bankinriktat CRM-system med en inbyggd finansiell datamodell som omfattar hushållsprofiler, finansiella konton, kontoinnehavarroller, finansiella planer och konfigurerbara granskningsloggar.
Vem passar Oracle Customer Experience bäst för?
Oracle Customer Experience passar bra för detaljhandelsbanker som behöver en inbyggd datamodell för att hantera hushållsprofiler, roller för innehavare av finansiella konton och relationshierarkier mellan kontakt- och företagsuppgifter.
Varför jag valde Oracle Customer Experience
Jag valde Oracle Customer Experience eftersom utgåvan för finansiella tjänster bygger på en datamodell där hushåll behandlas som kärnan i bankrelationerna. Jag uppskattar hur posten för innehavare av finansiella konton kopplar samman enskilda kontakter, hushåll och företag genom specifika roller som Ägare, Vårdnadshavare och Extern rådgivare, så att en relationsansvarig kan se alla konton som är kopplade till ett hushåll på en och samma plats. Kapslade vallistor för produktkategorier och särskilda posttyper för finansiella planer ger en tydlig struktur för spårning mellan hushåll.
Viktiga funktioner i Oracle Customer Experience
- Posttyper för finansiella konton: Sex bankspecifika posttyper – Finansiellt konto, Innehavare av finansiellt konto, Innehav i finansiellt konto, Finansiell plan, Finansiell produkt och Finansiell transaktion – ingår färdigkonfigurerade i utgåvan för finansiella tjänster.
- Konfigurerbar granskningslogg: Spåra ändringar på fältnivå i poster med en huvudgranskningslogg som registrerar användaren, åtgärden, tidsstämpeln samt gamla och nya värden, med justerbara inställningar för lagringstid.
- Tidsbaserad arbetsflödesautomatisering: Skapa händelse- och tidsutlösta arbetsflödesregler som kan upprepas, kontrollera villkor på nytt och eskalera uppgifter i sekvenser med flera steg.
- Fält för kontaktrisk och mål: Kontaktposter innehåller färdigkonfigurerade fält för riskprofil (Aggressiv, Måttlig, Försiktig) och ekonomiska mål som Pension och Förmögenhetsuppbyggnad.
Integrationer för Oracle Customer Experience
Inbyggda integrationer är inte tydligt dokumenterade. Oracle CRM On Demand stöder SOAP- och REST-API:er samt gränssnitt för JavaScript, rapporttjänster och CTI för anpassad anslutning.
Pros and Cons
Pros:
- Kartlägger finansiella hushållsrelationer mellan konton
- Innehåller bankspecifika konto- och planposter
- Stöder konfigurerbara granskningsloggar och arbetsflöden
Cons:
- Använder generiska steg för bankrelaterade säljprocesser
- Erbjuder inga inbyggda mallar för bankefterlevnad
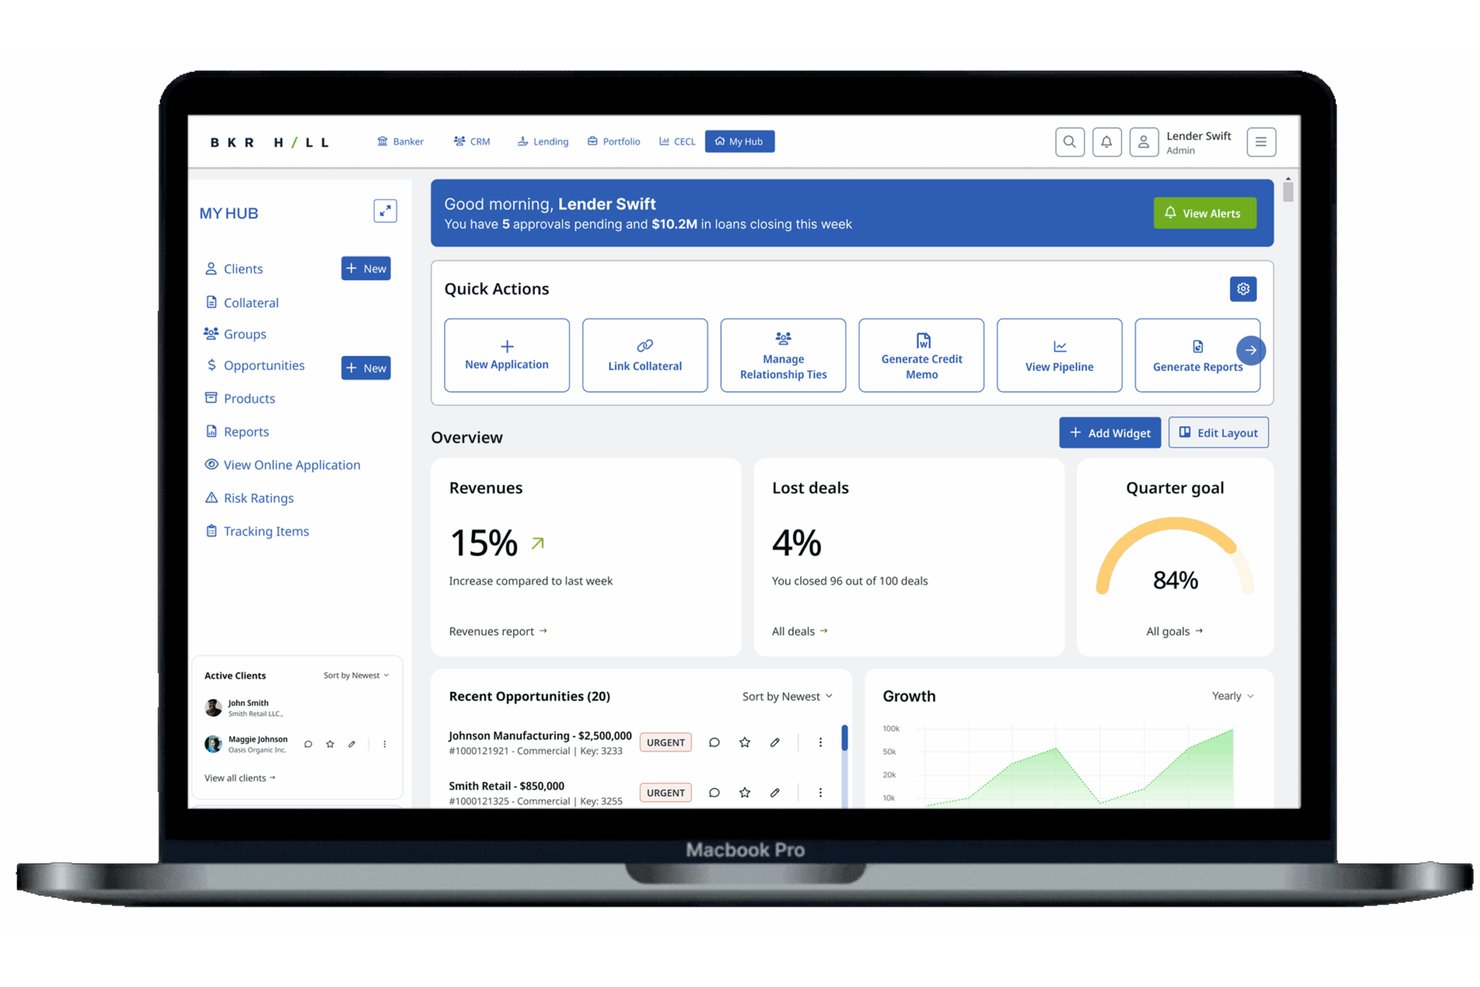
Baker Hill är ett bank-CRM- och låneuppläggningssystem med fokus på utlåning, byggt för finansiella institutioner och omfattar hantering av lånepipelines för företagslån, småföretagslån och konsumentlån, relationsuppföljning samt automatisering av arbetsflöden.
Vem passar Baker Hill bäst för?
Baker Hill passar särskilt bra för handläggare av företagslån och verksamhetsteam på kreditföreningar vars CRM-behov kretsar kring lånepipelines och integration med centrala banksystem.
Varför jag valde Baker Hill
Jag valde Baker Hill som ett av de bästa alternativen eftersom systemet är helt byggt kring hur företagsutlånare faktiskt arbetar, i stället för att vara anpassat från ett generiskt CRM. Det centrala integrationslagret Data Pond hämtar realtidsdata från Fiserv, Jack Henry och FIS direkt till låntagarprofiler, så att kundansvariga inte behöver stämma av uppgifter manuellt. Jag uppskattar också att den smarta arbetsflödeshanteringen automatiserar uppföljning av lånevillkor och förnyelseaviseringar kopplade till verkliga händelser i lånets livscykel, vilket är viktigt när man hanterar komplexa företagslåneportföljer i ett centralt banksystem.
Viktiga funktioner i Baker Hill
- Hantering av försäljningspipeline: Följ möjligheter efter fas, sannolikhet för avslut och förväntat avslutsdatum för företagslån, småföretagslån och konsumentlån.
- Relationsplaner: Skapa och hantera strukturerade relationsplaner för enskilda kunder, inklusive mål, kontakthistorik och gemensam samtalsaktivitet i teamet.
- AI-assistenten Ask BKR: Få aktuella kundinsikter, policykontroller, vägledning för uppgifter och riskmarkeringar för pipelinen direkt i plattformen.
- Intelligent dokumentbearbetning: Extrahera och fyll automatiskt i finansiella sammanställningsuppgifter från IRS-formulären 1040, 1065, 1120 och 1120S.
Integrationer med Baker Hill
Baker Hill integreras med Fiserv, Jack Henry, FIS, COCC, Corelation, Salesforce, Microsoft Dynamics 365, Okta, TransUnion och LexisNexis Risk Solutions. Sandbox Bankings Glyue iPaaS ansluter dessutom Baker Hill till fler än 14 centrala plattformar.
Pros and Cons
Pros:
- Lånepipelines omfattar flera utlåningsprodukter
- Automatisering av arbetsflöden stöder uppföljning av lånevillkor och förnyelser
- Relationsgrupper organiserar komplexa låntagaruppgifter
Cons:
- CRM-systemet är snävt inriktat på utlåningsverksamhet
- Merförsäljningskampanjer kräver hanterade marknadsföringstjänster
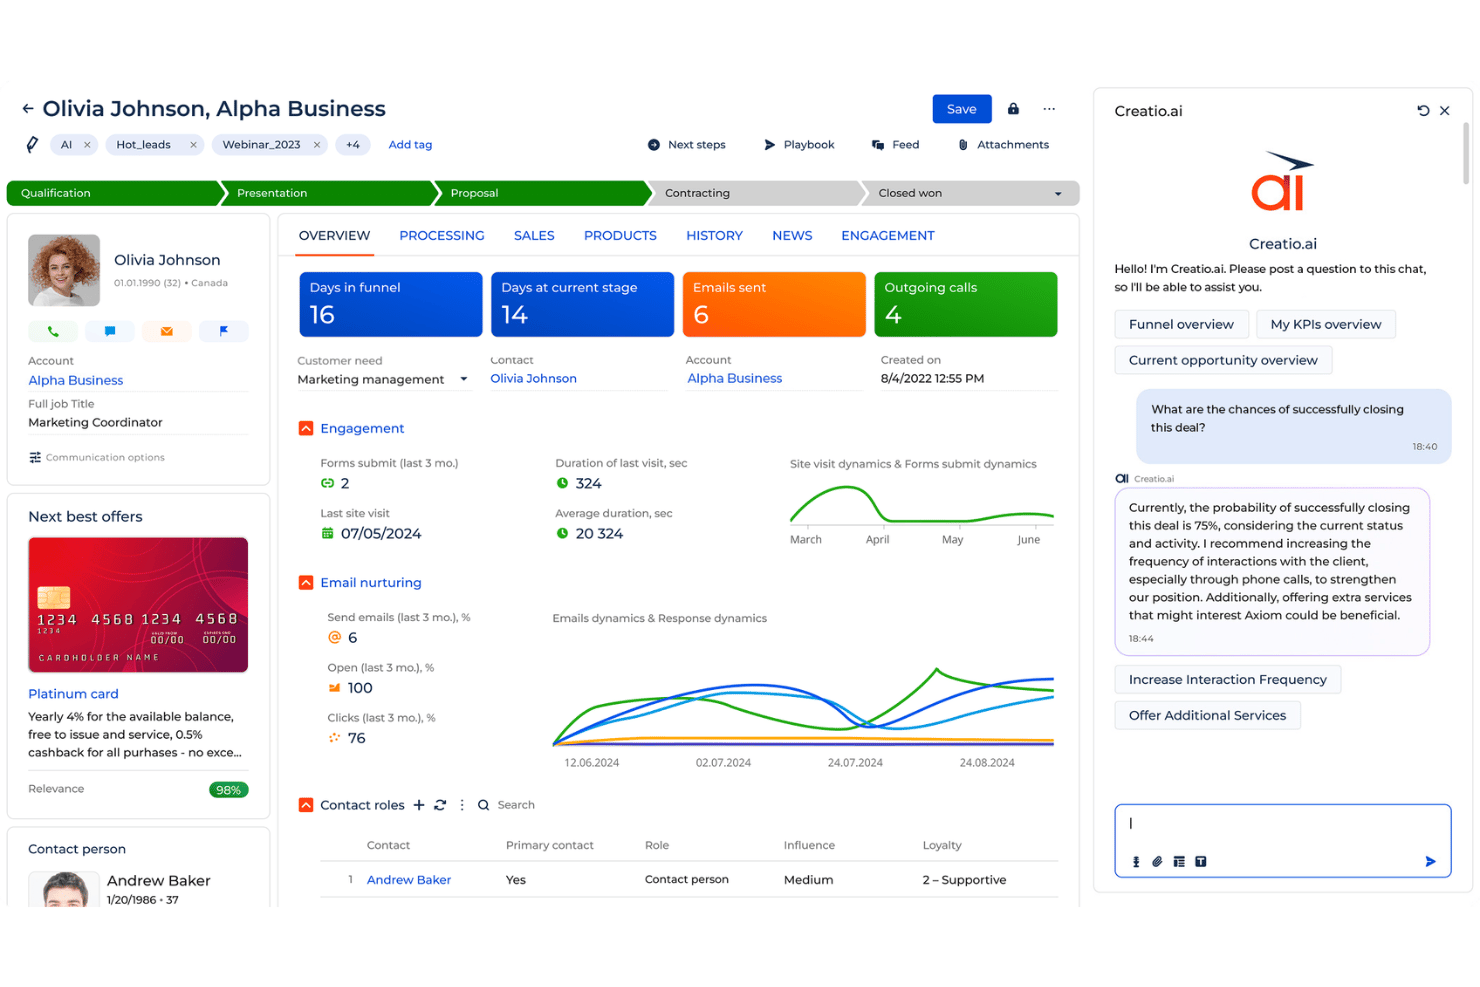
Creatio Bank.AI är en bankspecifik AI-CRM-plattform som kombinerar spårning av säljkanaler, 360-profiler för kunder, AI-driven hantering av hänvisningar och korsförsäljning, regelefterlevnadsarbetsflöden samt färdigbyggda bankagenter för utlåning, insättningar och kontoservice.
Vem passar Creatio Bank.AI bäst för?
Creatio Bank.AI passar bra för privatbanker, affärsbanker och kreditföreningar som vill ha AI-driven attribuering av hänvisningar, automatisering av korsförsäljning och arbetsflöden för regelefterlevnad i en enda plattform.
Varför jag valde Creatio Bank.AI
Jag valde Creatio Bank.AI som en av de bästa lösningarna eftersom deras hänvisningsagent går långt utöver grundläggande attribuering. Den bevakar verkliga signaler som likviditetshändelser och extern affärsverksamhet, poängsätter sedan kontakter, tillskriver hänvisaren erkännande innan attribueringsfönstret stängs och tränas om utifrån resultaten över tid. Tillsammans med agenten för nästa bästa erbjudande, som väger in benägenhet, behörighet och timing innan erbjudanden skickas via digitala kanaler, e-post och kontor, är spårningen av korsförsäljning här verkligen byggd för bankarbetsflöden.
Viktiga funktioner i Creatio Bank.AI
- Relationshanteringsagent: Skickar bankanställda en daglig portföljöversikt med en prioriterad kontaktlista, anteckningar inför samtal och AI-skapade sammanfattningar av uppföljningar baserade på kontoaktivitet.
- KYC- och AML-arbetsflöden: Genomför vägledda identitetskontroller, sanktionsscreening och riskpoängsättning och skapar sedan SAR-utkast från inbyggda mallar med en fullständig granskningsbar tidslinje.
- Förnyelseagent: Övervakar förfallodatum för CD, kreditlinor och kampanjräntor och inleder kontakten 90 dagar i förväg, samtidigt som förnyelsealternativ jämförs med konkurrenternas räntor.
- Kodfri arbetsflödeskonfiguration: Gör det möjligt för affärs- och regelefterlevnadsteam att justera säljkanaler, agentregler och ärendestyrning utan stöd från utvecklare.
Integrationer med Creatio Bank.AI
Creatio Bank.AI erbjuder integrationer via sin marknadsplats, bland annat en betald Jack Henry Symitar-anslutning för konton, andelar, lån och kort.
Pros and Cons
Pros:
- Bankspecifik attribuering av hänvisningar spårar hänvisarens erkännande
- AI-agenter vägleder nästa bästa erbjudanden och förnyelser
- Granskningsbara KYC-, AML- och regulatoriska arbetsflöden
Cons:
- Komplexa implementeringar kräver planering och tydligt ägarskap
- Den publicerade kartläggningen av privatkundshushåll är fortfarande begränsad
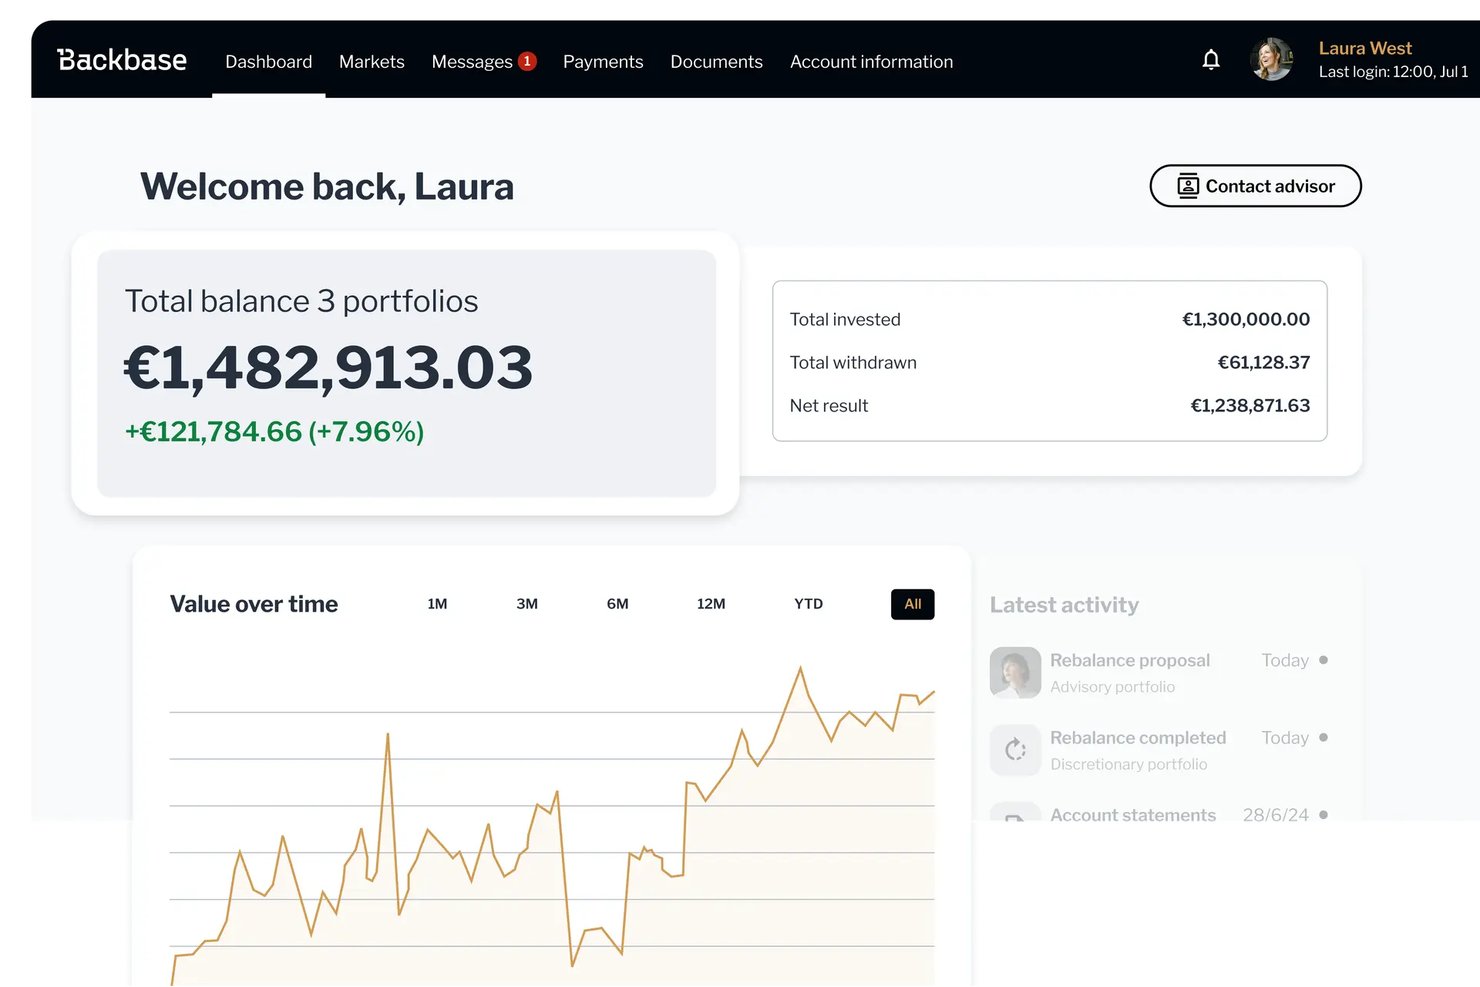
Backbase är en AI-baserad plattform för bankkunders engagemang som läggs ovanpå ditt befintliga kärnbanksystem och CRM för att leverera kundintroduktion, lånehantering, orkestrering av korsförsäljning och enhetliga kundvyer i digitala kanaler, på kontor och via assisterade kanaler.
Vem passar Backbase bäst för?
Backbase passar väl för medelstora till stora banker som behöver AI-driven orkestrering av korsförsäljning i digitala kanaler, på kontor och via assisterade kanaler utan att ersätta sitt befintliga kärnbanksystem eller CRM.
Varför jag valde Backbase
Jag har tagit med Backbase bland mina främsta val eftersom dess motor för relationsintelligens gör något som de flesta bank-CRM-system inte gör: den genererar rekommendationer för korsförsäljning utifrån aktuella kontodata i stället för statiska segment och kontrollerar behörigheten innan något presenteras för en banktjänsteman. Orkestreraren för kundens livstidsvärde bevakar signaler som förfallande insättningar eller livshändelser och skickar sedan uppmaningar om nästa bästa åtgärd direkt till personalens arbetsflöden.
Viktiga funktioner i Backbase
- Kundtillståndsgraf: En aktuell kundkarta som uppdateras i realtid och samlar kontoinnehav, beteendesignaler, hushållskopplingar och aktiva ansökningar i en enda vy.
- Sentinel-kontroller för regelefterlevnad: Kontrollerar identitet, behörigheter och policy innan någon åtgärd genomförs, utfärdar beslutstoken och loggar ett fullständigt revisionsspår för både personalens och AI:s beslut.
- Agenter för kundservice och kundhantering: Specialiserade AI-agenter hanterar betalningsspårning, registrering av tvister och behörighetskontroller, med ärendeuppföljning som följer varje problem fram till lösning mellan olika team.
- Grand Central-anslutningar till kärnsystem: Över 50 färdigbyggda anslutningar kopplar Backbase till kärnbanksystem som Mambu, Thought Machine och Jack Henry med hjälp av datastandarderna BIAN och ISO 20022.
Backbase-integreringar
Backbase erbjuder över 50 färdiga integreringar, bland annat med Mambu, Thought Machine och Jack Henry via Grand Central. Plattformen stöder öppna API:er, datamodellerna BIAN och ISO 20022 samt marknadsplatsintegreringar för fintech-tjänster och anpassade kärnsystem.
Pros and Cons
Pros:
- AI-drivna rekommendationer om nästa bästa åtgärd
- Enhetliga kund- och hushållsvyer
- Granskningsbara kontroller för AI-beslut
Cons:
- Ingen särskild hantering av säljtratt för försäljningsmöjligheter
- Spårning av hänvisningar är fortfarande inte dokumenterad

Zoho CRM
Bäst för konfigurerbara processer för lån och konton
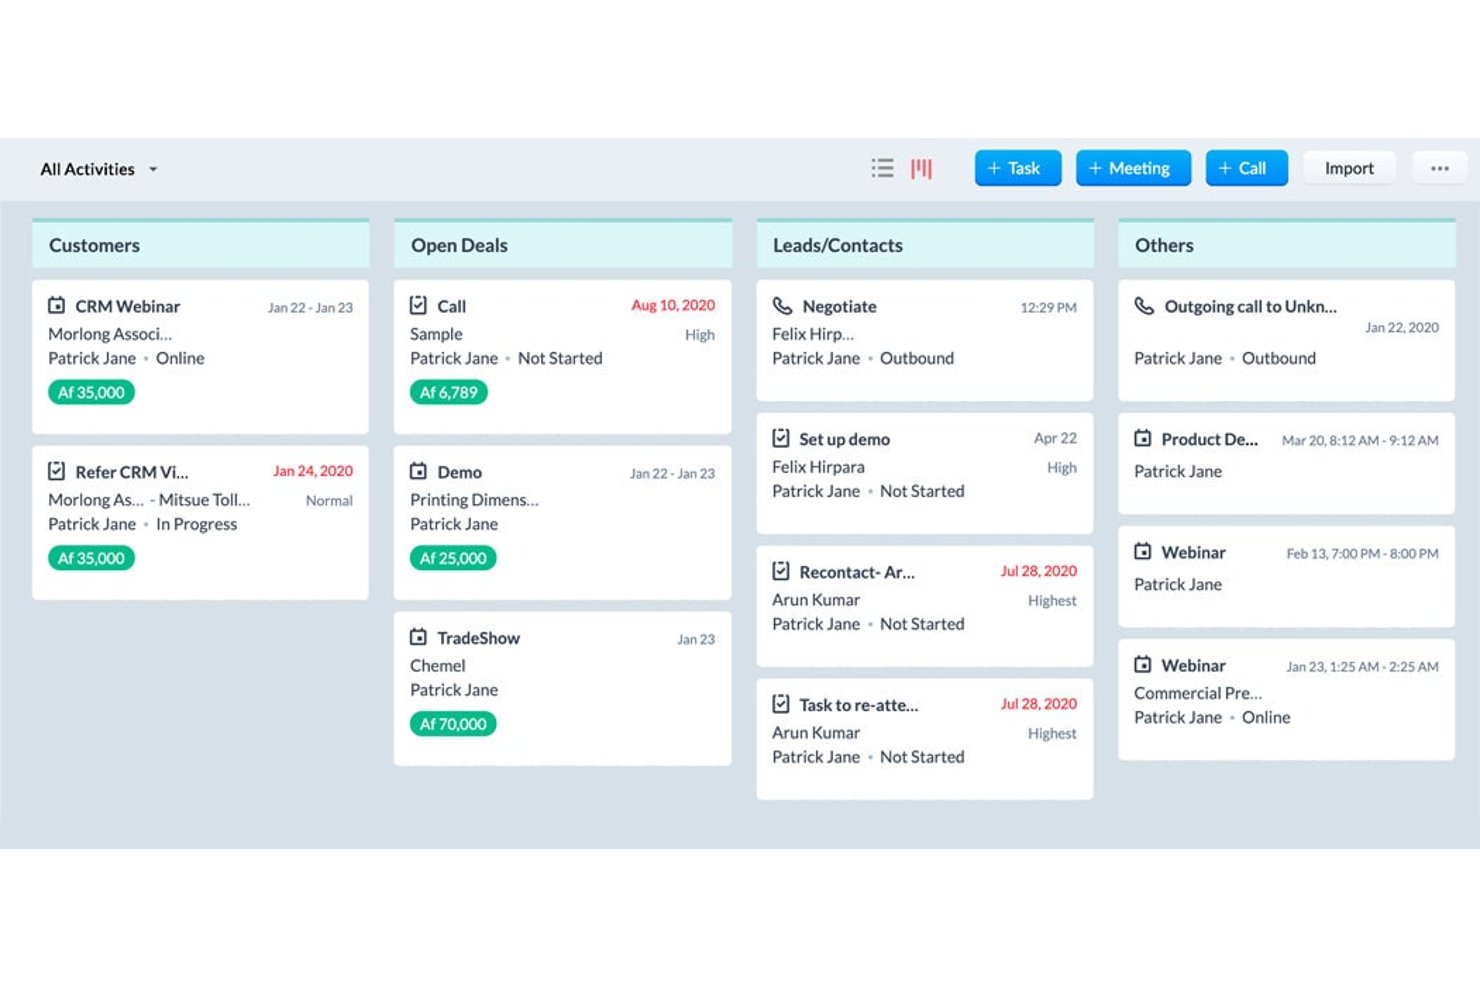
Zoho CRM är en konfigurerbar CRM-plattform som stöder låneupplägg, processer för kontoöppning, arbetsflödesautomatisering och kundrelationshantering för team inom finansiella tjänster.
För vem passar Zoho CRM bäst?
Zoho CRM passar bra för team inom finansiella tjänster som vill bygga anpassade processer för lån och konton utan att betala för en dedikerad bankplattform.
Varför jag valde Zoho CRM
Jag valde Zoho CRM som en av de bästa lösningarna på grund av hur långt du kan driva dess verktyg för processer och arbetsflöden i bankspecifika processer. Jag har byggt separata processer för kontoöppning för privat- och företagskunder, med steg som 'Godkännande av efterlevnad' och 'Godkännande från juridiska teamet' som utlöser automatiska aviseringar till rätt team. Med ritningar kan du låsa varje steg med rollbaserade kontroller och fältvalideringar, vilket är precis vad låneupplägg behöver när godkännanden på flera nivåer beror på lånets värde.
Viktiga funktioner i Zoho CRM
- Zias nästa bästa upplevelse: Visar rekommenderade nästa steg i poster för leads, kontakter och affärer, med förklaringar, liknande tidigare affärer och förslag på utkast till e-postmeddelanden.
- Kundprofil i 360 grader: Samlar personliga och finansiella uppgifter, serviceförfrågningar, kontoaktivitet, kommunikationspreferenser och saknade KYC-indikatorer i en enda post.
- Kryptering på fältnivå: Krypterar känsliga datafält som kontonummer på modulnivå och är tillgänglig i Enterprise och högre abonnemang.
- Granskningslogg: Spårar tillägg, uppdateringar, raderingar, importer, exporter och ändringar i konfigurationen med tre års lagring, rollbaserad synlighet och CSV-export.
Zoho CRM-integrationer
Zoho CRM har inbyggda integrationer med Gmail, Outlook, Slack, Zoom, Microsoft Teams, Google Ads, QuickBooks samt Zoho Desk, Analytics, Sign och Campaigns. Plattformen stöder även över 1 000 marknadsplatsappar, REST API, webhooks, Zoho Flow och Deluge för anpassade anslutningar till kärnbankssystem.
Pros and Cons
Pros:
- Konfigurerbara processer för lån och konton
- Stegspecifika godkännanden stöder bankprocesser
- Kundprofilen i 360 grader samlar service- och försäljningsdata
Cons:
- Anslutningar till kärnbankssystem kräver anpassad utveckling
- Inga inbyggda mallar för KYC, AML eller Reg B
New Product Updates from Zoho CRM

Zoho CRM Adds Workflow Automation for Subform Actions
Zoho CRM now lets you automate subform events with workflow rules, triggering actions when rows are added, edited, or deleted based on conditions. For more information, visit Zoho CRM's official site.
 .
Annan CRM-programvara för banker
Här är några ytterligare alternativ som inte kom med på min topplista, men som fortfarande kan vara värda att titta närmare på:
- HubSpot
Bäst för marknadsföringsdrivna insättnings- och lånekampanjer
- HubSpot CRM
Bäst för marknadsdriven korsförsäljning i bankkampanjer
- Redtail CRM
Bäst för rådgivarfokuserad kontakt och revisionsspår
- Wealthbox CRM
Bäst för CRM-system för förmögenhetsförvaltning i banker och kreditföreningar
- Microsoft Dynamics 365 CRM
Bäst för bank-CRM som är inbyggt i Microsoft 365
- SugarAI
Bäst för flexibel arbetsflödesautomatisering inom banksektorn


Så utvärderar jag CRM-programvara för banker
Jag delar upp min utvärdering i tre delar: kärnfunktionalitet (med störst vikt), där jag letar efter verktyg som kan spåra processflöden för lån och konton samt ansluta till banksystemets kärna; utmärkande funktioner som AI-drivna rekommendationer om nästa bästa åtgärd; och faktorer utöver funktionerna, inklusive stöd vid introduktion och kvaliteten på implementeringen.
Kärnfunktionalitet (grundläggande krav för denna lista)
När jag väljer ut verktyg till min lista poängsätter jag varje verktyg på en skala från 0 (erbjuder inte funktionen) till 5 (utmärker sig inom området) för varje kärnfunktion nedan. Därefter omvandlar jag totalsumman till en procentsats för att underlätta bedömningen av varje verktygs övergripande lämplighet, med extra vikt på funktioner som jag har bedömt vara nödvändiga.
- Spårning av processflöden (nödvändigt): Jag utvärderar om CRM-systemet stöder bankspecifika steg som låneupptagning, insättningstillväxt och kontoöppning för flera produktlinjer.
- Integration med banksystemets kärna (nödvändigt): Varje verktyg måste kunna ansluta till banksystemens kärnplattformar för att synkronisera kund- och kontodata, så jag kontrollerar om det finns färdiga anslutningar och flexibla API:er.
- Enhetlig kundbild: Jag letar efter en enda profil som samlar konton, produktinnehav och interaktioner för privatkunds-, företags- och utlåningsteamen.
- Efterlevnad och revisionsspår: Detaljerade, exporterbara loggar över kundinteraktioner och samtycken är viktiga här, särskilt för institutioner som genomgår myndighetsgranskningar.
- Hantering av hänvisningar och merförsäljning: Jag utvärderar hur plattformen vidarebefordrar hänvisningar mellan avdelningar och spårar uppföljningen, eftersom manuella överlämningar ofta är orsaken till att möjligheter till merförsäljning går förlorade.
- Automatisering av uppgifter och arbetsflöden: Automatiska utlösare för uppgifter som är kopplade till livscykelhändelser som introduktion, förnyelse eller kontoförfall hjälper mig att bedöma hur mycket manuell samordning ett team kan eliminera.
När jag har en lista över verktyg som uppfyller kriterierna undersöker jag vad som särskiljer varje plattform.
Särskiljande faktorer (vad som skiljer leverantörerna åt)
Så här jämför jag olika leverantörer:
Utmärkande funktioner
Jag utvärderar hur varje plattform hanterar kartläggning av hushåll och relationer, eftersom kopplingar mellan familjemedlemmar, gemensamt ägda företag och gemensamma konton visar hela relationsvärdet som en enda kontaktpost inte kan fånga. AI-drivna rekommendationer om nästa bästa åtgärd är en annan särskiljande faktor – jag letar efter rekommendationer som bygger på faktiska ekonomiska beteenden snarare än generiska uppmaningar. Jag kontrollerar också om inbyggda mallar för regelefterlevnad täcker arbetsflöden som KYC och AML, vilket besparar efterlevnadsteamen arbetet med att bygga upp informationssteg från grunden.
Utöver funktionerna
Jag kontrollerar om en leverantör erbjuder molnbaserad, lokal eller hybrid driftsättning, eftersom banker med strikta regler för dataresidens behöver kontroll över var kunduppgifterna lagras. Implementeringsstödet är minst lika viktigt – en migrering från ett äldre kärnbanksystem mitt i kvartalet kan störa aktiva utlåningsrelationer om leverantören inte tillhandahåller en strukturerad introduktion och dedikerade resurser för migreringen. Jag utvärderar också hur licensieringen skalas i takt med tillväxten, från en kreditförening med ett enda kontor till en regional bank med flera banktillstånd som lägger till nya affärsområden.
Så väljer du CRM-programvara för banker
Välj CRM-programvara för banker genom att i praktiken testa om den stöder dina kundresor, datakontroller och operativa krav.
| Om din prioritet är … | Leta efter … |
|---|---|
| En kundpost för alla relationer | Hushållskoppling och dokumenterade regler för dataägarskap |
| Samordnade utlånings- och kontoärenden | Konfigurerbara steg för ansökningar, förnyelser och kontoöppning |
| Uppföljning av hänvisningar | Överföringsposter med tilldelade ansvariga, tidsstämplar och statushistorik |
| Revisionsberedskap | Exporterbara interaktionsloggar, samtyckesregister och inställningar för lagringstid |
Så granskar du din kortlista
- Testa en verklig kundresa: Be varje leverantör demonstrera hur en ny kund går från en kontoförfrågan till en hänvisning till utlåning inom 30 minuter.
- Begär bevis på integrationer: Be om ett aktuellt dataflödesdiagram och namngiven API-dokumentation som visar hur kund- och kontoposter flyttas mellan systemen.
- Verifiera hanteringen av granskningar: Be om ett exempel på en exporterad granskning som innehåller interaktionshistorik, ändringar av samtycken, användaråtgärder och tidsstämplar.
- Testa hur implementeringen passar: Be om en 90-dagars migreringsplan som identifierar datamappning, hantering av dubbletter, testning, utbildning och kontinuitet i kundservicen.
- Välj vad du prioriterar: Avgör om din prioritet är ett arbetsflöde med stort djup för bankverksamhet eller bredare konfigurerbarhet för kundservice-, försäljnings- och utlåningsteam.
Vad är CRM-programvara för banker?
CRM-programvara för banker är en plattform för hantering av kundrelationer som är utvecklad för finansiella institutioner. Den samlar kundprofiler, kontoaktivitet, utlåningsprocesser, serviceinteraktioner, hänvisningar och efterlevnadsuppgifter i ett och samma system. Team inom privatkundsbank, företagsbank, utlåning och kundservice använder den för att samordna kundresor, hantera uppföljningar och identifiera relevanta produktmöjligheter. Integrationer med kärnbankssystem hjälper till att hålla kund- och kontoinformation aktuell i anslutna system.
Funktioner
Här är de viktigaste funktionerna jag letar efter i CRM-programvara för banker:
- Sammanhållna kundprofiler: Samla kontaktuppgifter, kontorelationer, produktinnehav, servicehistorik och kommunikation i en och samma post. Team kan granska kundens fullständiga relation innan de rekommenderar produkter eller svarar på förfrågningar.
- Processuppföljning: Hantera kontoöppningar, låneansökningar, förnyelser och insättningsmöjligheter genom definierade steg. Personal kan tilldela ansvar, följa framsteg och identifiera ansökningar som behöver följas upp.
- Integrationer med kärnbankssystem: Anslut CRM-systemet till kärnbankssystem och andra finansiella applikationer via anslutningar eller API:er. Dessa integrationer håller kund- och kontoinformation konsekvent i olika system.
- Kartläggning av hushåll och relationer: Knyt samman familjemedlemmar, gemensamma kontoinnehavare, företag och relaterade kontakter. Relationsansvariga kan då förstå kopplade konton och identifiera rätt sammanhang för varje interaktion.
- Hantering av hänvisningar: Fördela kundmöjligheter mellan privatkundsbank, utlåning, företagsbank och kundserviceteam. CRM-systemet registrerar den mottagande medarbetaren, överföringsdatum, status och uppföljningsaktivitet.
- Automatisering av arbetsflöden: Utlös uppgifter, aviseringar, godkännanden och meddelanden baserat på händelser som nya ansökningar, förfallodatum för konton eller milstolpar i introduktionen. Team kan tillämpa konsekventa processer utan att förlita sig på manuella påminnelser.
- Efterlevnad och granskningsspår: Registrera användaråtgärder, kundkommunikation, ändringar av samtycken och beslut i arbetsflöden med tidsstämplar. Behörig personal kan exportera denna historik för granskningar, utredningar eller interna kontroller.
- Personanpassning och nästa bästa åtgärd: Använd kunddata, produktinnehav och interaktionshistorik för att föreslå relevanta uppföljningar eller produktsamtal. Personal kan anpassa sin kommunikation samtidigt som rekommendationerna förblir kopplade till dokumenterad kundaktivitet.
- Rapportering och instrumentpaneler: Följ processvolym, resultat av hänvisningar, kundaktivitet, serviceförfrågningar och konverteringsgrader. Chefer kan jämföra resultat mellan team, filialer, produkter och kundsegment.
Fördelar
Enligt min erfarenhet erbjuder CRM-programvara för banker flera fördelar, bland annat:
- Samlad kundkontext: Centraliserade profiler samlar kontorelationer, produktinnehav, kommunikation och servicehistorik för varje kund.
- Samordnade kundresor: Konfigurerbara processer hjälper team att hantera kontoöppningar, låneansökningar, förnyelser och insättningsmöjligheter genom definierade steg.
- Bättre uppföljning av hänvisningar: Hänvisningsposter tilldelar ansvar, följer överföringsdatum och dokumenterar statusändringar mellan utlånings-, service- och bankteam.
- Färre manuella uppföljningar: Automatisering av arbetsflöden skapar uppgifter, aviseringar, godkännanden och meddelanden utifrån milstolpar i introduktionen, ansökningar och förfallodatum för konton.
- Djupare insikt i relationer: Hushållskartläggning kopplar samman familjemedlemmar, gemensamma kontoinnehavare, företag och relaterade kontakter i en gemensam relationsöversikt.
- Tydligare efterlevnadsregister: Tidsstämplade loggar dokumenterar kundkommunikation, ändringar av samtycken, användaråtgärder och arbetsflödesbeslut för revisioner och interna granskningar.
Kostnader och prissättning
Kostnaderna varierar beroende på funktioner, teamets storlek, tillägg och implementeringsbehov. Här är de prisintervall du vanligtvis kan förvänta dig för CRM-programvara för banker:
Jämförelsetabell för abonnemang för CRM-programvara för banker
| Abonnemangstyp | Genomsnittligt pris | Vanliga funktioner |
|---|---|---|
| Gratisabonnemang | $0 | Grundläggande kontakthantering, begränsad uppföljning av säljprocesser, uppgiftspåminnelser och begränsningar av antalet användare. |
| Personligt abonnemang | $10-$30/user/month | Kundprofiler, kontoanteckningar, grundläggande rapportering, e-postintegrering och begränsad arbetsflödesautomatisering. |
| Företagsabonnemang | $40-$100/user/month | Samordnade kundregister, hantering av säljprocesser, hänvisningsspårning, arbetsflödesautomatisering, rapportpaneler och centrala bankintegreringar. |
| Abonnemang för stora företag | $100-$300+/user/month | Avancerad relationskartläggning, konfigurerbara bankarbetsflöden, revisionsspår för efterlevnad, AI-rekommendationer, anpassade integreringar och dedikerat implementeringsstöd. |
Vanliga frågor
Några svar på vanliga frågor om CRM-programvara för banker:
Hur skiljer sig ett CRM-system för banker från ett centralt banksystem?
Ett CRM-system för banker hanterar kundrelationer, medan centrala banksystem behandlar konton och transaktioner. CRM-systemet lagrar interaktioner, hänvisningar, ansökningar, uppgifter och relationsuppgifter. Centrala system hanterar saldon, betalningar, insättningar och kontoservice. CRM-systemet bör ansluta till den centrala plattformen via API:er eller färdigbyggda anslutningar. Denna anslutning håller kund- och kontodata synkroniserade. Be leverantörerna visa dataflödet under en produktdemonstration. Var uppmärksam på uppdateringstider, felhantering, dubblettposter och åtkomstkontroller.
Kan ett CRM-system för banker stödja både privat- och företagsbankverksamhet?
Ja, ett CRM-system för banker kan stödja privat- och företagsbankverksamhet inom gemensamma arbetsflöden. Konfigurera separata steg för kontoöppning, utlåning, förnyelser och relationsgenomgångar. Hushållskopplingar kan sammanföra privatpersoner, företag, gemensamma konton och relaterade kontakter. Behörighetsinställningar bör styra vilka team som kan se känsliga poster. Be leverantörerna demonstrera en kund som äger ett privatkonto och har en företagsrelation. Kontrollera om systemet bevarar separat ägarskap, hänvisningshistorik, dokument och serviceaktivitet.
Hur lång tid tar det att implementera CRM-programvara för banker?
Implementeringen tar ofta flera månader, beroende på integrationer, datakvalitet och arbetsflödets omfattning. En liten kreditförening kan börja med grundläggande profiler, uppgifter och hänvisningar. En regional bank kan behöva en fasindelad migrering över utlånings-, företags- och serviceteam. Begär en 90-dagarsplan som omfattar datamappning, hantering av dubbletter, testning, utbildning och stöd vid lanseringen. Bekräfta vem som ansvarar för varje uppgift. Inkludera planer för kontinuitet i kundservicen, eftersom migreringsproblem kan påverka aktiva ansökningar och befintliga relationer.
Vad bör banker kontrollera innan de väljer ett CRM-system?
Banker bör kontrollera integrationsbeteende, granskningsbara exporter, behörigheter, arbetsflödeskonfiguration och migreringsstöd. Be leverantörerna om aktuell API-dokumentation och ett dataflödesdiagram. Testa en resa från en kontoförfrågan till en utlåningshänvisning. Begär en export som visar samtyckesändringar, användaråtgärder, tidsstämplar och interaktionshistorik. Granska implementeringsalternativ, datalagringsplats, inställningar för lagringstid och avtalsbegränsningar. Bekräfta slutligen hur prissättningen förändras när ni lägger till filialer, användare, produkter eller nya affärsenheter.