
Die 10 besten CRM-Softwarelösungen für Banken im Jahr 2026

Beste Banking-CRM-Software-Auswahl


Banking-CRM-Software ist eine Plattform, die Kundendaten, Beziehungshistorie, Vertriebsaktivitäten, Kreditvergabeworkflows und Serviceinteraktionen miteinander verbindet. Die beste Banking-CRM-Software hilft Teams im Privatkundengeschäft, Firmenkundengeschäft und Kreditgeschäft dabei, relevante Erlebnisse über Produkte und Kanäle hinweg zu koordinieren.
Dieser Leitfaden vergleicht führende Plattformen anhand von Kundenhaushaltsübersicht, Personalisierung, Empfehlungsworkflows, Compliance-Unterstützung, Integrationen, Benutzerfreundlichkeit und Berichterstattung. Nutzen Sie ihn, um die passende Lösung für die Kundenprozesse, das Betriebsmodell und die Wachstumsprioritäten Ihrer Bank zu ermitteln.
Warum Sie unseren Software-Empfehlungen vertrauen können
Unser Team testet und bewertet Software seit 2012. Als CX-Führungskräfte selbst wissen wir, wie schwierig – und wichtig – es ist, die richtige Software auszuwählen.
Für diesen Leitfaden haben wir Tools mithilfe von praktischen Tests und unabhängiger Recherche bewertet und dabei unsere Bewertungskriterien angewendet.
Unsere Bewertungen spiegeln unser menschliches redaktionelles Urteilsvermögen wider, keine Verkaufsstrategie.
Vergleichstabelle: Banking-CRM-Software
Vergleichen Sie Preise und technische Daten der Banking-CRM-Software, die es in meine Auswahl geschafft hat, direkt miteinander.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Am besten für KI-gestütztes Cross-Selling über mehrere Bankbereiche hinweg | 30-tägige kostenlose Testversion + kostenlose Demo verfügbar | Ab 325 $/Benutzer/Monat (jährliche Abrechnung) | Website | |
| 2 | Am besten geeignet für Banken, die KI-gestützte Empfehlungen für die nächstbeste Aktion in großem Maßstab benötigen | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 3 | Am besten für Banken geeignet, die Empfehlungen für Zusatzverkäufe nachverfolgen | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 4 | Am besten geeignet für complianceorientiertes Wachstum von Kundenbeziehungen im Kreditgeschäft | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 5 | Am besten für Compliance und Kreditvergabepipelines von Banken geeignet | Kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 6 | Am besten für die Abbildung von Beziehungen auf Haushaltsebene geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 7 | Am besten für Gewerbekreditgeber auf zentralen Banksystemen geeignet | Nicht verfügbar | Preis auf Anfrage | Website | |
| 8 | Am besten für KI-gestütztes Cross-Selling und Empfehlungsnachverfolgung geeignet | Kostenlose Demo verfügbar | Preis auf Anfrage | Website | |
| 9 | Am besten für KI-gestütztes Cross-Selling in mittelgroßen bis großen Banken | Kostenloser Plan + kostenlose Demo verfügbar | Preise auf Anfrage | Website | |
| 10 | Am besten geeignet für konfigurierbare Kredit- und Kontopipelines | 15-tägige kostenlose Testversion + kostenloser Tarif verfügbar | Ab $14/Benutzer/Monat (jährliche Abrechnung) | Website |
Bewertungen der besten Banking-CRM-Software
Nachfolgend finden Sie meine Zusammenfassungen der besten Banking-CRM-Software aus meiner Auswahl. In meinen Bewertungen untersuche ich die Funktionen, wichtigsten Anwendungsfälle und Integrationen jeder Banking-CRM-Plattform, damit Sie die passende Lösung finden.

Am besten für KI-gestütztes Cross-Selling über mehrere Bankbereiche hinweg
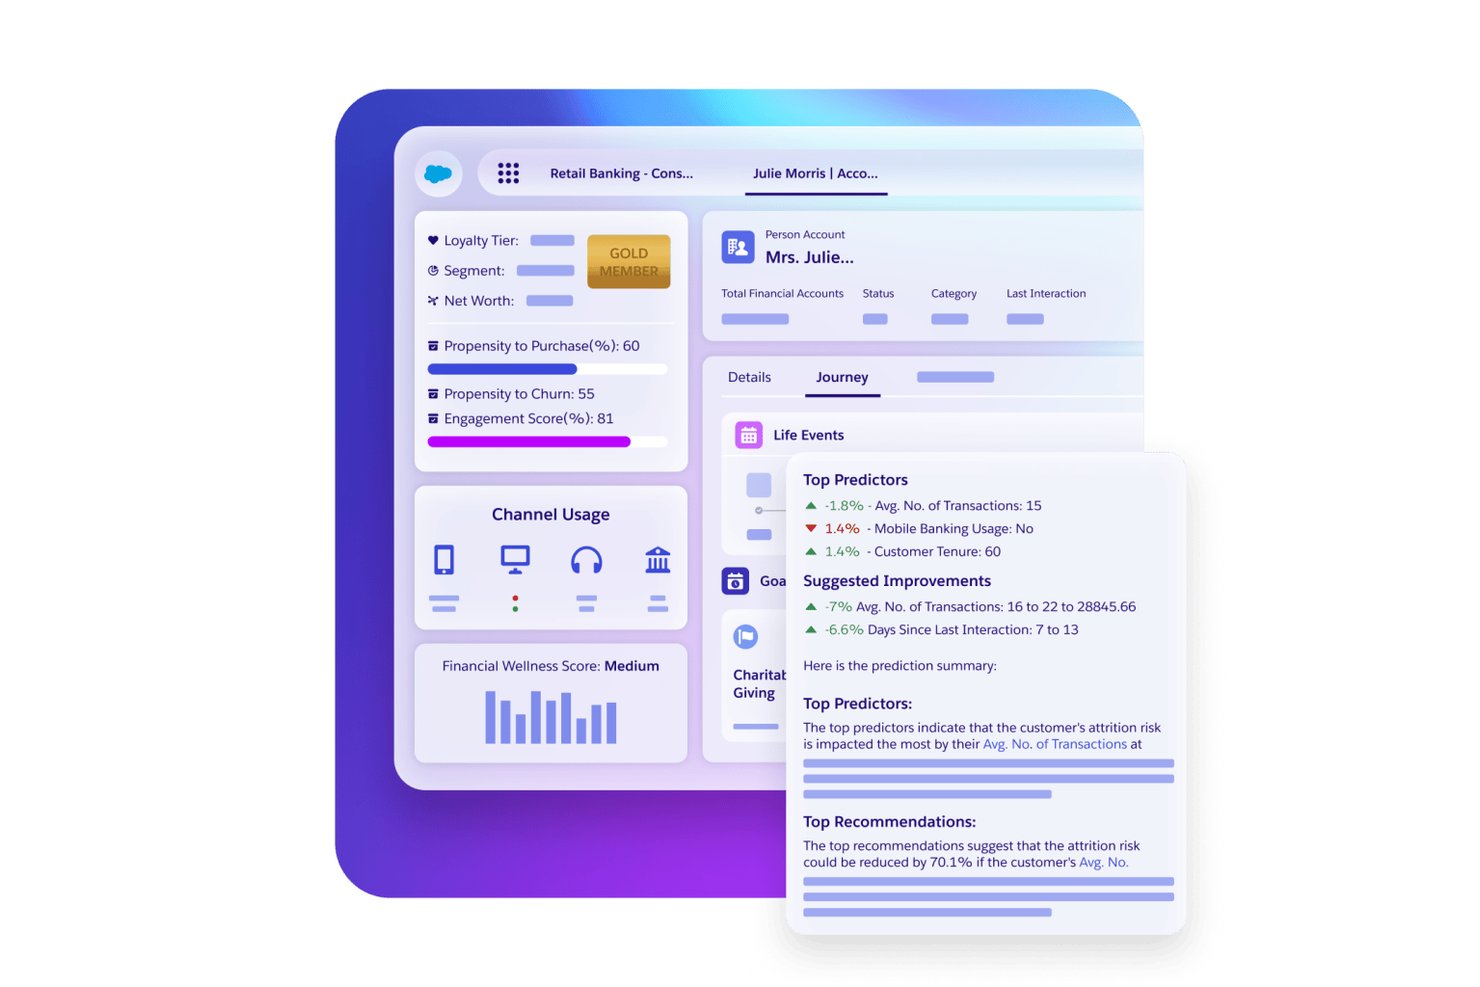
Salesforce Financial Services Cloud ist ein Bank-CRM, das auf der Salesforce-Plattform basiert und Beziehungsmanagement, KI-gestütztes Cross-Selling, die Nachverfolgung von Kredit- und Einlagenpipelines, Compliance-Kontrollen sowie Kernbankintegrationen für das Privat- und Firmenkundengeschäft kombiniert.
Für wen eignet sich Salesforce Financial Services Cloud am besten?
Privat- und Geschäftsbanken, die KI-gestütztes Cross-Selling, Compliance-Kontrollen und eine einheitliche Kundensicht über mehrere Bankbereiche hinweg benötigen, profitieren am meisten von dieser Plattform.
Warum ich Salesforce Financial Services Cloud ausgewählt habe
Salesforce Financial Services Cloud hat sich einen Platz auf meiner Auswahlliste verdient, weil kein anderes Bank-CRM vergleichbare KI-gestützte Cross-Selling-Funktionen über mehrere Produktlinien hinweg bietet. Besonders gefällt mir die KI-Engine für die nächstbeste Aktion, die Cross-Selling-Chancen in Echtzeit priorisiert und intelligente Empfehlungen über Privat- und Firmenkundenbereiche hinweg weiterleitet. Mit den Komponenten zur Empfehlungsbewertung können Bankmitarbeiter die Empfehlungsleistung nach Konversionsrate und Status verfolgen, sodass beispielsweise eine Hypothekenempfehlung nicht unbemerkt untergeht.
Die wichtigsten Funktionen von Salesforce Financial Services Cloud
- Zuordnung von Haushalten und Beziehungen: Das Actionable Relationship Center (ARC) stellt Verbindungen zwischen Kunden, Haushalten und Unternehmen visuell dar, sodass Bankmitarbeiter das vollständige Beziehungsbild in einer Ansicht sehen können.
- Navigator für Prozess-Compliance: Ein integriertes Compliance-Tool, das Richtlinienbestätigungen, Risikoumfragen und KI-gestützte Klauselextraktion verwaltet, damit Ihr Team jederzeit prüfungsbereit ist.
- Studio für Serviceprozesse: Ein Workflow-Builder mit wenig Programmieraufwand, mit dem Ihr Team Bankserviceprozesse – etwa die Erfassung von KYC-Dokumenten und die Kontoeröffnung – ohne umfassende Beteiligung von Entwicklern konfigurieren kann.
- Salesforce Shield zur Feldprüfung: Verfolgt bis zu 10 Jahre Feldverlauf für bis zu 200 Felder pro Objekt und bietet Compliance- und Betriebsteams damit eine detaillierte, langfristige Aufzeichnung von Datenänderungen.
Integrationen von Salesforce Financial Services Cloud
Salesforce Financial Services Cloud bietet native Integrationen mit MuleSoft Anypoint Platform, Data 360, Tableau, Slack und Agentforce. Über MuleSoft, Data 360 oder Marketplace-Partner lässt sich die Lösung mit Jack Henry SilverLake, Snowflake, Databricks, AWS und Equifax verbinden.
Pros and Cons
Pros:
- Einheitliche Profile verknüpfen Konten und Interaktionen
- KI priorisiert Cross-Selling-Chancen über mehrere Bankbereiche hinweg
- Prüfungstools unterstützen langfristige Feldverläufe
Cons:
- Für die erweiterte Konfiguration sind spezialisierte Salesforce-Kenntnisse erforderlich
- Unübersichtliche Ansichten erschweren die Prüfung großer Datensatzmengen
CRMNEXT
Am besten geeignet für Banken, die KI-gestützte Empfehlungen für die nächstbeste Aktion in großem Maßstab benötigen
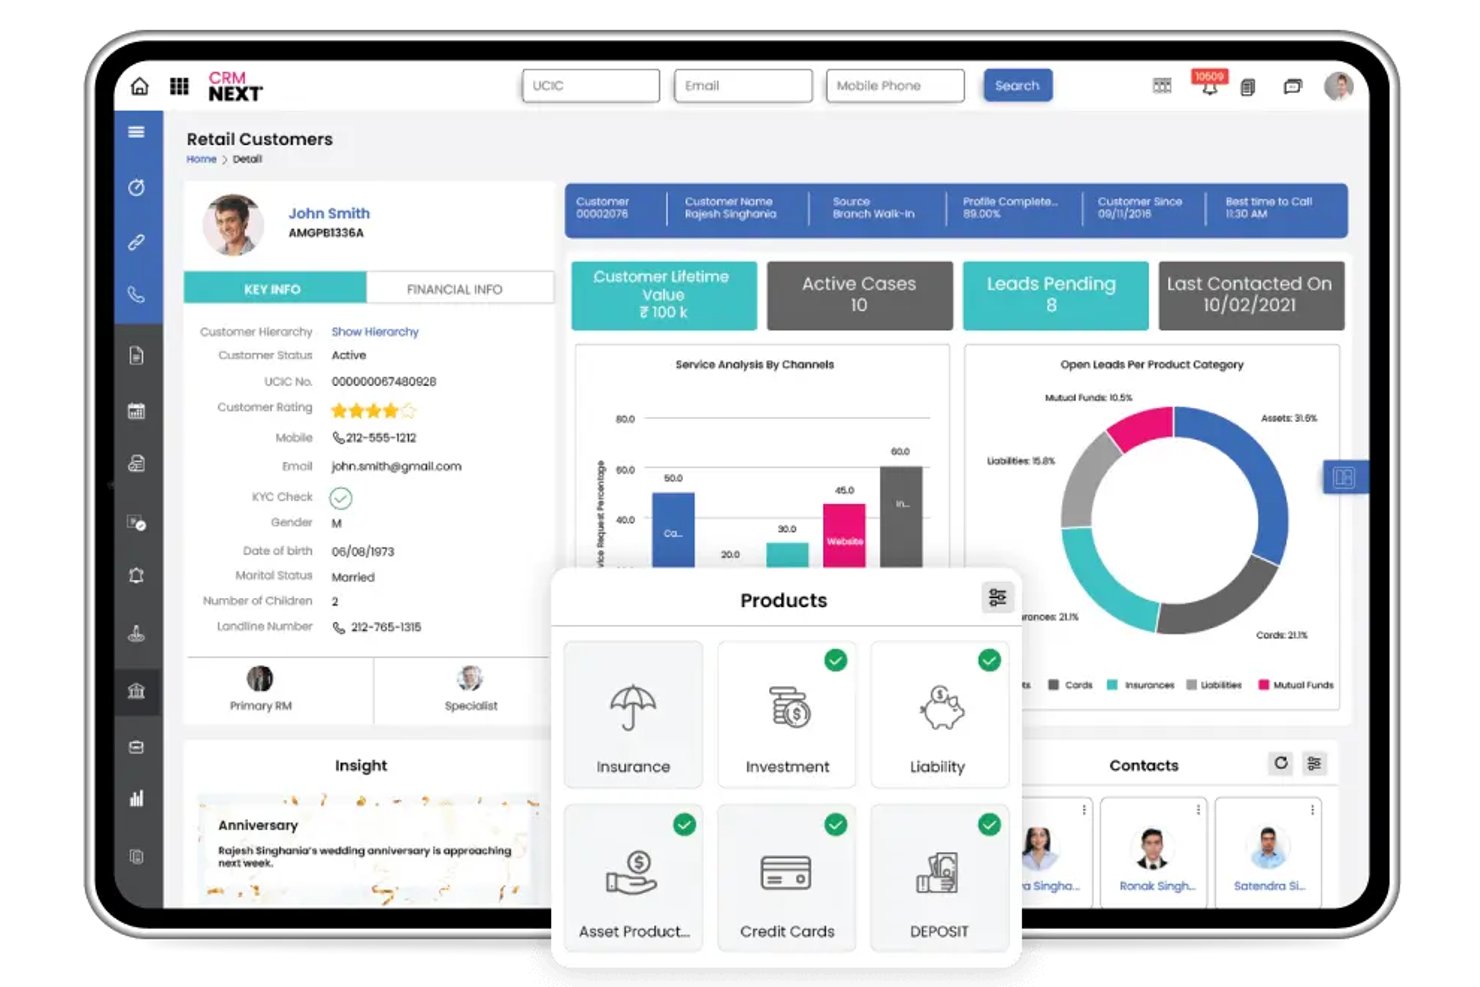
CRMNEXT ist eine Banking-CRM-Plattform für Privat- und Firmenkundeninstitute, die KI-gestützte Empfehlungen für die nächstbeste Aktion, ein kanalübergreifendes Kundenbeziehungsmanagement, die Verfolgung von Vertriebspipelines und Integrationen in Kernbankensysteme bietet.
Für wen ist CRMNEXT am besten geeignet?
CRMNEXT eignet sich besonders für Privatkundenbanken, Geschäftsbanken und Kreditgenossenschaften, die ein speziell entwickeltes CRM mit tiefgreifenden Integrationen in Kernbankensysteme und KI-gestützten Empfehlungen für die nächstbeste Aktion an der Kundenfront benötigen.
Warum ich CRMNEXT ausgewählt habe
Ich habe CRMNEXT in meine Top-Auswahl aufgenommen, weil es speziell für den Bankbetrieb in großem Maßstab entwickelt wurde und KI-gestützte Empfehlungen für die nächstbeste Aktion von Anfang an in das Erlebnis im direkten Kundenkontakt integriert sind, anstatt nachträglich hinzugefügt zu werden. Besonders gefällt mir die Funktion „Erkenntniskarte“, die direkt in der 360-Grad-Mitgliedsansicht die nächstbesten Angebote und Abwanderungsrisikowerte anzeigt, sodass Kundenbetreuer auf Grundlage aktueller Signale handeln können, ohne zwischen Bildschirmen wechseln zu müssen. Bei Magnifi Financial führte dies zu 19 % mehr Empfehlungen im Jahresvergleich und einer Abschlussquote von 60 % bei Interessenten.
Die wichtigsten Funktionen von CRMNEXT
- 360-Grad-Mitgliedsansicht: Zeigt Produktbestände, kürzlich erfolgte Transaktionen, Kanalpräferenzen, Abwanderungsrisikowerte und Bewertungen von Interessenten auf einem einzigen Bildschirm an und ermöglicht es, von derselben Stelle aus Kredite oder Konten zu eröffnen.
- Workflow-Generator mit Ziehen-und-Ablegen: Ermöglicht die Konfiguration von Auslösern auf Grundlage des Mitgliederverhaltens und den Aufbau automatisierter Onboarding-Prozesse ohne Programmieraufwand.
- Rollenbasierte Übersichten: Filialleiter und Kundenberater verfolgen Teamziele, Kreditpipelines und Durchlaufzeiten über konfigurierbare, auf Anzeigeelementen basierende Übersichten, für deren Aktualisierung kein Entwickler erforderlich ist.
- Kanalübergreifendes Kampagnenmanagement: Führt zielgerichtete Kampagnen für den Querverkauf per E-Mail, SMS und WhatsApp durch und stellt eine gemeinsame Historie der Mitgliederinteraktionen über Filial-, Telefon- und digitale Kanäle hinweg bereit.
Integrationen von CRMNEXT
CRMNEXT führt Integrationen mit Symitar, Silverlake/Jack Henry, Corelation und Temenos auf sowie mehr als 150 Konnektoren für die digitale Kontoeröffnung und das Firmenkundengeschäft und mehr als 170 für die Kreditvergabe. Die auf der API basierende, entkoppelte Architektur unterstützt individuelle Integrationen.
Pros and Cons
Pros:
- KI-gestützte nächste Aktionen leiten Empfehlungen an der Kundenfront an
- Die bankspezifische 360-Grad-Ansicht bündelt den Kundenkontext
- Konfigurierbare Workflows unterstützen komplexe Bankprozesse
Cons:
- Die Berichterstellung kann für einige Nutzer unintuitiv wirken
- Nutzer berichten von gelegentlichen Verlangsamungen und Problemen mit dem Browser
Abrigo
Am besten für Banken geeignet, die Empfehlungen für Zusatzverkäufe nachverfolgen
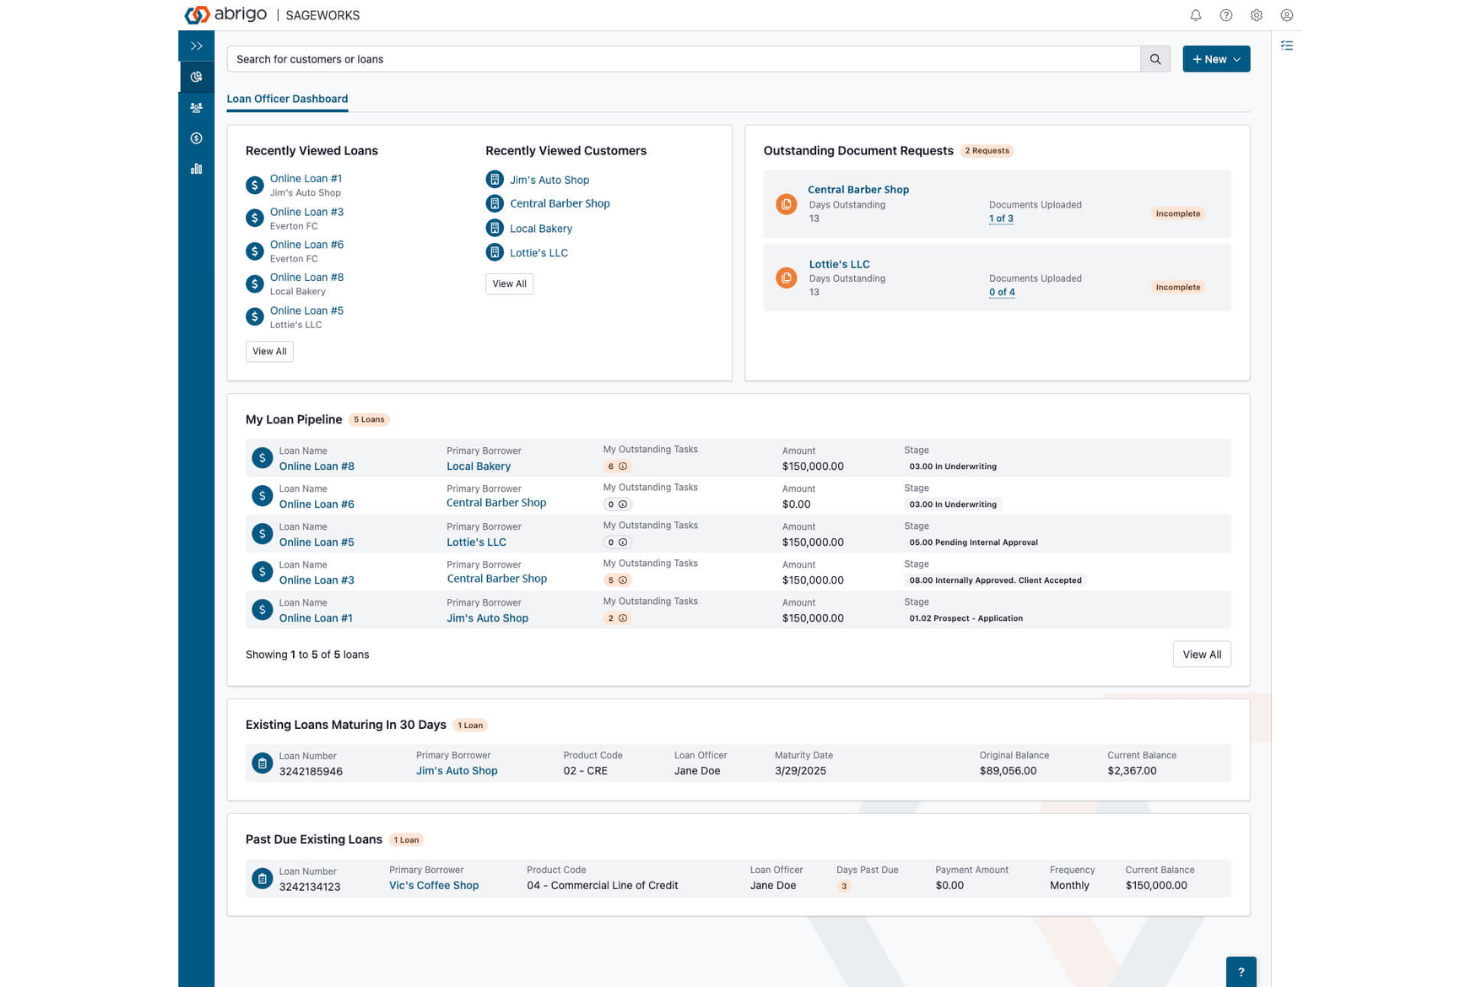
Abrigo ist eine Banken-CRM-Plattform auf Basis von 360 View, die einheitliche Kundenprofile, die Nachverfolgung von Empfehlungen und Zusatzverkaufsaktivitäten, Vertriebsprozesse, Marketingautomatisierung und Integrationen in Kernbankensysteme für Banken und Kreditgenossenschaften kombiniert.
Für wen ist Abrigo am besten geeignet?
Abrigos Banken-CRM eignet sich besonders für Regionalbanken und Kreditgenossenschaften, die eine speziell entwickelte Nachverfolgung von Empfehlungen und ein Zusatzverkaufsmanagement benötigen, das direkt mit ihrem Kernbankensystem verknüpft ist.
Warum ich Abrigo ausgewählt habe
Ich habe Abrigo als eine der besten Lösungen ausgewählt, weil die Nachverfolgung von Empfehlungen direkt in das Kundenprofil integriert ist und nicht nachträglich aufgesetzt wurde. SmartPops zeigt während eines Gesprächs in Echtzeit Hinweise zum Zusatzverkauf auf dem Bildschirm eines Bankmitarbeiters an, während die Empfehlungspipeline automatisch geschlossen wird, sobald ein neues Konto eröffnet wird. Außerdem gefällt mir, dass Goals & Incentives die Empfehlungsleistung mit Bewertungskarten und Lohnabrechnungsexporten verknüpft, sodass Zusatzverkaufsaktivitäten auf Ebene einzelner Mitarbeiter und Filialen messbar sind.
Die wichtigsten Funktionen von Abrigo
- Actionlytics™-Datenanreicherung: Ergänzt Kunden- und Interessentenprofile direkt im CRM um externe Vermögens-, demografische und Lebensstildaten.
- Marketingautomatisierung: Erstellt segmentierte Kampagnen auf Grundlage von Kontoverhalten, Produktbesitz und demografischen Merkmalen und verfolgt Öffnungen, Antworten und Konversionen.
- Nachverfolgung der Kundenrentabilität: Misst den Gewinn auf Konto-, Haushalts- und Beziehungsebene, damit Bankmitarbeiter hochwertige Beziehungen priorisieren können.
- Zweiseitige Outlook-Synchronisierung: Protokolliert E-Mails und Kalenderaktivitäten automatisch im entsprechenden Kundendatensatz, ohne manuelle Eingabe.
Abrigo-Integrationen
Abrigo lässt sich in mehr als 15 Kernsysteme integrieren, darunter FIS, Fiserv, Jack Henry, Finastra, CSI, DCI, COCC und Corelation sowie Microsoft Outlook und Constant Contact. Die CRUD-API unterstützt benutzerdefinierte Integrationen für Kunden, Konten, Empfehlungen, Vorfälle, Pipelines und Aktivitäten.
Pros and Cons
Pros:
- Verfolgt Empfehlungen bis zur Kontoeröffnung
- Zeigt kundenspezifische Hinweise zum Zusatzverkauf an
- Ordnet die Rentabilität von Haushalten zur Priorisierung zu
Cons:
- Die Erfassung kanalübergreifender Interaktionen bleibt eingeschränkt
- Berichte und Benutzeroberfläche können veraltet wirken
Am besten geeignet für complianceorientiertes Wachstum von Kundenbeziehungen im Kreditgeschäft
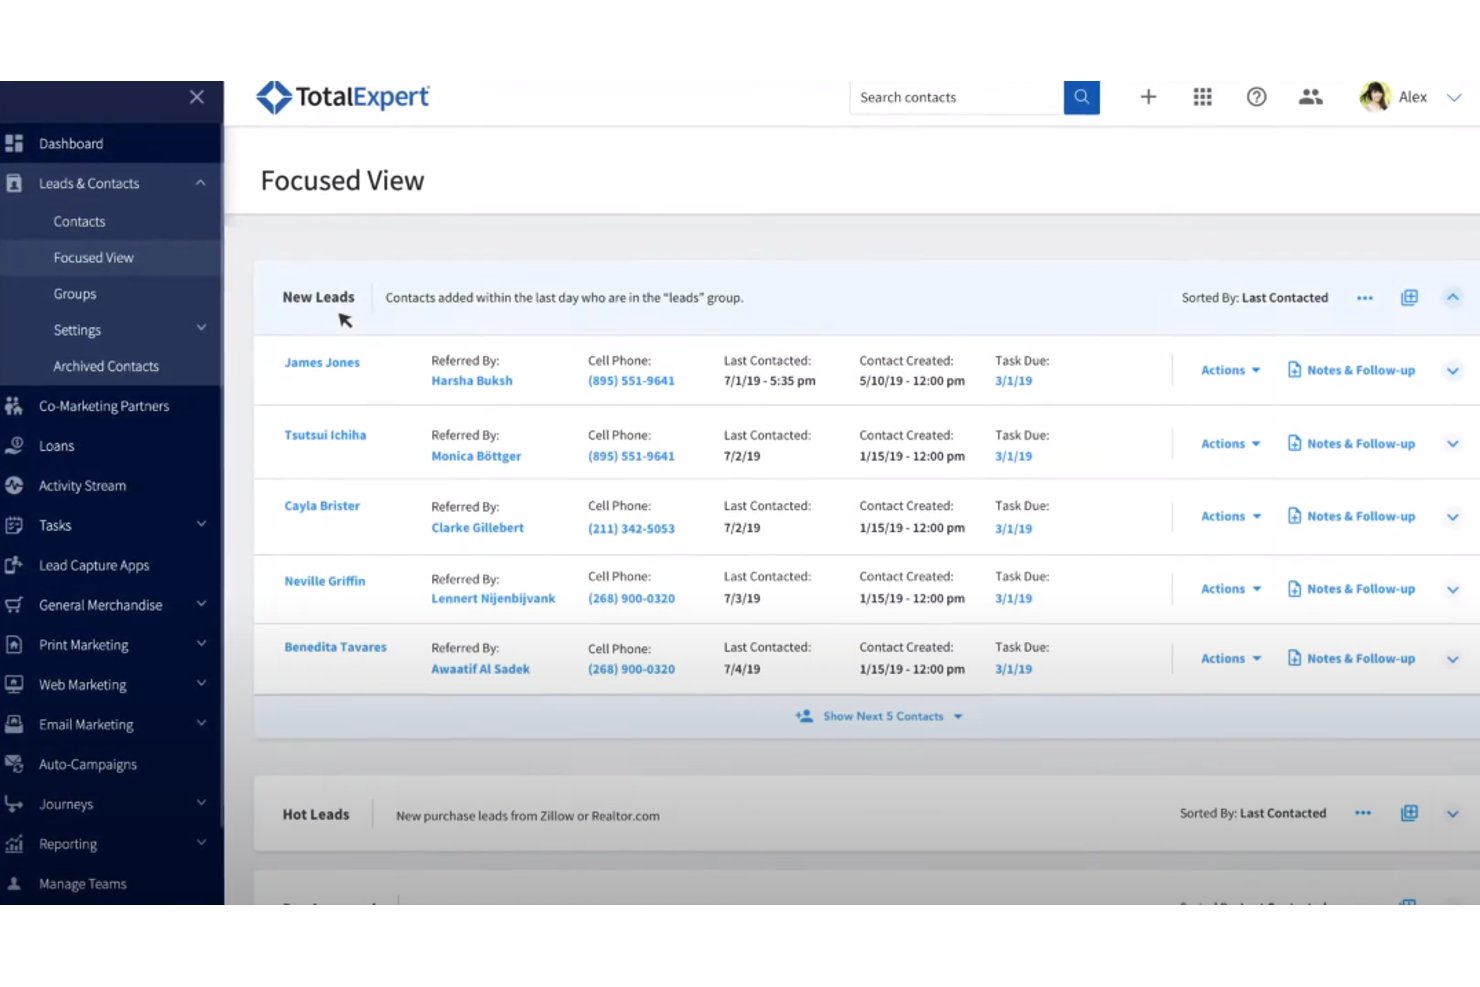
Total Expert ist ein auf Finanzdienstleistungen ausgerichtetes Kundenbetriebssystem für Banken und Kreditgenossenschaften, das Beziehungsmanagement, Journey-Automatisierung, die Verwaltung von Cross-Selling-Kampagnen und Compliance-Tools auf einer Plattform vereint.
Für wen ist Total Expert am besten geeignet?
Total Expert eignet sich besonders für hypothekenorientierte Banken und Kreditgenossenschaften, die eine Einwilligungsnachverfolgung auf Compliance-Niveau, Journey-Automatisierung und die Verwaltung von Cross-Selling-Kampagnen auf einer einzigen Plattform benötigen.
Warum ich Total Expert ausgewählt habe
Ich habe Total Expert als eine der besten Lösungen ausgewählt, weil die Compliance-Tools im Kern der Plattform integriert und nicht nachträglich aufgesetzt sind. Jede automatisierte oder durch KI initiierte Kontaktaufnahme prüft zuerst die Einwilligung und protokolliert Quelle, Wortlaut und IP-Adresse in einem unveränderlichen Prüfpfad. Die Bibliothek für Offenlegungstexte deckt RESPA, TCPA, CCPA und CAN-SPAM ab, sodass hypothekenorientierte Banken und Kreditgenossenschaften Cross-Selling-Kampagnen durchführen können, ohne bei jedem Versand das regulatorische Risiko manuell prüfen zu müssen.
Wichtige Funktionen von Total Expert
- Erstellungstool für die Journey-Orchestrierung: Ein visuelles Drag-and-Drop-Tool zum Erstellen automatisierter, kanalübergreifender Kontaktsequenzen, die durch Lebensereignisse, Zinsänderungen, Eigenkapitalschwellen und Kundenverhalten ausgelöst werden.
- Absichtssignale von Customer IQ: Überwacht Kundendaten aus verbundenen Quellen, um Aktivitätswarnungen und Vorschläge für das nächstbeste Produkt für Kreditsachbearbeiter und Marketingteams bereitzustellen.
- Synchronisierung der LOS-Pipeline: Aktualisiert Lead-Phasen in Total Expert automatisch, wenn sich der Kreditstatus in Ihrem verbundenen Kreditvergabesystem ändert, sodass Pipeline-Ansichten ohne manuelle Eingabe aktuell bleiben.
- Verwaltung von Co-Marketing-Kampagnen: Ermöglicht Kreditsachbearbeitern und Empfehlungspartnern die Durchführung gemeinsam gebrandeter, RESPA-konformer Kampagnen mit integrierter Nachverfolgung auf Partnerebene und Genehmigungsabläufen.
Integrationen von Total Expert
Total Expert gibt mehr als 70 Branchenintegrationen an, darunter Encompass, Blend, nCino und Salesforce. Außerdem wird API-Zugriff für kundenspezifische Integrationen angeboten.
Pros and Cons
Pros:
- Compliance-Protokolle unterstützen regulierte Kontaktaufnahmen
- Die Journey-Automatisierung koordiniert digitale und persönliche Kontakte
- Kundensignale schlagen passende nächste Produkte vor
Cons:
- Hypothekenabläufe stellen umfassendere Anforderungen des Bankgeschäfts in den Hintergrund
- Änderungen durch Administratoren erfordern möglicherweise Unterstützung durch den Anbieter
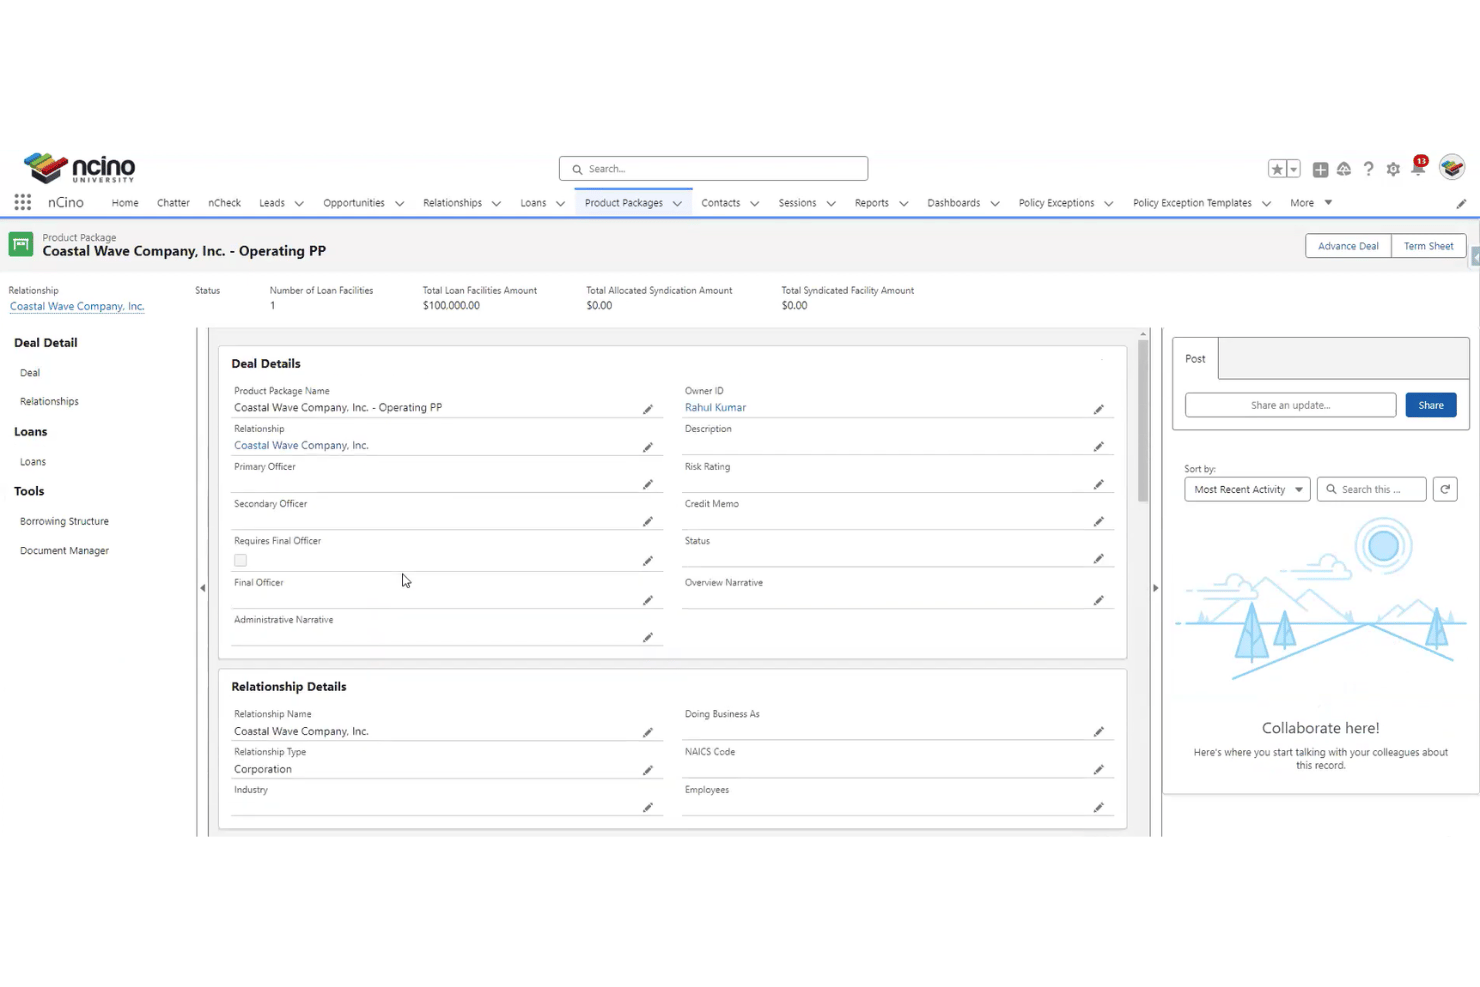
nCino ist eine cloudbasierte Banking-Plattform auf Salesforce-Basis, die Pipelines für die gewerbliche und private Kreditvergabe, die Eröffnung von Einlagenkonten, die Verwaltung des Kundenlebenszyklus und Compliance-Workflows abdeckt.
Für wen eignet sich nCino am besten?
nCino eignet sich besonders für Mitarbeiter im gewerblichen Bankgeschäft und Betriebsleiter von Kreditgenossenschaften, die speziell entwickelte Kreditvergabepipelines und Compliance-Workflows benötigen.
Warum ich mich für nCino entschieden habe
Ich habe nCino als eine der besten Lösungen ausgewählt, weil die Tiefe seiner Compliance- und Kreditvergabepipelines mit einem CRM für allgemeine Zwecke nur schwer nachgebildet werden kann. Integrierte KYC-, KYB-, AML- und BSA-Workflows laufen direkt innerhalb des Kreditvergabeprozesses ab, sodass ein Mitarbeiter im gewerblichen Bankgeschäft einen Vorgang von der Antragstellung bis zur Kreditprüfung bearbeiten kann, wobei jeder Compliance-Kontrollpunkt bereits integriert ist. Die Pipeline-Dashboards erfassen Produktion und Portfolioperformance für die gewerbliche, private und kleinunternehmerische Kreditvergabe auf einer gemeinsamen Datenebene.
Die wichtigsten Funktionen von nCino
- Workflow zur Eröffnung von Einlagenkonten: Verarbeitet private Antragsteller, Kleinunternehmen und gewerbliche Antragsteller mit mehreren Eigentümern in einem einzigen Ablauf, mit Optionen zum Pausieren, Fortsetzen oder Eröffnen mehrerer Produkte in einer Sitzung.
- Integrations-Gateway: Verbindet nCino mit mehr als 14 Kernbankplattformen und mehr als 50 Finanzdienstleistungslösungen, mit vorgefertigten Konnektoren für die Kernbanksysteme von Fiserv, Jack Henry und FIS.
- Betriebsanalysen: Vorgefertigte Banking-Dashboards mit historischen Trends und Vergleichswerten, die aus anonymisierten Daten von mehr als 1.250 Instituten erstellt werden, einschließlich einer kostenlosen Zugriffsstufe.
- Rollenbasierte digitale KI-Partner: Fünf Agenten – Führungskraft, Analyst, Service, Bearbeitung und Kunde –, die Aufgaben wie Covenant-Prüfungen, Dokumentenvalidierung und Beziehungsüberprüfungen über verschiedene Rollen im Bankwesen hinweg automatisieren.
nCino-Integrationen
nCino bietet über das Integrations-Gateway Integrationen mit mehr als 14 Kernbankplattformen und mehr als 50 Finanzdienstleistungslösungen, darunter Fiserv, Jack Henry, FIS, Alloy, DocuSign, Plaid und ChexSystems. Zu den direkten Integrationen für die Kontoeröffnung gehören Jack Henry SilverLake, jXchange, Symitar und SymXchange.
Pros and Cons
Pros:
- Auf das Bankwesen zugeschnittene Kreditvergabepipelines
- Integrierte KYC- und AML-Workflows
- Rollenbasierte KI-Agenten automatisieren Prüfungen
Cons:
- Die Abhängigkeit von Salesforce erschwert die Zuständigkeit für das CRM
- Die Weiterleitung von Empfehlungen ist weiterhin undokumentiert
Am besten für die Abbildung von Beziehungen auf Haushaltsebene geeignet
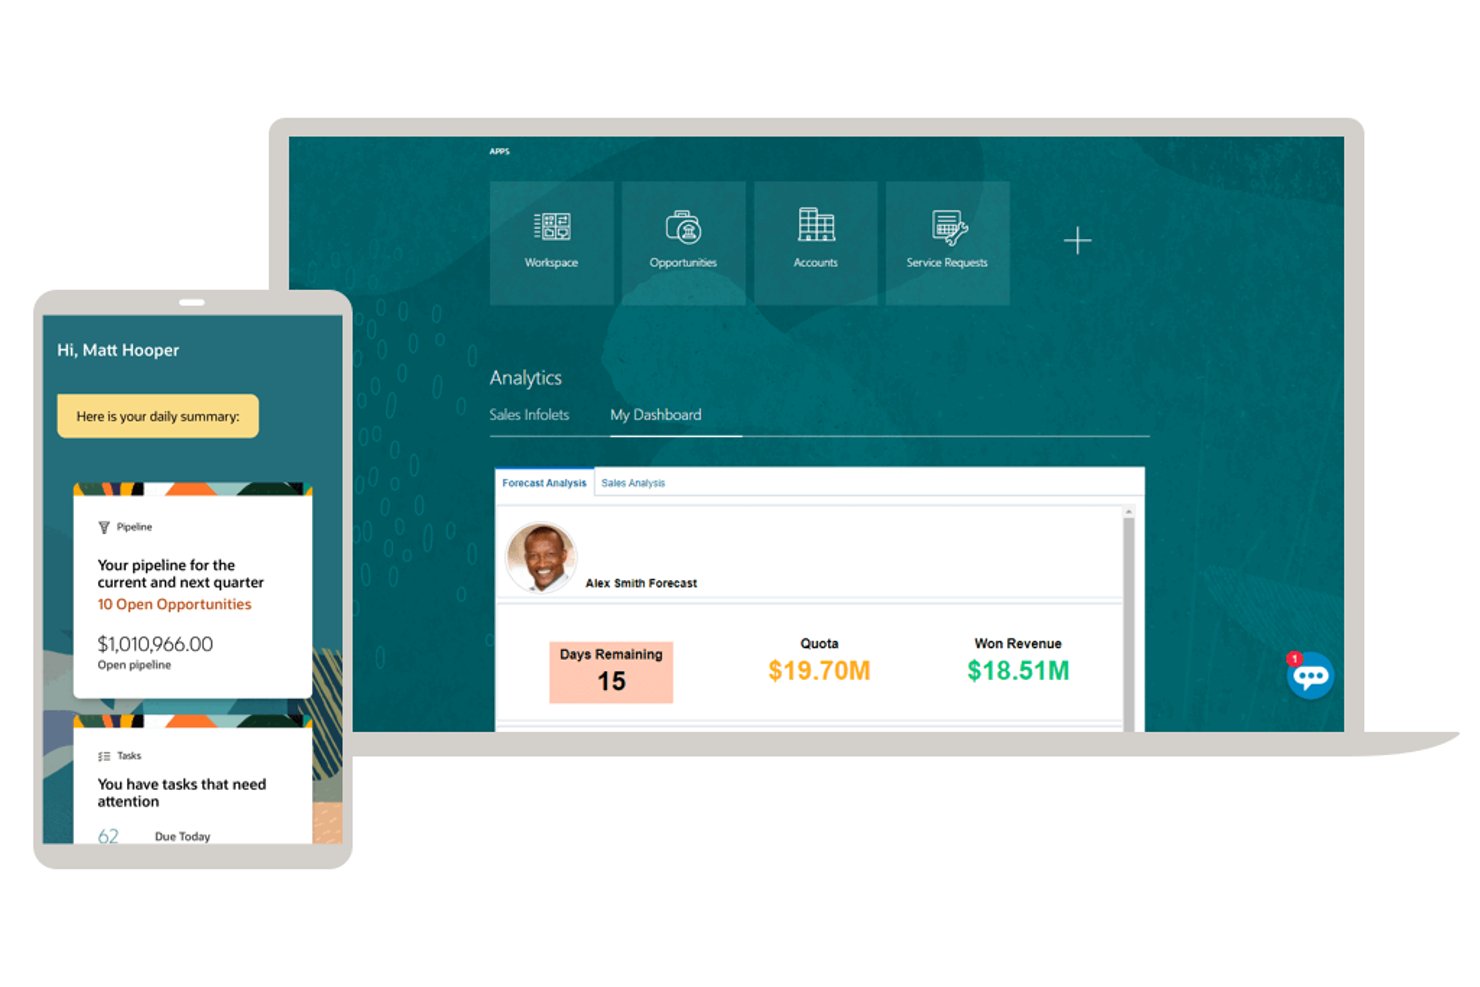
Oracle CRM On Demand Financial Services Edition ist ein bankenorientiertes CRM-System mit einem integrierten Finanzdatenmodell, das Haushaltsprofile, Finanzkonten, Rollen von Kontoinhabern, Finanzpläne und konfigurierbare Prüfpfade abdeckt.
Für wen eignet sich Oracle Customer Experience am besten?
Oracle Customer Experience eignet sich besonders für Privatkundenbanken, die ein integriertes Datenmodell zur Verwaltung von Haushaltsprofilen, Rollen von Finanzkontoinhabern und Beziehungshierarchien über Kontakt- und Geschäftsdaten hinweg benötigen.
Warum ich mich für Oracle Customer Experience entschieden habe
Ich habe mich für Oracle Customer Experience entschieden, weil die Financial Services Edition auf einem Datenmodell basiert, das Haushalte als zentrale Einheit von Bankbeziehungen behandelt. Besonders gefällt mir, wie der Datensatz für Finanzkontoinhaber einzelne Kontakte, Haushalte und Unternehmen über spezifische Rollen wie Eigentümer, Vormund und externer Berater miteinander verknüpft, sodass ein Kundenbetreuer alle mit einem Haushalt verbundenen Konten an einem Ort sehen kann. Verschachtelte Auswahllisten für Produktkategorien und eigene Datensatztypen für Finanzpläne schaffen eine klare Struktur für die haushaltsübergreifende Nachverfolgung.
Wichtige Funktionen von Oracle Customer Experience
- Datensatztypen für Finanzkonten: Sechs bankspezifische Datensatztypen – Finanzkonto, Finanzkontoinhaber, Finanzkontobestände, Finanzplan, Finanzprodukt und Finanztransaktion – sind in der Financial Services Edition bereits vorkonfiguriert.
- Konfigurierbarer Prüfpfad: Verfolgen Sie Änderungen auf Feldebene über Datensätze hinweg mit einem zentralen Prüfpfad, der Benutzer, Aktion, Zeitstempel sowie alte und neue Werte protokolliert und anpassbare Aufbewahrungseinstellungen bietet.
- Zeitbasierte Workflow-Automatisierung: Richten Sie ereignis- und zeitgesteuerte Workflow-Regeln ein, die wiederholt ausgeführt werden, Bedingungen erneut prüfen und Aufgaben über mehrstufige Abläufe hinweg eskalieren können.
- Risikofelder und Zielfelder für Kontakte: Kontaktdatensätze enthalten vorkonfigurierte Felder für das Risikoprofil (aggressiv, moderat, konservativ) und finanzielle Ziele wie Ruhestand und Vermögensaufbau.
Integrationen von Oracle Customer Experience
Native Integrationen sind nicht eindeutig dokumentiert. Oracle CRM On Demand unterstützt SOAP- und REST-APIs sowie JavaScript-, Report-Services- und CTI-Schnittstellen für individuelle Anbindungen.
Pros and Cons
Pros:
- Bildet finanzielle Beziehungen von Haushalten über mehrere Konten hinweg ab
- Enthält bankspezifische Konto- und Finanzplandatensätze
- Unterstützt konfigurierbare Prüfpfade und Workflows
Cons:
- Verwendet allgemeine Phasen für Bankvertriebs-Pipelines
- Bietet keine integrierten Vorlagen für die Banken-Compliance
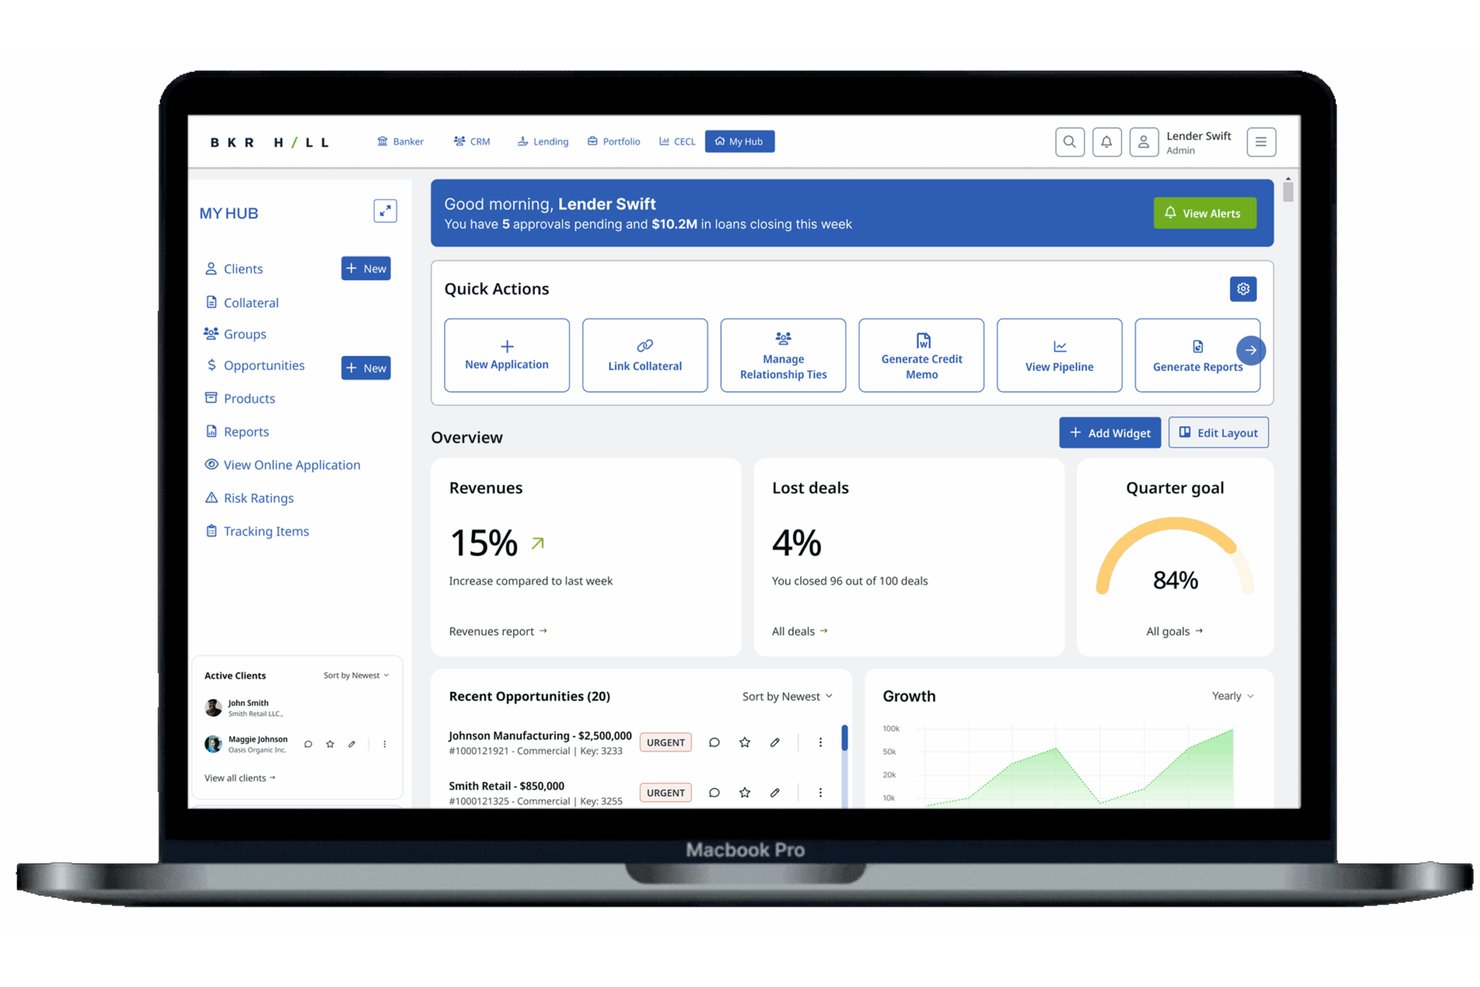
Baker Hill ist ein auf die Kreditvergabe ausgerichtetes Banking-CRM und eine Plattform zur Kreditinitiierung für Finanzinstitute, die das Pipeline-Management für Gewerbe-, Kleinunternehmens- und Verbraucherkredite, die Beziehungsverfolgung und die Workflow-Automatisierung abdeckt.
Für wen ist Baker Hill am besten geeignet?
Baker Hill eignet sich besonders für Mitarbeiter im Gewerbekreditgeschäft und für operative Teams von Kreditgenossenschaften, deren CRM-Anforderungen sich um Kreditpipelines und die Integration in zentrale Banksysteme drehen.
Warum ich Baker Hill ausgewählt habe
Ich habe Baker Hill als eine der besten Lösungen ausgewählt, weil die Plattform vollständig darauf ausgerichtet ist, wie Gewerbekreditgeber tatsächlich arbeiten, anstatt von einem allgemeinen CRM abgeleitet zu sein. Die zentrale Integrationsschicht Data Pond ruft Live-Daten aus Fiserv, Jack Henry und FIS direkt in die Kreditnehmerprofile ab, sodass Kreditberater Datensätze nicht manuell abgleichen müssen. Außerdem gefällt mir, dass die intelligente Workflow-Verwaltung die Überwachung von Kreditvereinbarungen und Verlängerungsbenachrichtigungen automatisiert, die an tatsächliche Ereignisse im Kreditlebenszyklus gebunden sind. Das ist wichtig, wenn man komplexe Gewerbekreditportfolios auf einem zentralen Banksystem verwaltet.
Die wichtigsten Funktionen von Baker Hill
- Verwaltung der Vertriebspipeline: Verfolgen Sie Chancen nach Phase, Abschlusswahrscheinlichkeit und erwartetem Abschlussdatum für Gewerbe-, Kleinunternehmens- und Verbraucherkredite.
- Beziehungspläne: Erstellen und verwalten Sie strukturierte Beziehungspläne für einzelne Kunden, einschließlich Zielen, Kontakthistorie und gemeinsam genutzten Anrufaktivitäten Ihres Teams.
- KI-Assistent Ask BKR: Erhalten Sie direkt innerhalb der Plattform Einblicke in Echtzeit zu Kunden, Richtlinienprüfungen, Aufgabenanleitungen und Warnungen zu Pipeline-Risiken.
- Intelligente Dokumentenverarbeitung: Finanzdaten aus den IRS-Formularen 1040, 1065, 1120 und 1120S werden automatisch extrahiert und in die entsprechenden Felder eingetragen.
Integrationen von Baker Hill
Baker Hill lässt sich in Fiserv, Jack Henry, FIS, COCC, Corelation, Salesforce, Microsoft Dynamics 365, Okta, TransUnion und LexisNexis Risk Solutions integrieren. Glyue iPaaS von Sandbox Banking verbindet Baker Hill außerdem mit mehr als 14 zentralen Plattformen.
Pros and Cons
Pros:
- Kreditpipelines decken mehrere Kreditprodukte ab
- Workflow-Automatisierung unterstützt die Nachverfolgung von Kreditvereinbarungen und Verlängerungen
- Beziehungsgruppen organisieren komplexe Kreditnehmerdaten
Cons:
- Das CRM konzentriert sich eng auf Kreditvergabegeschäfte
- Cross-Selling-Kampagnen erfordern verwaltete Marketingdienstleistungen
Am besten für KI-gestütztes Cross-Selling und Empfehlungsnachverfolgung geeignet
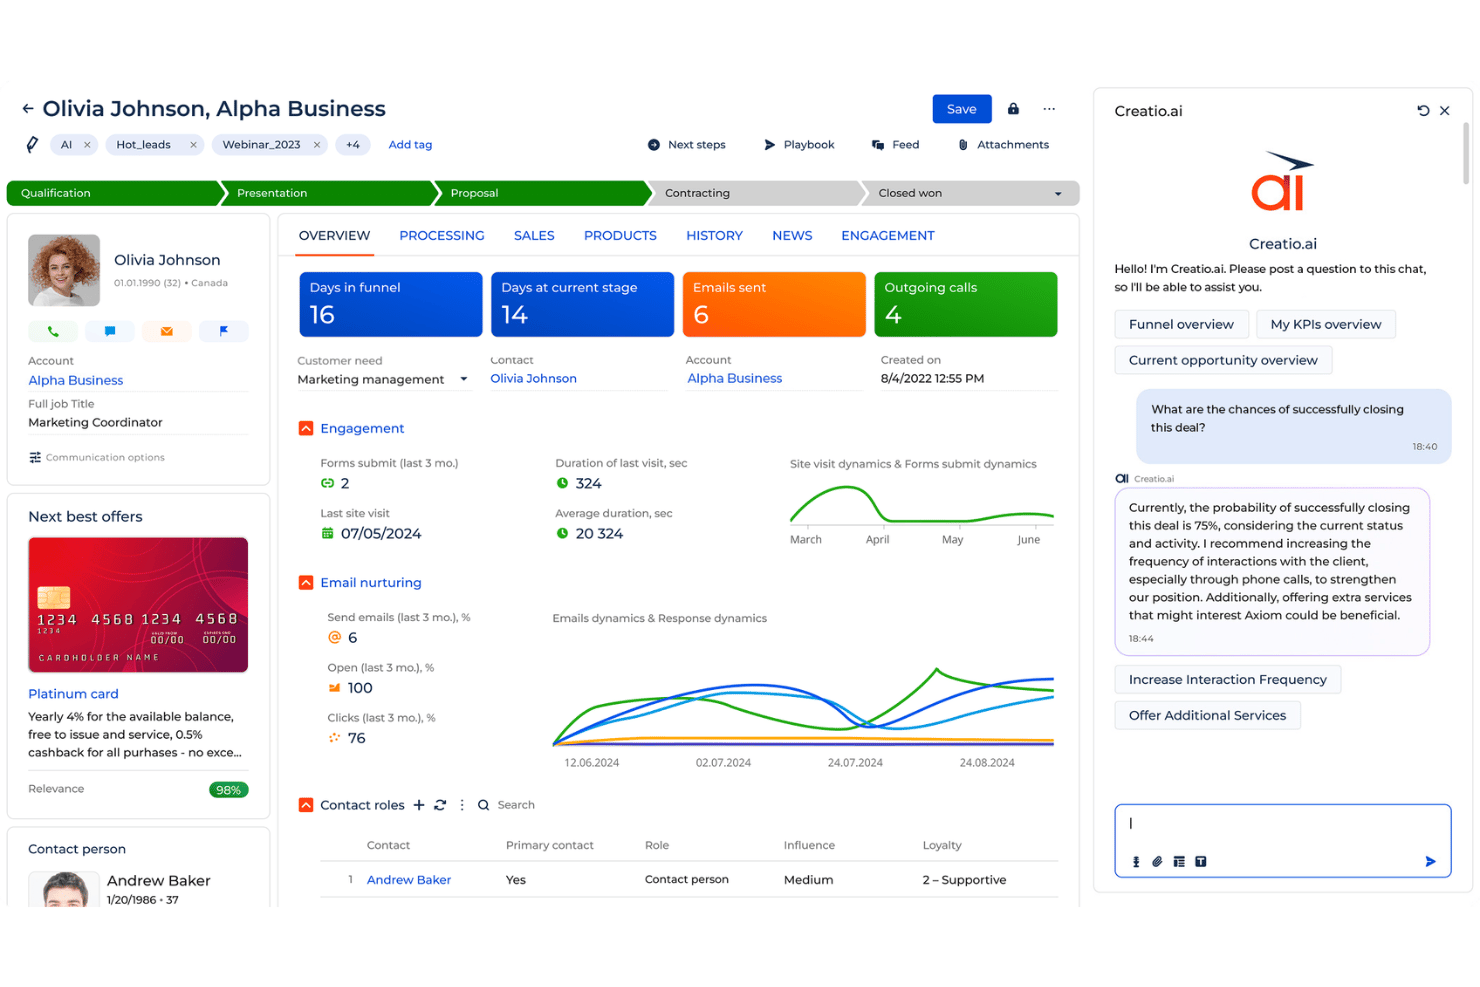
Creatio Bank.AI ist eine speziell für Banken entwickelte KI-CRM-Plattform, die die Verfolgung von Vertriebspipelines, 360-Grad-Kundenprofile, KI-gestütztes Empfehlungs- und Cross-Selling-Management, Compliance-Workflows sowie vorgefertigte Banking-Agenten für Kreditvergabe, Einlagen und Kontoservice kombiniert.
Für wen ist Creatio Bank.AI am besten geeignet?
Creatio Bank.AI eignet sich besonders für Privatkundenbanken, Geschäftsbanken und Kreditgenossenschaften, die KI-gestützte Empfehlungszuordnung, Cross-Selling-Automatisierung und Compliance-Workflows in einer einzigen Plattform nutzen möchten.
Warum ich mich für Creatio Bank.AI entschieden habe
Ich habe Creatio Bank.AI als eine der besten Lösungen ausgewählt, weil der Empfehlungsagent weit über eine grundlegende Zuordnung hinausgeht: Er achtet auf echte Signale wie Liquiditätsereignisse und externe Geschäftstätigkeiten, bewertet anschließend Kontakte, schreibt den Empfehlungsgebern die Anerkennung zu, bevor das Zuordnungsfenster schließt, und trainiert sich im Laufe der Zeit anhand der Ergebnisse neu. In Kombination mit dem Agenten für das nächstbeste Angebot, der Kaufwahrscheinlichkeit, Berechtigung und den richtigen Zeitpunkt abwägt, bevor Angebote über digitale Kanäle, E-Mail und Filialen ausgespielt werden, ist die Nachverfolgung von Cross-Selling hier tatsächlich auf Banking-Workflows zugeschnitten.
Wichtige Funktionen von Creatio Bank.AI
- Agent für Beziehungsmanager: Sendet Bankmitarbeitern täglich eine Portfolioübersicht mit einer priorisierten Kontaktliste, Notizen zur Gesprächsvorbereitung und von der KI erstellten Zusammenfassungen der Nachfassaktionen auf Grundlage der Kontoaktivitäten.
- KYC- und AML-Workflows: Führt geleitete Identitätsprüfungen, Sanktionsprüfungen und Risikobewertungen durch und erstellt anschließend SAR-Entwürfe aus integrierten Vorlagen mit einer vollständig prüfbaren Chronologie.
- Verlängerungsagent: Überwacht Fälligkeiten von Einlagenzertifikaten, Kreditlinien und Aktionszinsen und beginnt 90 Tage im Voraus mit der Kontaktaufnahme, wobei Verlängerungsoptionen mit den Zinssätzen der Wettbewerber verglichen werden.
- No-Code-Workflow-Konfiguration: Ermöglicht es Geschäfts- und Compliance-Teams, Pipelines, Agentenregeln und die Fallweiterleitung ohne Unterstützung durch Entwickler anzupassen.
Integrationen von Creatio Bank.AI
Creatio Bank.AI bietet Integrationen über einen Marktplatz, darunter einen kostenpflichtigen Jack-Henry-Symitar-Konnektor für Konten, Anteile, Kredite und Karten.
Pros and Cons
Pros:
- Die bankspezifische Empfehlungszuordnung erfasst die Anerkennung des Empfehlungsgebers
- KI-Agenten leiten nächstbeste Angebote und Verlängerungen an
- Prüfbare KYC-, AML- und regulatorische Workflows
Cons:
- Komplexe Implementierungen erfordern Planung und klare Zuständigkeiten
- Die veröffentlichte Zuordnung von Privathaushalten ist weiterhin eingeschränkt
Backbase
Am besten für KI-gestütztes Cross-Selling in mittelgroßen bis großen Banken
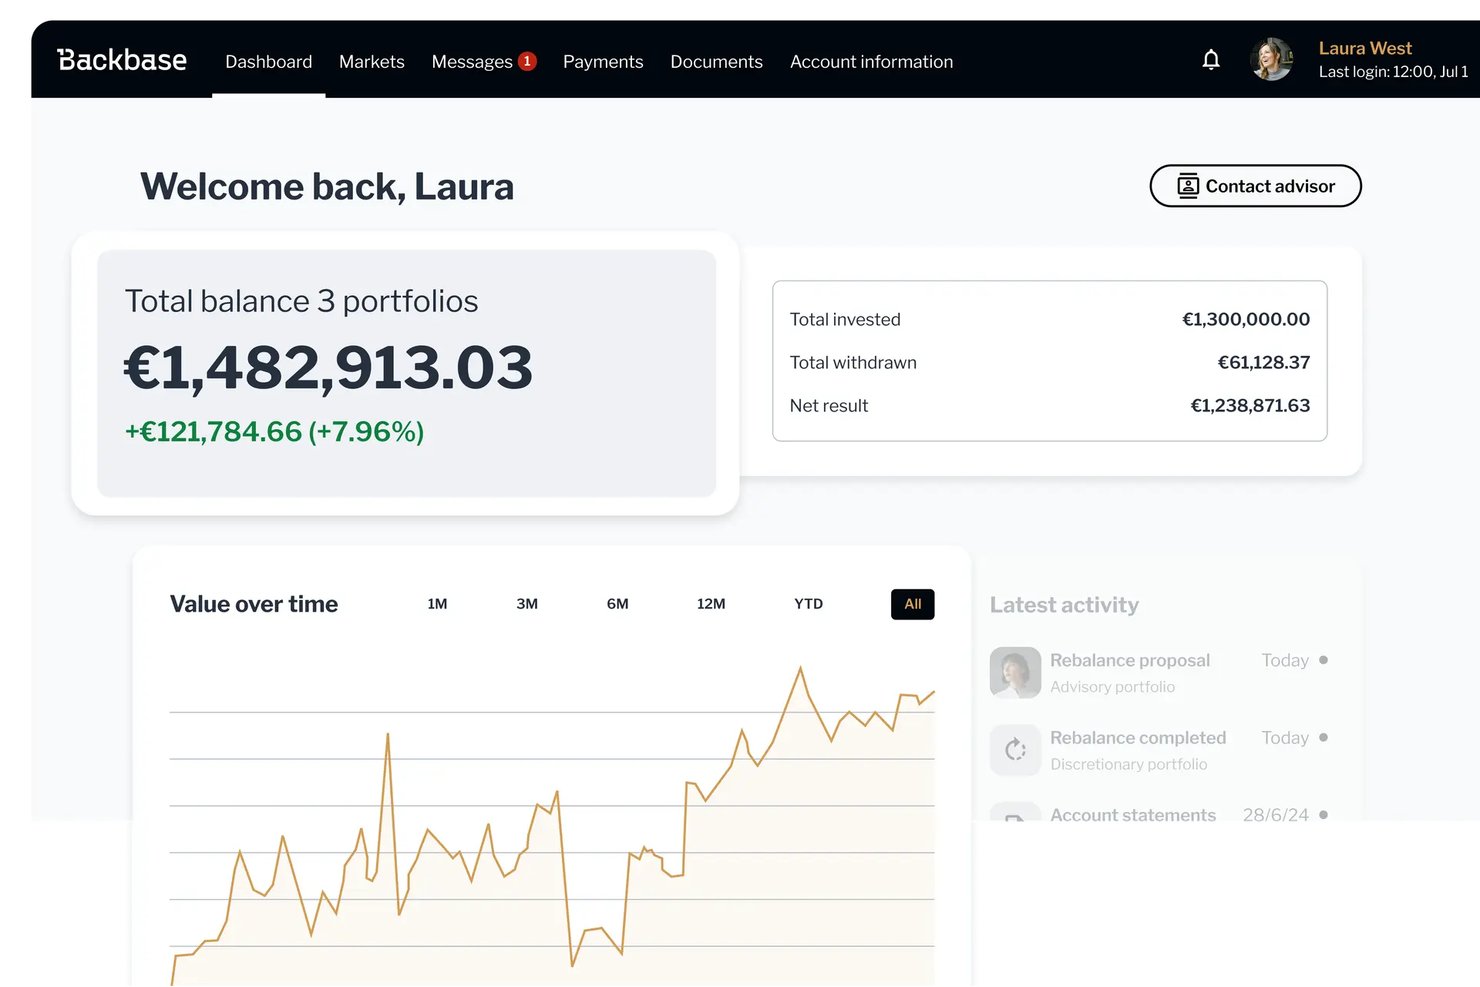
Backbase ist eine KI-native Banking-Engagement-Plattform, die über Ihrem bestehenden Kernbankensystem und CRM liegt und Kundenaufnahme, Kreditvergabe, Cross-Selling-Orchestrierung sowie einheitliche Kundenansichten über digitale, stationäre und unterstützte Kanäle hinweg ermöglicht.
Für wen eignet sich Backbase am besten?
Backbase eignet sich besonders für mittelgroße bis große Banken, die eine KI-gestützte Cross-Selling-Orchestrierung über digitale, stationäre und unterstützte Kanäle hinweg benötigen, ohne ihr bestehendes Kernbankensystem oder CRM zu ersetzen.
Warum ich Backbase ausgewählt habe
Ich habe Backbase in meine Top-Auswahl aufgenommen, weil das Modul für Beziehungsintelligenz etwas leistet, was die meisten Banking-CRMs nicht können: Es erstellt Cross-Selling-Empfehlungen aus aktuellen Kontodaten statt aus statischen Segmenten und prüft die Berechtigung, bevor es einem Bankmitarbeiter etwas anzeigt. Der Koordinator für Kundenlebenszyklen beobachtet Signale wie fällige Einlagen oder Lebensereignisse und sendet dann Empfehlungen für die nächstbeste Aktion direkt in die Arbeitsabläufe der Mitarbeiter.
Wichtige Funktionen von Backbase
- Kundenstatusgraph: Eine aktuelle Kundenübersicht, die in Echtzeit aktualisiert wird und Kontobestände, Verhaltenssignale, Haushaltsverbindungen und aktive Anträge in einer Ansicht zusammenführt.
- Sentinel-Compliance-Kontrollen: Prüfen Identität, Berechtigungen und Richtlinien, bevor eine Aktion ausgeführt wird, stellen Entscheidungstoken aus und protokollieren einen vollständigen Prüfpfad für Entscheidungen von Mitarbeitern und KI.
- Agenten für Kundenoperationen: Spezialisierte KI-Agenten bearbeiten Zahlungsnachverfolgungen, die Aufnahme von Streitfällen und Berechtigungsprüfungen. Die Fallverfolgung begleitet jedes Anliegen teamübergreifend bis zur Lösung.
- Konnektoren zu Kernsystemen über Grand Central: Mehr als 50 vorgefertigte Konnektoren verbinden Backbase mithilfe der Datenstandards BIAN und ISO 20022 mit Kernbankensystemen wie Mambu, Thought Machine und Jack Henry.
Integrationen von Backbase
Backbase bietet mehr als 50 sofort einsatzbereite Integrationen, darunter Mambu, Thought Machine und Jack Henry über Grand Central. Die Plattform unterstützt offene APIs, die Datenmodelle BIAN und ISO 20022 sowie Marktplatz-Integrationen für Fintech-Dienste und kundenspezifische Kernsysteme.
Pros and Cons
Pros:
- KI-gestützte Empfehlungen für die nächstbeste Aktion
- Einheitliche Kunden- und Haushaltsansichten
- Prüfbare Kontrollen für KI-Entscheidungen
Cons:
- Kein dediziertes Management von Verkaufschancen-Pipelines
- Die Nachverfolgung von Empfehlungen bleibt undokumentiert

Zoho CRM
Am besten geeignet für konfigurierbare Kredit- und Kontopipelines
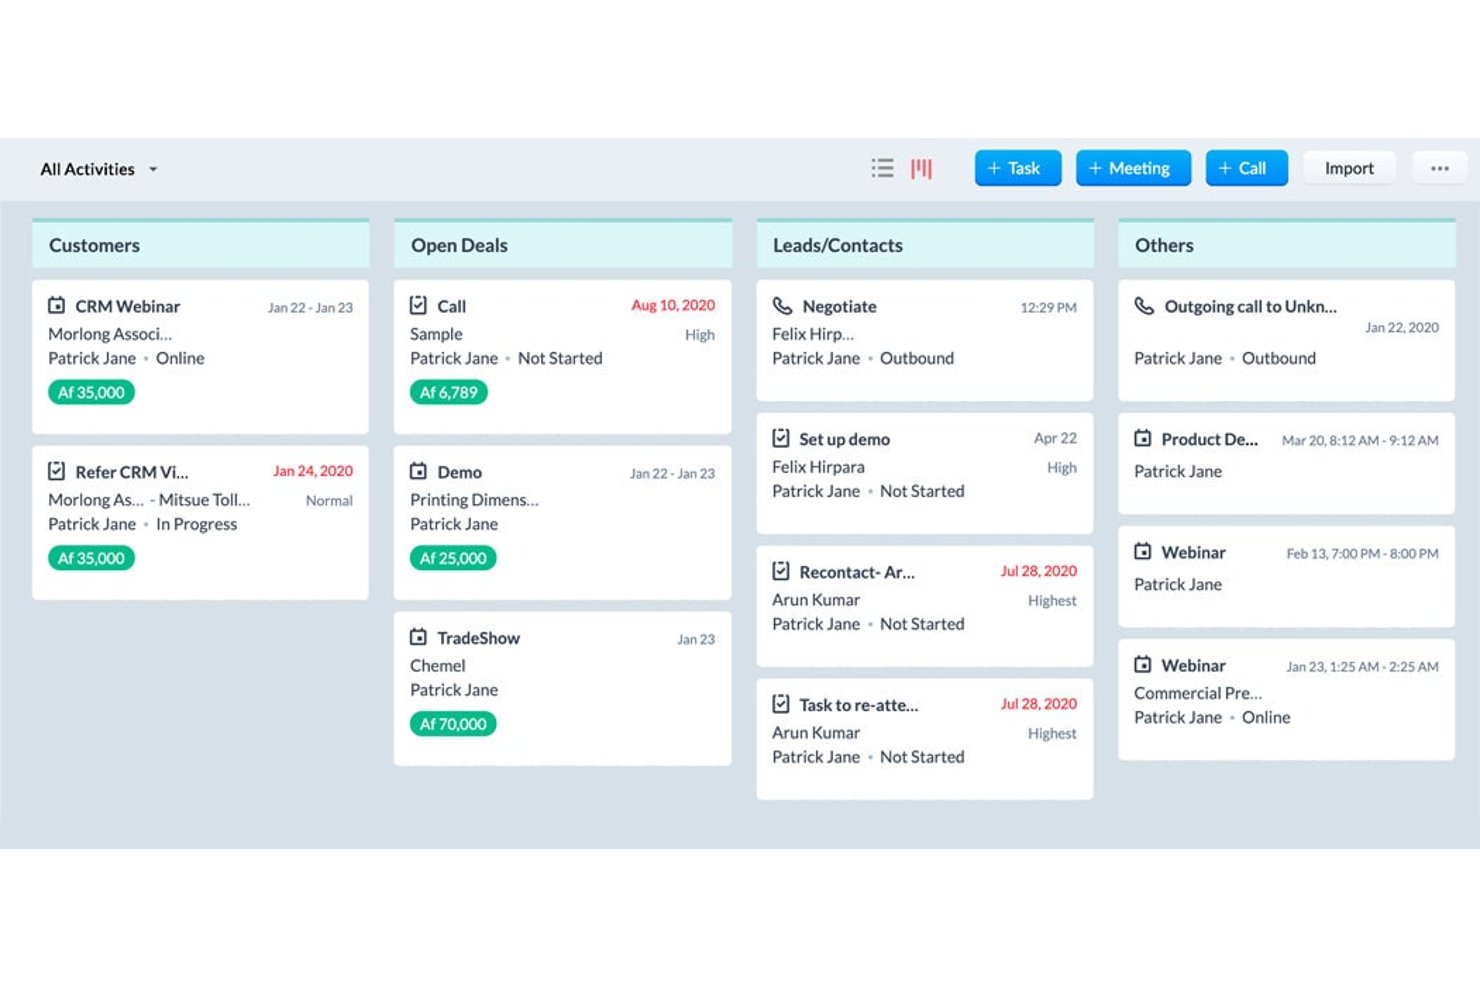
Zoho CRM ist eine konfigurierbare CRM-Plattform, die Kreditanbahnung, Pipelines zur Kontoeröffnung, Workflow-Automatisierung und Kundenbeziehungsmanagement für Teams im Finanzdienstleistungsbereich unterstützt.
Für wen ist Zoho CRM am besten geeignet?
Zoho CRM eignet sich gut für Teams im Finanzdienstleistungsbereich, die benutzerdefinierte Kredit- und Kontopipelines erstellen möchten, ohne für eine dedizierte Banking-Plattform zu bezahlen.
Warum ich Zoho CRM ausgewählt habe
Ich habe Zoho CRM aufgrund der umfangreichen Möglichkeiten ausgewählt, die Pipeline- und Prozesswerkzeuge für bankspezifische Workflows bieten. Ich habe separate Pipelines für die Eröffnung von Privat- und Geschäftskonten erstellt, wobei Phasen wie 'Genehmigung durch die Compliance-Abteilung' und 'Genehmigung durch das Rechtsteam' automatische Benachrichtigungen an die zuständigen Teams auslösen. Mit Prozessvorlagen können Sie jede Phase durch rollenbasierte Kontrollen und Feldvalidierungen absichern. Genau das wird bei der Kreditanbahnung benötigt, wenn mehrstufige Genehmigungen vom Kreditwert abhängen.
Wichtige Funktionen von Zoho CRM
- Zia-Empfehlungen für die nächsten besten Schritte: Zeigt empfohlene nächste Schritte in Datensätzen zu Leads, Kontakten und Geschäften an, einschließlich Erklärungen, ähnlicher vergangener Geschäfte und Vorschlägen für E-Mail-Entwürfe.
- Kunden-360-Profil: Führt persönliche und finanzielle Daten, Serviceanfragen, Kontoaktivitäten, Kommunikationspräferenzen und fehlende KYC-Indikatoren in einem einzigen Datensatz zusammen.
- Verschlüsselung auf Feldebene: Verschlüsselt sensible Datenfelder wie Kontonummern auf Modulebene und ist ab der Enterprise-Version verfügbar.
- Prüfprotokoll: Erfasst Hinzufügungen, Aktualisierungen, Löschungen, Importe, Exporte und Setup-Änderungen mit einer Aufbewahrungsdauer von drei Jahren, rollenbasierter Sichtbarkeit und CSV-Export.
Integrationen von Zoho CRM
Zoho CRM bietet native Integrationen mit Gmail, Outlook, Slack, Zoom, Microsoft Teams, Google Ads, QuickBooks sowie Zoho Desk, Analytics, Sign und Campaigns. Außerdem werden mehr als 1.000 Marketplace-Anwendungen, eine REST-API, Webhooks, Zoho Flow und Deluge für benutzerdefinierte Verbindungen zu Kernbanksystemen unterstützt.
Pros and Cons
Pros:
- Konfigurierbare Kredit- und Kontopipelines
- Phasenspezifische Genehmigungen unterstützen Banking-Workflows
- Kunden-360 führt Service- und Vertriebsdaten zusammen
Cons:
- Verbindungen zu Kernbanksystemen erfordern eine individuelle Entwicklung
- Keine integrierten Vorlagen für KYC, AML oder Reg B
New Product Updates from Zoho CRM

Zoho CRM Adds Workflow Automation for Subform Actions
Zoho CRM now lets you automate subform events with workflow rules, triggering actions when rows are added, edited, or deleted based on conditions. For more information, visit Zoho CRM's official site.
 .
Weitere Banking-CRM-Software
Hier finden Sie einige zusätzliche Optionen, die es nicht in meine Top-Auswahl geschafft haben, aber dennoch einen Blick wert sind:
- HubSpot
Am besten für marketinggeführte Einlagen- und Kreditkampagnen
- HubSpot CRM
Am besten für marketinggesteuertes Cross-Selling in Bankkampagnen
- Redtail CRM
Ideal für beraterorientierte Kontakte und Prüfpfade
- Wealthbox CRM
Am besten für Vermögens-CRM in Banken und Kreditgenossenschaften
- Microsoft Dynamics 365 CRM
Am besten geeignet für ein bankenorientiertes CRM auf Basis von Microsoft 365
- SugarAI
Am besten für flexible Workflow-Automatisierung im Bankwesen


Wie ich CRM-Software für Banken bewerte
Ich teile meine Bewertung in drei Bereiche auf: Kernfunktionen (mit der höchsten Gewichtung), bei denen ich nach Tools suche, die Kredit- und Kontopipelines verfolgen und sich mit Kernbankensystemen verbinden können; herausragende Funktionen wie die KI-gestützte Empfehlung der nächstbesten Aktion; sowie über die Funktionen hinausgehende Aspekte, einschließlich Unterstützung bei der Einführung und Qualität der Implementierung.
Kernfunktionen (Grundvoraussetzungen für diese Liste)
Bei der Auswahl der Tools für meine Liste bewerte ich jedes einzelne für jede der unten aufgeführten Kernfunktionen auf einer Skala von 0 (bietet die Funktion nicht an) bis 5 (zeichnet sich in diesem Bereich aus). Anschließend wandle ich die Gesamtpunktzahl in einen Prozentsatz um, um die allgemeine Eignung jedes Tools besser beurteilen zu können, wobei ich Funktionen, die ich als unverzichtbar eingestuft habe, stärker gewichte.
- Pipeline-Verfolgung (unverzichtbar): Ich bewerte, ob das CRM bankspezifische Phasen wie Kreditvergabe, Einlagenwachstum und Kontoeröffnung über mehrere Produktlinien hinweg unterstützt.
- Integration in Kernbankensysteme (unverzichtbar): Jedes Tool muss sich mit Kernbankplattformen verbinden können, um Kunden- und Kontodaten zu synchronisieren. Daher prüfe ich das Vorhandensein vorgefertigter Konnektoren und die Flexibilität der APIs.
- Einheitliche Kundenansicht: Ich suche nach einem einzigen Profil, das Konten, gehaltene Produkte und Interaktionen aus den Bereichen Privatkundengeschäft, Firmenkundengeschäft und Kreditvergabe zusammenführt.
- Compliance und Prüfpfade: Detaillierte, exportierbare Protokolle von Kundeninteraktionen und Einwilligungen sind hier von Bedeutung, insbesondere für Institute, die sich regulatorischen Prüfungen stellen müssen.
- Verwaltung von Empfehlungen und Cross-Selling: Ich bewerte, wie die Plattform Empfehlungen zwischen Abteilungen weiterleitet und die Nachverfolgung sicherstellt, da manuelle Übergaben häufig dazu führen, dass Cross-Selling-Möglichkeiten verloren gehen.
- Aufgaben- und Workflow-Automatisierung: Automatisierte Aufgabenauslöser, die an Ereignisse im Kundenlebenszyklus wie Onboarding, Verlängerung oder Kontofälligkeit geknüpft sind, helfen mir einzuschätzen, wie viel manuelle Koordination ein Team vermeiden kann.
Sobald ich eine Liste von Tools habe, die die Kriterien erfüllen, prüfe ich, wodurch sich die einzelnen Plattformen voneinander unterscheiden.
Unterscheidungsmerkmale (Was Anbieter voneinander abhebt)
So vergleiche ich verschiedene Anbieter miteinander:
Herausragende Funktionen
Ich bewerte, wie die einzelnen Plattformen Haushalts- und Beziehungszuordnungen abbilden, da die Verknüpfung von Familienmitgliedern, gemeinsam geführten Unternehmen und Gemeinschaftskonten den vollständigen Beziehungswert offenlegt, den ein einzelner Kontaktdatensatz nicht erfassen kann. Die KI-gestützte Empfehlung der nächstbesten Aktion ist ein weiteres Unterscheidungsmerkmal – ich suche nach Empfehlungen, die auf dem tatsächlichen Finanzverhalten und nicht auf allgemeinen Hinweisen basieren. Außerdem prüfe ich, ob integrierte regulatorische Vorlagen Workflows wie KYC und AML abdecken, wodurch Compliance-Teams keine Offenlegungsschritte von Grund auf erstellen müssen.
Über die Funktionen hinaus
Ich prüfe, ob ein Anbieter eine Bereitstellung in der Cloud, vor Ort oder als hybride Lösung anbietet, da Banken mit strengen Vorschriften zur Datenresidenz Kontrolle darüber benötigen, wo Kundendatensätze gehostet werden. Unterstützung bei der Implementierung ist ebenso wichtig – die Migration von einem veralteten Kernsystem mitten im Quartal kann aktive Kreditbeziehungen beeinträchtigen, wenn der Anbieter keine strukturierte Einführung und dedizierte Migrationsressourcen bereitstellt. Außerdem bewerte ich, wie sich die Lizenzierung mit dem Wachstum skalieren lässt – von einer Kreditgenossenschaft mit einer einzigen Filiale bis hin zu einer regionalen Bank mit mehreren Bankzulassungen, die neue Geschäftsbereiche hinzufügt.
So wählen Sie eine Banking-CRM-Software aus
Wählen Sie Banking-CRM-Software aus, indem Sie in der Praxis prüfen, ob sie Ihre Kundenprozesse, Datenkontrollen und betrieblichen Anforderungen unterstützt.
| Wenn Ihre Priorität … ist | Achten Sie auf … |
|---|---|
| Ein Kundenprofil über mehrere Beziehungen hinweg | Haushaltszuordnung und dokumentierte Regeln für den Datenbesitz |
| Koordinierte Kredit- und Kontoprozesse | Konfigurierbare Phasen für Anträge, Verlängerungen und Kontoeröffnungen |
| Konsequente Nachverfolgung von Empfehlungen | Übertragungsdatensätze mit zugewiesenen Verantwortlichen, Zeitstempeln und Statusverlauf |
| Prüfungsbereitschaft | Exportierbare Interaktionsprotokolle, Einwilligungsdatensätze und Einstellungen zur Aufbewahrungsfrist |
So prüfen Sie Ihre Auswahl
- Testen Sie einen echten Kundenprozess: Bitten Sie jeden Anbieter, innerhalb von 30 Minuten zu demonstrieren, wie ein neuer Kunde von einer Kontoanfrage zu einer Kreditempfehlung weitergeleitet wird.
- Fordern Sie Integrationsnachweise an: Lassen Sie sich ein aktuelles Datenflussdiagramm und eine benannte API-Dokumentation vorlegen, aus denen hervorgeht, wie Kunden- und Kontodatensätze zwischen den Systemen übertragen werden.
- Prüfen Sie die Handhabung von Prüfungen: Fordern Sie einen Beispiel-Export einer Prüfung an, der Interaktionsverlauf, Einwilligungsänderungen, Benutzeraktionen und Zeitstempel enthält.
- Prüfen Sie die Eignung für die Implementierung: Bitten Sie um einen 90-Tage-Migrationsplan, der Datenzuordnung, Umgang mit Duplikaten, Tests, Schulungen und die Kontinuität des Kundenservice berücksichtigt.
- Wählen Sie Ihren Kompromiss: Entscheiden Sie, ob Ihre Priorität in der Tiefe bankspezifischer Arbeitsabläufe oder in einer umfassenderen Konfigurierbarkeit für Service-, Vertriebs- und Kreditteams liegt.
Was ist CRM-Software für Banken?
CRM-Software für Banken ist eine Plattform für das Kundenbeziehungsmanagement, die für Finanzinstitute entwickelt wurde. Sie verbindet Kundenprofile, Kontoaktivitäten, Kreditprozesse, Serviceinteraktionen, Empfehlungen und Compliance-Aufzeichnungen in einem System. Teams aus dem Privatkundengeschäft, Firmenkundengeschäft, Kreditgeschäft und Kundenservice nutzen sie, um Kundenbeziehungen zu koordinieren, Nachfassaktionen zu verwalten und relevante Produktchancen zu erkennen. Integrationen mit Kernbankensystemen tragen dazu bei, Kunden- und Kontoinformationen systemübergreifend aktuell zu halten.
Funktionen
Hier sind die wichtigsten Funktionen, auf die ich bei CRM-Software für Banken achte:
- Einheitliche Kundenprofile: Führen Sie Kontaktdaten, Kontobeziehungen, Produktbestände, Serviceverlauf und Kommunikation in einem Datensatz zusammen. Teams können die gesamte Kundenbeziehung prüfen, bevor sie Produkte empfehlen oder auf Anfragen reagieren.
- Pipeline-Verfolgung: Verwalten Sie Kontoeröffnungen, Kreditanträge, Verlängerungen und Einlagenchancen anhand definierter Phasen. Mitarbeitende können Verantwortlichkeiten zuweisen, den Fortschritt überwachen und Anträge identifizieren, bei denen eine Nachverfolgung erforderlich ist.
- Integrationen mit Kernbankensystemen: Verbinden Sie das CRM über Konnektoren oder APIs mit Kernbankensystemen und anderen Finanzanwendungen. Diese Integrationen halten Kunden- und Kontoinformationen systemübergreifend konsistent.
- Abbildung von Haushalten und Beziehungen: Verknüpfen Sie Familienmitglieder, Mitinhaber gemeinsamer Konten, Unternehmen und verwandte Kontakte. Beziehungsmanager können dadurch verbundene Konten nachvollziehen und den passenden Kontext für jede Interaktion erkennen.
- Empfehlungsmanagement: Leiten Sie Kundenchancen zwischen dem Privatkundengeschäft, Kreditgeschäft, Firmenkundengeschäft und Serviceteams weiter. Das CRM erfasst die empfangende Person, das Übertragungsdatum, den Status und die Nachfassaktivitäten.
- Automatisierung von Arbeitsabläufen: Lösen Sie Aufgaben, Benachrichtigungen, Genehmigungen und Nachrichten durch Ereignisse wie neue Anträge, Fälligkeitstermine von Konten oder Meilensteine bei der Kontoeröffnung aus. Teams können einheitliche Prozesse anwenden, ohne auf manuelle Erinnerungen angewiesen zu sein.
- Compliance und Prüfpfade: Erfassen Sie Benutzeraktionen, Kundenkommunikation, Einwilligungsänderungen und Entscheidungen in Arbeitsabläufen mit Zeitstempeln. Berechtigte Mitarbeitende können diesen Verlauf für Prüfungen, Untersuchungen oder interne Kontrollen exportieren.
- Personalisierung und nächstbeste Aktion: Nutzen Sie Kundendaten, Produktbestände und Interaktionsverlauf, um relevante Nachfassaktionen oder Produktgespräche vorzuschlagen. Mitarbeitende können ihre Kontaktaufnahme individuell gestalten und gleichzeitig sicherstellen, dass Empfehlungen mit dokumentierten Kundenaktivitäten verknüpft bleiben.
- Berichte und Dashboards: Verfolgen Sie Pipeline-Volumen, Ergebnisse von Empfehlungen, Kundenaktivitäten, Serviceanfragen und Konversionsraten. Führungskräfte können die Leistung über Teams, Filialen, Produkte und Kundensegmente hinweg vergleichen.
Vorteile
Meiner Erfahrung nach bietet CRM-Software für Banken mehrere Vorteile, darunter:
- Einheitlicher Kundenkontext: Zentralisierte Profile führen Kontobeziehungen, Produktbestände, Kommunikation und Serviceverlauf für jeden Kunden zusammen.
- Koordinierte Kundenbeziehungen: Konfigurierbare Pipelines unterstützen Teams dabei, Kontoeröffnungen, Kreditanträge, Verlängerungen und Einlagenchancen anhand definierter Phasen zu verwalten.
- Bessere Nachverfolgung von Empfehlungen: Empfehlungsdatensätze weisen Verantwortlichkeiten zu, verfolgen Übertragungsdaten und dokumentieren Statusänderungen über Kredit-, Service- und Bankteams hinweg.
- Weniger manuelle Nachfassaktionen: Die Automatisierung von Arbeitsabläufen erstellt aus Meilensteinen bei der Kontoeröffnung, Anträgen und Fälligkeitsterminen von Konten Aufgaben, Benachrichtigungen, Genehmigungen und Nachrichten.
- Besserer Einblick in Beziehungen: Die Haushaltszuordnung verbindet Familienmitglieder, Mitinhaber gemeinsamer Konten, Unternehmen und verwandte Kontakte in einer gemeinsamen Beziehungsansicht.
- Klarere Compliance-Nachweise: Mit Zeitstempeln versehene Protokolle erfassen Kundenkommunikation, Änderungen an Einwilligungen, Benutzeraktionen und Entscheidungen zu Arbeitsabläufen für Audits und interne Überprüfungen.
Kosten und Preise
Die Kosten variieren je nach Funktionen, Teamgröße, Zusatzoptionen und Implementierungsbedarf. Hier sind die Preisspannen, die Sie für CRM-Software für Banken normalerweise erwarten können:
Vergleichstabelle der Tarife für CRM-Software für Banken
| Tarifart | Durchschnittspreis | Häufige Funktionen |
|---|---|---|
| Kostenloser Tarif | $0 | Grundlegende Kontaktverwaltung, eingeschränkte Verfolgung von Vertriebsprozessen, Aufgabenerinnerungen und Benutzerlimits. |
| Einzeltarif | $10-$30/Benutzer/Monat | Kundenprofile, Kontonotizen, grundlegende Berichte, E-Mail-Integration und eingeschränkte Automatisierung von Arbeitsabläufen. |
| Geschäftstarif | $40-$100/Benutzer/Monat | Zentralisierte Kundendatensätze, Verwaltung von Vertriebsprozessen, Empfehlungsverfolgung, Automatisierung von Arbeitsabläufen, Berichtsdashboards und grundlegende Integrationen in Kernbankensysteme. |
| Unternehmenstarif | $100-$300+/Benutzer/Monat | Fortgeschrittene Beziehungszuordnung, konfigurierbare Arbeitsabläufe im Bankwesen, Compliance-Prüfpfade, KI-Empfehlungen, individuelle Integrationen und dedizierte Unterstützung bei der Implementierung. |
Häufig gestellte Fragen
Einige Antworten auf häufige Fragen zu CRM-Software für Banken:
Wie unterscheidet sich ein Banking-CRM von einer Kernbankensoftware?
Ein Banking-CRM verwaltet Kundenbeziehungen, während Kernbankensoftware Konten und Transaktionen verarbeitet. Das CRM speichert Interaktionen, Empfehlungen, Anträge, Aufgaben und Beziehungsdetails. Kernsysteme verwalten Salden, Zahlungen, Einzahlungen und die Kontobetreuung. Ihr CRM sollte über APIs oder vorgefertigte Konnektoren mit der Kernplattform verbunden werden. Diese Verbindung hält Kunden- und Kontodaten synchron. Bitten Sie Anbieter, den Datenfluss während einer Produktdemonstration zu zeigen. Achten Sie auf Aktualisierungszeiten, Fehlerbehandlung, doppelte Datensätze und Zugriffskontrollen.
Kann ein Banking-CRM sowohl Privat- als auch Firmenkundengeschäft unterstützen?
Ja, ein Banking-CRM kann Privat- und Firmenkundengeschäft in gemeinsamen Workflows unterstützen. Konfigurieren Sie separate Phasen für Kontoeröffnung, Kreditvergabe, Verlängerungen und Beziehungsüberprüfungen. Mithilfe der Haushaltszuordnung lassen sich Einzelpersonen, Unternehmen, Gemeinschaftskonten und zugehörige Kontakte verknüpfen. Berechtigungseinstellungen sollten steuern, welche Teams vertrauliche Datensätze einsehen können. Bitten Sie Anbieter, einen Kunden zu demonstrieren, der ein Privatkonto und eine Geschäftsbeziehung besitzt. Prüfen Sie, ob das System getrennte Eigentumsverhältnisse, Empfehlungshistorien, Dokumente und Serviceaktivitäten bewahrt.
Wie lange dauert die Implementierung einer Banking-CRM-Software?
Die Implementierung dauert häufig mehrere Monate, abhängig von Integrationen, Datenqualität und Umfang der Workflows. Eine kleine Kreditgenossenschaft kann mit grundlegenden Profilen, Aufgaben und Empfehlungen beginnen. Eine Regionalbank benötigt möglicherweise eine schrittweise Migration über Kreditvergabe, Firmenkunden- und Serviceteams hinweg. Fordern Sie einen 90-Tage-Plan an, der Datenzuordnung, Umgang mit Duplikaten, Tests, Schulungen und Unterstützung beim Start abdeckt. Klären Sie, wer für jede Aufgabe verantwortlich ist. Beziehen Sie Pläne zur Aufrechterhaltung des Kundenservice ein, da Migrationsprobleme laufende Anträge und bestehende Beziehungen beeinträchtigen können.
Was sollten Banken vor der Auswahl eines CRM überprüfen?
Banken sollten Integrationsverhalten, Audit-Exporte, Berechtigungen, Workflow-Konfiguration und Migrationsunterstützung überprüfen. Bitten Sie Anbieter um aktuelle API-Dokumentation und ein Datenflussdiagramm. Testen Sie eine Reise von einer Kontoanfrage bis zu einer Kreditempfehlung. Fordern Sie einen Export an, der Einwilligungsänderungen, Benutzeraktionen, Zeitstempel und die Interaktionshistorie zeigt. Prüfen Sie Bereitstellungsoptionen, Datenresidenz, Aufbewahrungseinstellungen und Vertragsgrenzen. Klären Sie abschließend, wie sich die Preise ändern, wenn Sie Filialen, Benutzer, Produkte oder neue Geschäftsbereiche hinzufügen.