
Los 10 mejores programas CRM bancarios en 2026

Mejor selección de software CRM bancario


El software CRM bancario es una plataforma que conecta los datos de los clientes, el historial de relaciones, la actividad comercial, los flujos de trabajo de préstamos y las interacciones de servicio. El mejor software CRM bancario ayuda a los equipos de banca minorista, comercial y de préstamos a coordinar experiencias relevantes en todos los productos y canales.
Esta guía compara las principales plataformas según la visibilidad de los hogares, la personalización, los flujos de trabajo de referencias, la asistencia para el cumplimiento normativo, las integraciones, la facilidad de uso y los informes. Úsala para identificar la opción adecuada para los recorridos de los clientes de tu banco, tu modelo operativo y tus prioridades de crecimiento.
Por qué confiar en nuestras recomendaciones de software
Nuestro equipo lleva probando y evaluando software desde 2012. Como líderes de CX, sabemos lo difícil —y lo importante— que es elegir el software adecuado.
Para esta guía, evaluamos las herramientas mediante pruebas prácticas e investigación independiente, puntuando las herramientas según nuestros criterios de selección.
Nuestras reseñas reflejan nuestro criterio editorial humano, no un discurso de ventas.
Tabla comparativa: software CRM bancario
Compara los precios y las especificaciones en paralelo del software CRM bancario que ha llegado a mi selección.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | La mejor opción para ventas cruzadas impulsadas por IA en varias líneas bancarias | Prueba gratuita de 30 días + demostración gratuita disponible | Desde $325/usuario/mes (facturado anualmente) | Website | |
| 2 | Ideal para bancos que necesitan la siguiente mejor acción basada en IA a gran escala | Demostración gratuita disponible | Precio bajo solicitud | Website | |
| 3 | Ideal para bancos que realizan un seguimiento de las referencias de ventas cruzadas | Demo gratuita disponible | Precios disponibles previa solicitud | Website | |
| 4 | La mejor opción para el crecimiento de relaciones crediticias con el cumplimiento normativo como prioridad | Demostración gratuita disponible | Precio previa solicitud | Website | |
| 5 | Ideal para el cumplimiento normativo bancario y los procesos de préstamos | Demo gratuita disponible | Precios bajo solicitud | Website | |
| 6 | Ideal para asignar relaciones a nivel de hogar | Demostración gratuita disponible | Precio previa solicitud | Website | |
| 7 | Ideal para prestamistas comerciales en sistemas bancarios centrales | No disponible | Precio disponible previa solicitud | Website | |
| 8 | Ideal para ventas cruzadas y seguimiento de referencias impulsados por IA | Demostración gratuita disponible | Precios bajo solicitud | Website | |
| 9 | Ideal para ventas cruzadas impulsadas por IA en bancos medianos y grandes | Plan gratuito + demostración gratuita disponible | Precios bajo solicitud | Website | |
| 10 | Ideal para procesos configurables de préstamos y cuentas | Prueba gratuita de 15 días + plan gratuito disponible | Desde $14/usuario/mes (facturado anualmente) | Website |
Reseñas del mejor software CRM bancario
A continuación encontrarás mis resúmenes del mejor software CRM bancario de mi selección. Mis reseñas examinan las capacidades, los casos de uso más adecuados y las integraciones de cada plataforma CRM bancaria para ayudarte a encontrar la opción correcta.

La mejor opción para ventas cruzadas impulsadas por IA en varias líneas bancarias
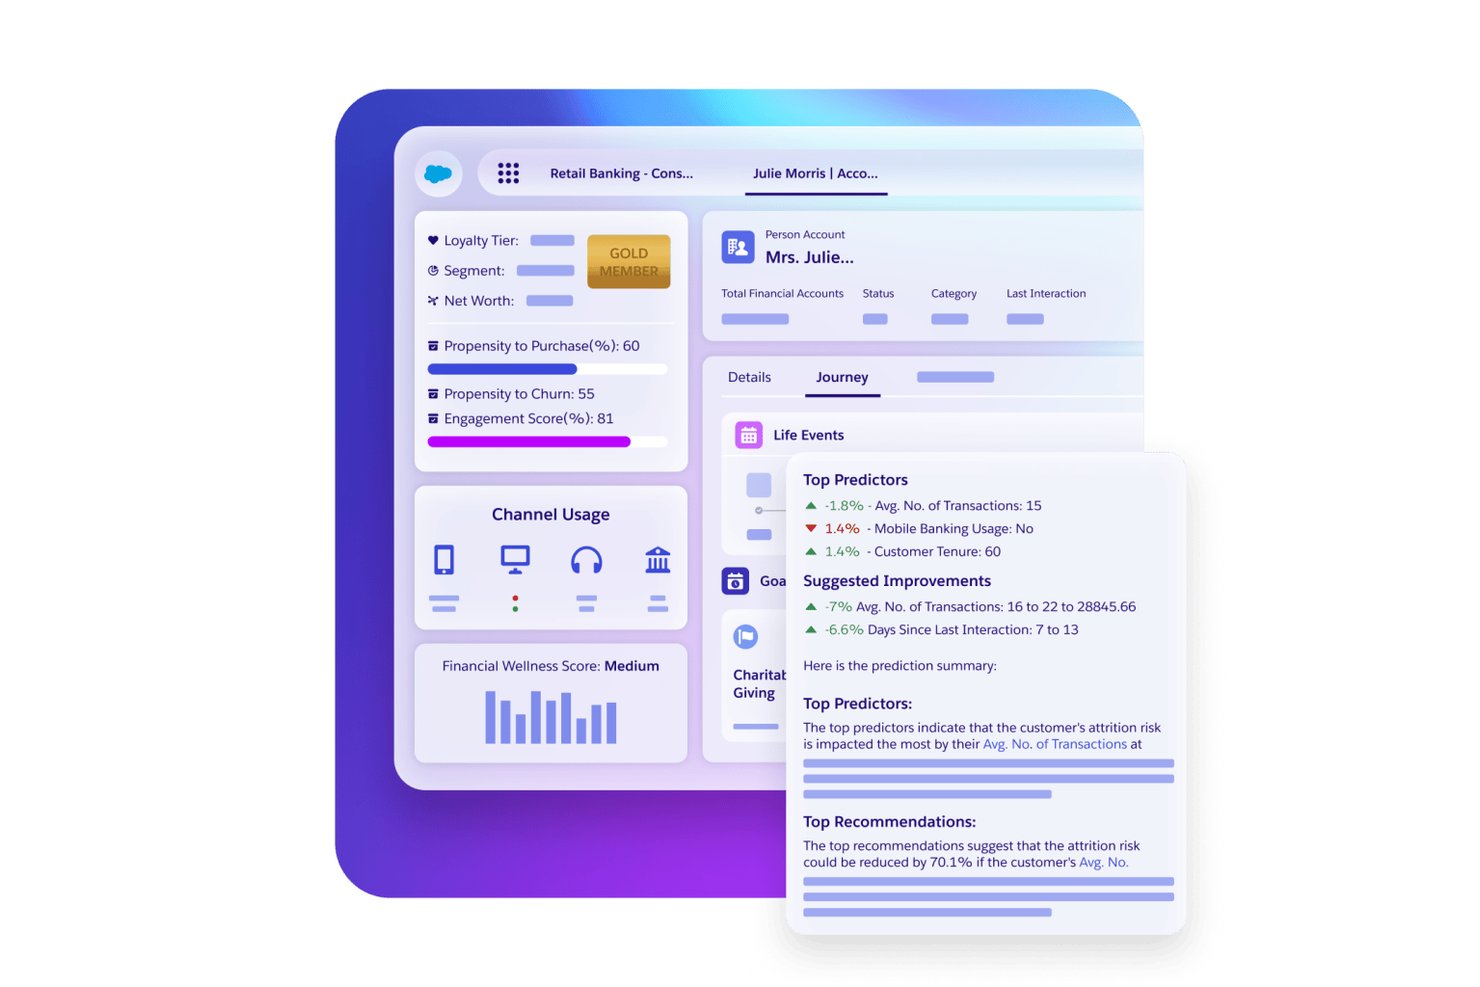
Salesforce Financial Services Cloud es un CRM bancario creado en la plataforma Salesforce que combina la gestión de relaciones, las ventas cruzadas impulsadas por IA, el seguimiento de carteras de préstamos y depósitos, los controles de cumplimiento y las integraciones bancarias centrales en las líneas de banca minorista y comercial.
¿Para quién es más adecuado Salesforce Financial Services Cloud?
Los bancos minoristas y comerciales que necesitan ventas cruzadas impulsadas por IA, controles de cumplimiento y una vista unificada del cliente en varias líneas bancarias obtendrán el mayor provecho de esta plataforma.
Por qué elegí Salesforce Financial Services Cloud
Salesforce Financial Services Cloud ocupa un lugar en mi lista de opciones principales porque ningún otro CRM bancario iguala sus capacidades de ventas cruzadas impulsadas por IA en varias líneas de productos. Me gusta especialmente el motor de IA de la siguiente mejor acción, que clasifica las oportunidades de venta cruzada en tiempo real y distribuye referencias inteligentes entre las líneas minorista y comercial. Los componentes de puntuación de referencias permiten a los banqueros realizar un seguimiento del rendimiento de las referencias según la tasa de conversión y el estado, para que una referencia hipotecaria no se pierda inadvertidamente.
Características principales de Salesforce Financial Services Cloud
- Mapeo de hogares y relaciones: El Centro de Relaciones Accionables (ARC) representa visualmente las conexiones entre clientes, hogares y empresas, para que los banqueros puedan ver el panorama completo de las relaciones en una sola vista.
- Navegador de cumplimiento de procesos: Una herramienta de cumplimiento integrada que gestiona confirmaciones de políticas, encuestas de riesgos y extracción de cláusulas asistida por IA para mantener a tu equipo preparado para las auditorías.
- Estudio de procesos de servicio: Un creador de flujos de trabajo de bajo código que permite a tu equipo configurar procesos de servicios bancarios, como la recopilación de documentos KYC y la apertura de cuentas, sin una participación significativa de los desarrolladores.
- Registro de auditoría de campos de Salesforce Shield: Realiza un seguimiento de hasta 10 años de historial a nivel de campo en hasta 200 campos por objeto, proporcionando a los equipos de cumplimiento y operaciones un registro detallado y a largo plazo de los cambios en los datos.
Integraciones de Salesforce Financial Services Cloud
Salesforce Financial Services Cloud ofrece integraciones nativas con MuleSoft Anypoint Platform, Data 360, Tableau, Slack y Agentforce. Se conecta con Jack Henry SilverLake, Snowflake, Databricks, AWS y Equifax mediante MuleSoft, Data 360 o socios del marketplace.
Pros and Cons
Pros:
- Los perfiles unificados conectan cuentas e interacciones
- La IA clasifica las oportunidades de venta cruzada en varias líneas bancarias
- Las herramientas de auditoría admiten historiales de campos a largo plazo
Cons:
- La configuración avanzada requiere conocimientos especializados de Salesforce
- Las pantallas sobrecargadas complican la revisión de registros de gran volumen
CRMNEXT
Ideal para bancos que necesitan la siguiente mejor acción basada en IA a gran escala
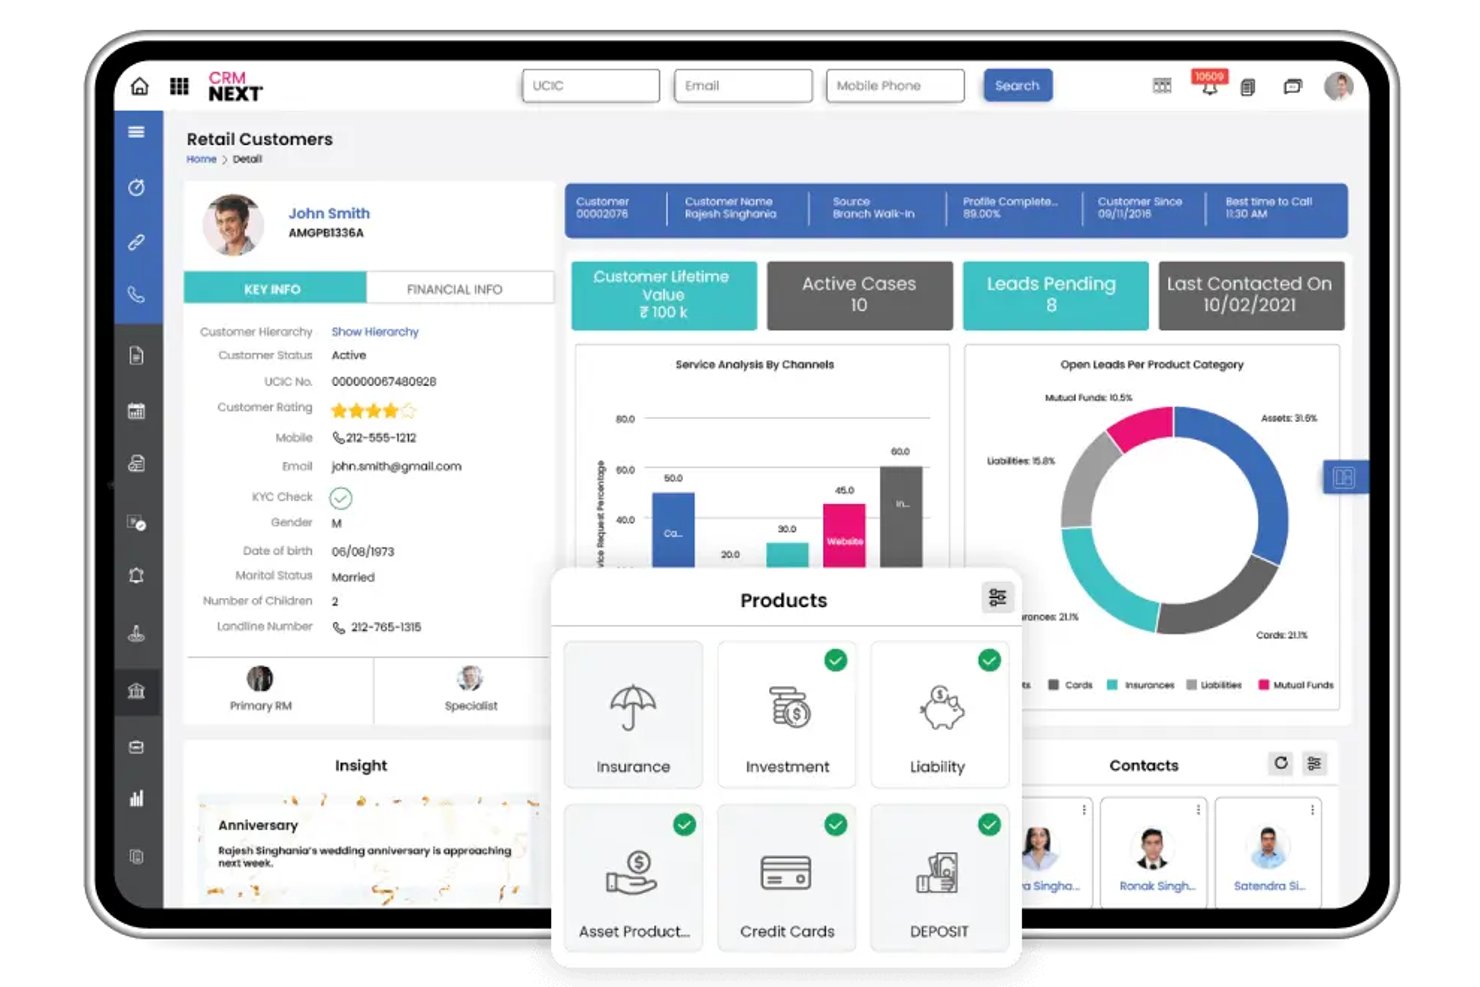
CRMNEXT es una plataforma CRM bancaria diseñada para instituciones financieras minoristas y corporativas, que ofrece recomendaciones de la siguiente mejor acción impulsadas por IA, gestión omnicanal de las relaciones con los clientes, seguimiento de oportunidades e integraciones con sistemas bancarios centrales.
¿Para quién es más adecuado CRMNEXT?
CRMNEXT es una opción excelente para bancos minoristas, bancos comerciales y cooperativas de crédito que necesitan un CRM diseñado específicamente para el sector bancario, con integraciones profundas con sistemas bancarios centrales y recomendaciones de la siguiente mejor acción impulsadas por IA para el personal de primera línea.
Por qué elegí CRMNEXT
He incluido CRMNEXT entre mis opciones principales porque está diseñado específicamente para la banca a gran escala, con la siguiente mejor acción basada en IA integrada en la experiencia del personal de primera línea en lugar de añadida posteriormente. Me gusta especialmente la función Tarjeta de información, que muestra las siguientes mejores ofertas y las puntuaciones de riesgo de abandono directamente en la vista 360 del miembro, para que los gestores de relaciones puedan actuar sobre señales en tiempo real sin cambiar de pantalla. En Magnifi Financial, esto se tradujo en un 19 % más de referencias interanuales y una tasa de cierre de oportunidades del 60 %.
Características principales de CRMNEXT
- Vista 360 del miembro: Muestra las tenencias de productos, las transacciones recientes, las preferencias de canal, las puntuaciones de riesgo de abandono y las puntuaciones de oportunidades en una sola pantalla, con la posibilidad de iniciar préstamos o cuentas desde el mismo lugar.
- Creador de flujos de trabajo de arrastrar y soltar: Permite configurar activadores basados en el comportamiento del miembro y crear recorridos automatizados de incorporación sin escribir código.
- Paneles basados en roles: Los gerentes y responsables de sucursal realizan un seguimiento de los objetivos del equipo, las carteras de préstamos y los tiempos de ciclo mediante paneles configurables basados en componentes que no requieren actualizaciones por parte de un desarrollador.
- Gestión de campañas omnicanal: Ejecuta campañas de venta cruzada dirigidas a través de correo electrónico, SMS y WhatsApp, con un historial compartido de las interacciones del miembro en los canales de sucursal, teléfono y digitales.
Integraciones de CRMNEXT
CRMNEXT incluye integraciones con Symitar, Silverlake/Jack Henry, Corelation y Temenos, además de más de 150 conectores para la apertura digital de cuentas y la banca corporativa, y más de 170 para préstamos. Su arquitectura sin interfaz y basada en API admite integraciones personalizadas.
Pros and Cons
Pros:
- Las siguientes acciones basadas en IA orientan las recomendaciones del personal de primera línea
- La vista 360 específica para banca unifica el contexto del cliente
- Los flujos de trabajo configurables permiten gestionar procesos bancarios complejos
Cons:
- Los informes pueden resultar poco intuitivos para algunos usuarios
- Los usuarios informan de ralentizaciones ocasionales y problemas con el navegador
Abrigo
Ideal para bancos que realizan un seguimiento de las referencias de ventas cruzadas
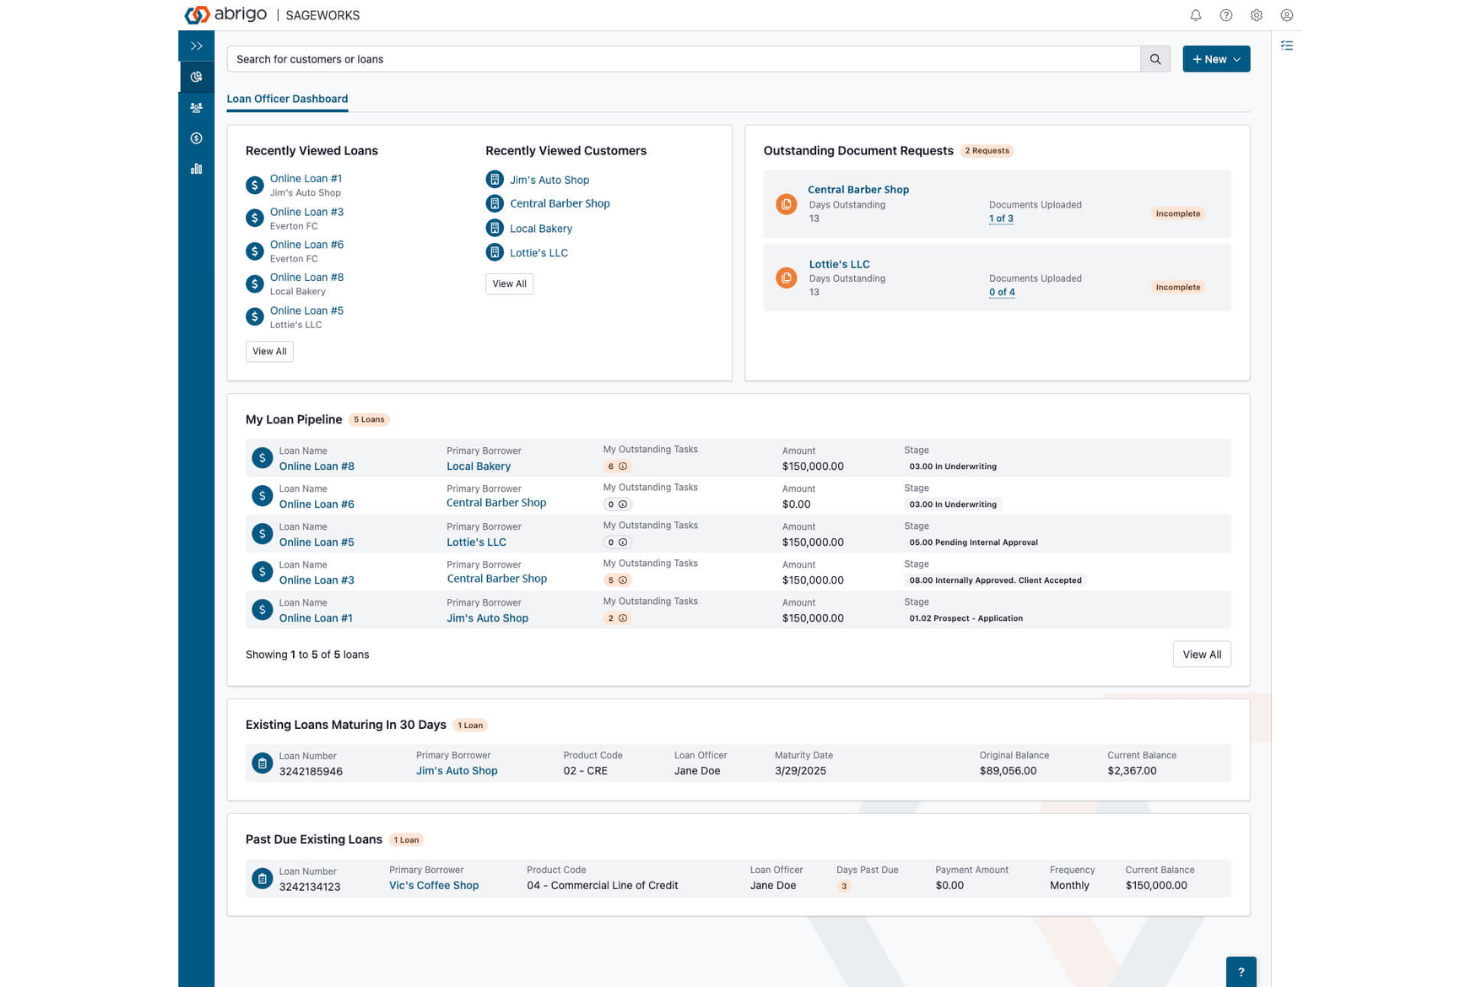
Abrigo es una plataforma de CRM bancario basada en 360 View que combina perfiles de clientes unificados, seguimiento de referencias y ventas cruzadas, gestión del canal de ventas, automatización de marketing e integraciones con sistemas bancarios centrales para bancos y cooperativas de crédito.
¿Para quién es más adecuado Abrigo?
El CRM bancario de Abrigo es una opción excelente para bancos comunitarios y cooperativas de crédito que necesitan un seguimiento de referencias y una gestión de ventas cruzadas diseñados específicamente para el sector y vinculados directamente a su sistema bancario central.
Por qué elegí Abrigo
Elegí Abrigo como una de las mejores opciones porque su seguimiento de referencias está integrado directamente en el perfil del cliente, en lugar de añadirse posteriormente como una función secundaria. SmartPops muestra indicaciones de ventas cruzadas en tiempo real en la pantalla del empleado bancario durante la conversación, mientras que el canal de referencias se cierra automáticamente cuando se abre una cuenta nueva. También me gusta que Objetivos & incentivos vincule el rendimiento de las referencias con las tarjetas de puntuación y las exportaciones de nómina, de modo que la actividad de ventas cruzadas pueda medirse tanto a nivel individual como de sucursal.
Características principales de Abrigo
- Enriquecimiento de datos con Actionlytics™: Añade datos externos sobre patrimonio, demografía y estilo de vida a los perfiles de clientes y posibles clientes directamente dentro del CRM.
- Automatización de marketing: Crea campañas segmentadas utilizando el comportamiento de las cuentas, la titularidad de productos y los datos demográficos, con seguimiento de aperturas, respuestas y conversiones.
- Seguimiento de la rentabilidad de los clientes: Mide las ganancias a nivel de cuenta, unidad familiar y relación, para que los empleados bancarios puedan priorizar las relaciones de alto valor.
- Sincronización bidireccional con Outlook: Registra automáticamente los correos electrónicos y la actividad del calendario en el registro del cliente correspondiente sin necesidad de introducirlos manualmente.
Integraciones de Abrigo
Abrigo se integra con más de 15 sistemas centrales, incluidos FIS, Fiserv, Jack Henry, Finastra, CSI, DCI, COCC y Corelation, además de Microsoft Outlook y Constant Contact. Su API CRUD admite integraciones personalizadas para clientes, cuentas, referencias, incidencias, canales de ventas y actividades.
Pros and Cons
Pros:
- Realiza un seguimiento de las referencias hasta la apertura de la cuenta
- Muestra indicaciones de ventas cruzadas específicas para cada cliente
- Mapea la rentabilidad de las unidades familiares para establecer prioridades
Cons:
- La captura de interacciones omnicanal sigue siendo limitada
- Los informes y la interfaz pueden parecer anticuados
La mejor opción para el crecimiento de relaciones crediticias con el cumplimiento normativo como prioridad
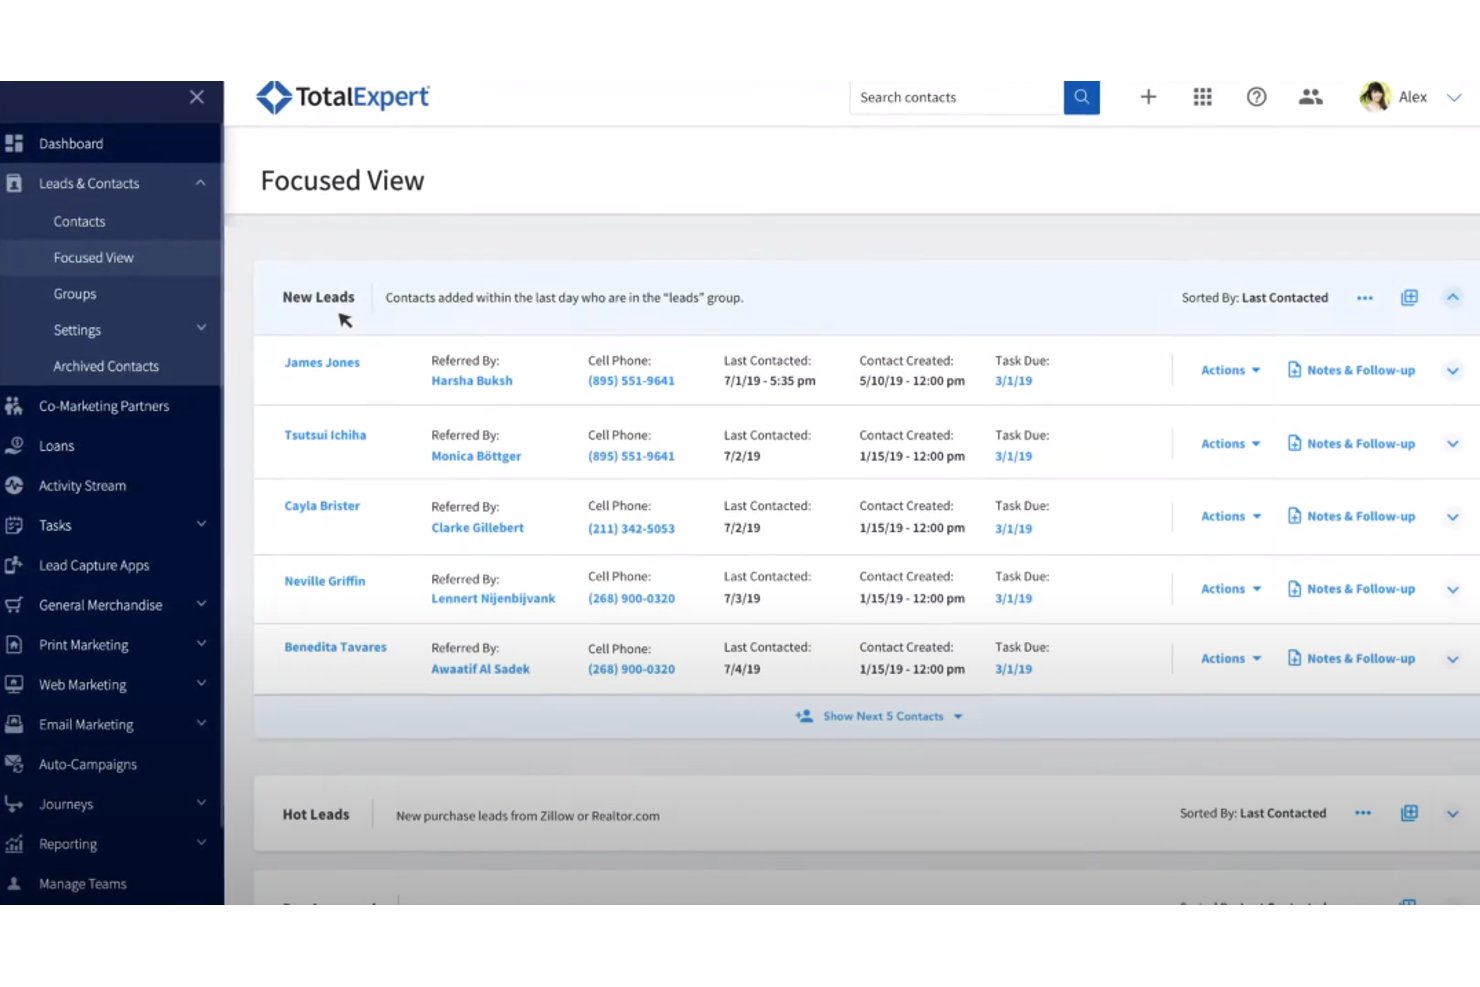
Total Expert es un sistema operativo de atención al cliente, nativo de los servicios financieros, diseñado para bancos y cooperativas de crédito. Combina el seguimiento de relaciones, la automatización de recorridos, la gestión de campañas de venta cruzada y herramientas de cumplimiento normativo en una sola plataforma.
¿Para quién es más adecuado Total Expert?
Total Expert es una opción muy adecuada para bancos y cooperativas de crédito centrados en hipotecas que necesitan incorporar en una sola plataforma el seguimiento del consentimiento con estándares de cumplimiento normativo, la automatización de recorridos y la gestión de campañas de venta cruzada.
Por qué elegí Total Expert
Elegí Total Expert como una de las mejores opciones porque sus herramientas de cumplimiento normativo están integradas en el núcleo de la plataforma, en lugar de añadirse posteriormente. Cada contacto automatizado o iniciado por IA comprueba primero el consentimiento y registra el origen, el texto y la dirección IP en un registro de auditoría inalterable. Su biblioteca de divulgaciones abarca RESPA, TCPA, CCPA y CAN-SPAM, por lo que los bancos y las cooperativas de crédito centrados en hipotecas pueden ejecutar campañas de venta cruzada sin verificar manualmente la exposición normativa en cada envío.
Funciones principales de Total Expert
- Constructor de orquestación de recorridos: Una herramienta visual de arrastrar y soltar para crear secuencias automatizadas y multicanal de contacto, activadas por acontecimientos de vida, cambios en las tasas, umbrales de patrimonio y comportamiento del cliente.
- Señales de intención de Customer IQ: Supervisa los datos de los clientes en las fuentes conectadas para mostrar alertas de actividad y sugerencias del siguiente producto más adecuado para los agentes de préstamos y los equipos de marketing.
- Sincronización de la cartera del LOS: Actualiza automáticamente las etapas de los clientes potenciales en Total Expert cuando cambia el estado del préstamo en el sistema de originación de préstamos conectado, manteniendo actualizadas las vistas de la cartera sin introducir datos manualmente.
- Gestión de campañas de comercialización conjunta: Permite a los agentes de préstamos y a los socios de referencia ejecutar campañas con marca conjunta y conformes con RESPA, con seguimiento por socio y flujos de trabajo de aprobación integrados.
Integraciones de Total Expert
Total Expert informa de más de 70 integraciones del sector, entre ellas Encompass, Blend, nCino y Salesforce. También ofrece acceso a la API para integraciones personalizadas.
Pros and Cons
Pros:
- Los registros de cumplimiento normativo respaldan los contactos regulados
- La automatización de recorridos coordina el contacto digital y humano
- Las señales de los clientes sugieren los siguientes productos pertinentes
Cons:
- Los flujos de trabajo hipotecarios eclipsan las necesidades bancarias más amplias
- Los cambios administrativos pueden requerir asistencia del proveedor
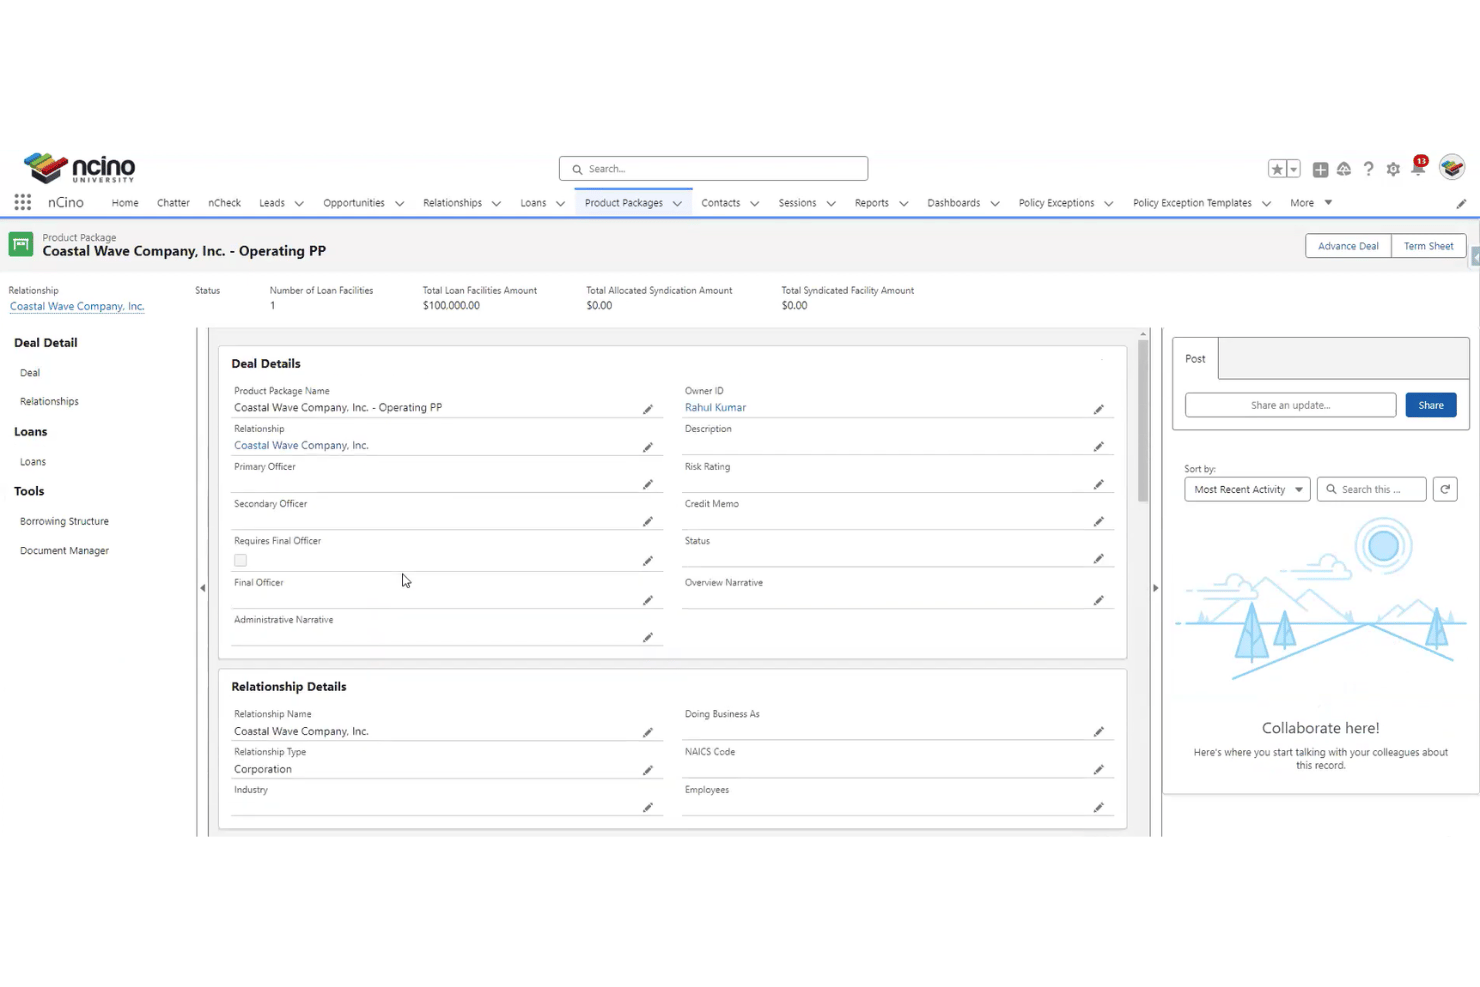
nCino es una plataforma bancaria basada en la nube, desarrollada sobre Salesforce, que abarca los procesos de préstamos comerciales y de consumo, la apertura de cuentas de depósito, la gestión del ciclo de vida de los clientes y los flujos de trabajo de cumplimiento normativo.
¿Para quién es más adecuado nCino?
nCino es una opción muy adecuada para los responsables de banca comercial y los gerentes de operaciones de cooperativas de crédito que necesitan procesos de préstamos y flujos de trabajo de cumplimiento normativo diseñados específicamente para el sector.
Por qué elegí nCino
Elegí nCino como una de las mejores opciones porque la profundidad de sus procesos de cumplimiento normativo y de préstamos es realmente difícil de replicar con un CRM de propósito general. Los flujos de trabajo integrados de KYC, KYB, AML y BSA se ejecutan directamente dentro del proceso de originación de préstamos, por lo que un responsable de banca comercial puede llevar una operación desde la solicitud hasta la suscripción, con cada punto de control de cumplimiento ya integrado. Los paneles del proceso hacen seguimiento de la producción y del rendimiento de la cartera en préstamos comerciales, de consumo y para pequeñas empresas, todo ello sobre una única capa de datos compartida.
Características principales de nCino
- Flujo de trabajo para la apertura de cuentas de depósito: Gestiona solicitantes particulares, de pequeñas empresas y comerciales con varios propietarios en un único flujo, con opciones para pausar, reanudar o abrir varios productos en una sola sesión.
- Pasarela de integración: Conecta nCino con más de 14 plataformas bancarias centrales y más de 50 soluciones de servicios financieros, con conectores prediseñados para los sistemas centrales de Fiserv, Jack Henry y FIS.
- Análisis de operaciones: Paneles bancarios prediseñados con tendencias históricas y comparativas entre pares, basados en datos anonimizados de más de 1.250 instituciones, con un nivel de acceso gratuito.
- Socios digitales de IA basados en roles: Cinco agentes —Ejecutivo, Analista, Servicio, Procesador y Cliente— que automatizan tareas como las pruebas de cumplimiento de cláusulas financieras, la validación de documentos y las revisiones de relaciones en distintos roles bancarios.
Integraciones de nCino
nCino ofrece integraciones mediante Integration Gateway con más de 14 plataformas bancarias centrales y más de 50 soluciones de servicios financieros, incluidas Fiserv, Jack Henry, FIS, Alloy, DocuSign, Plaid y ChexSystems. Las integraciones directas para la apertura de cuentas incluyen Jack Henry SilverLake, jXchange, Symitar y SymXchange.
Pros and Cons
Pros:
- Procesos de préstamos específicos para el sector bancario
- Flujos de trabajo KYC y AML integrados
- Los agentes de IA basados en roles automatizan las revisiones
Cons:
- La dependencia de Salesforce complica la gestión de la propiedad del CRM
- El enrutamiento de referencias sigue sin estar documentado
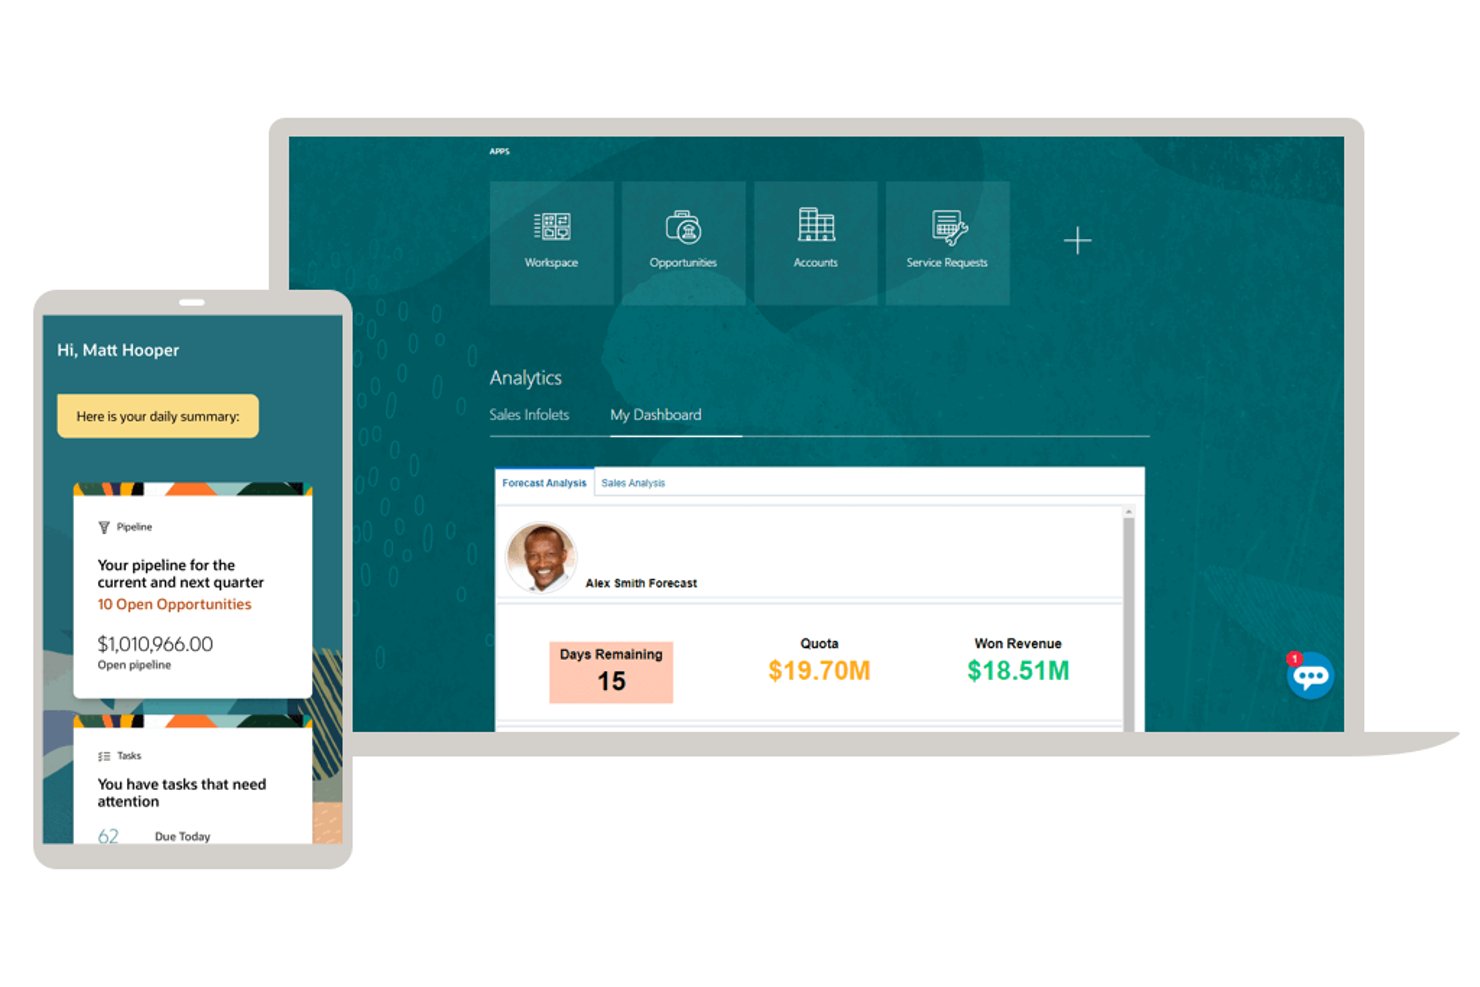
Oracle CRM On Demand Edición de servicios financieros es un CRM enfocado en la banca, con un modelo de datos financieros integrado que abarca perfiles de hogares, cuentas financieras, roles de titulares de cuentas, planes financieros y registros de auditoría configurables.
¿Para quién es más adecuado Oracle Customer Experience?
Oracle Customer Experience es una opción muy adecuada para bancos minoristas que necesitan un modelo de datos integrado para gestionar perfiles de hogares, roles de titulares de cuentas financieras y jerarquías de relaciones entre registros de contactos y empresas.
Por qué elegí Oracle Customer Experience
Elegí Oracle Customer Experience porque su Edición de servicios financieros se basa en un modelo de datos que considera los hogares como la unidad central de las relaciones bancarias. Me gusta cómo el registro de titulares de cuentas financieras vincula contactos individuales, hogares y empresas mediante roles específicos como Propietario, Tutor y Asesor externo, de modo que un gestor de relaciones puede ver en un solo lugar todas las cuentas vinculadas a un hogar. Las listas de selección anidadas para las categorías de productos y los tipos de registro específicos para los planes financieros aportan una estructura real al seguimiento entre hogares.
Características principales de Oracle Customer Experience
- Tipos de registro de cuentas financieras: La Edición de servicios financieros incluye de forma predeterminada seis tipos de registro específicos para la banca: Cuenta financiera, Titulares de cuentas financieras, Participaciones en cuentas financieras, Plan financiero, Producto financiero y Transacción financiera.
- Registro de auditoría configurable: Realiza un seguimiento de los cambios a nivel de campo en los registros mediante un registro de auditoría maestro que registra el usuario, la acción, la marca de tiempo y los valores anterior y nuevo, con ajustes de retención configurables.
- Automatización de flujos de trabajo basada en el tiempo: Configura reglas de flujo de trabajo activadas por eventos y por tiempo que pueden repetirse, volver a comprobar condiciones y escalar tareas mediante secuencias de varios pasos.
- Campos de riesgo y objetivos de los contactos: Los registros de contactos incluyen campos predefinidos para el perfil de riesgo (Agresivo, Moderado, Conservador) y objetivos financieros como Jubilación y Acumulación de patrimonio.
Integraciones de Oracle Customer Experience
Las integraciones nativas no están documentadas con claridad. Oracle CRM On Demand admite API SOAP y REST, además de interfaces de JavaScript, servicios de informes y CTI para conectividad personalizada.
Pros and Cons
Pros:
- Asigna las relaciones financieras de los hogares entre las cuentas
- Incluye registros específicos de cuentas y planes bancarios
- Admite registros de auditoría y flujos de trabajo configurables
Cons:
- Utiliza etapas genéricas para los procesos bancarios
- No ofrece plantillas integradas de cumplimiento bancario
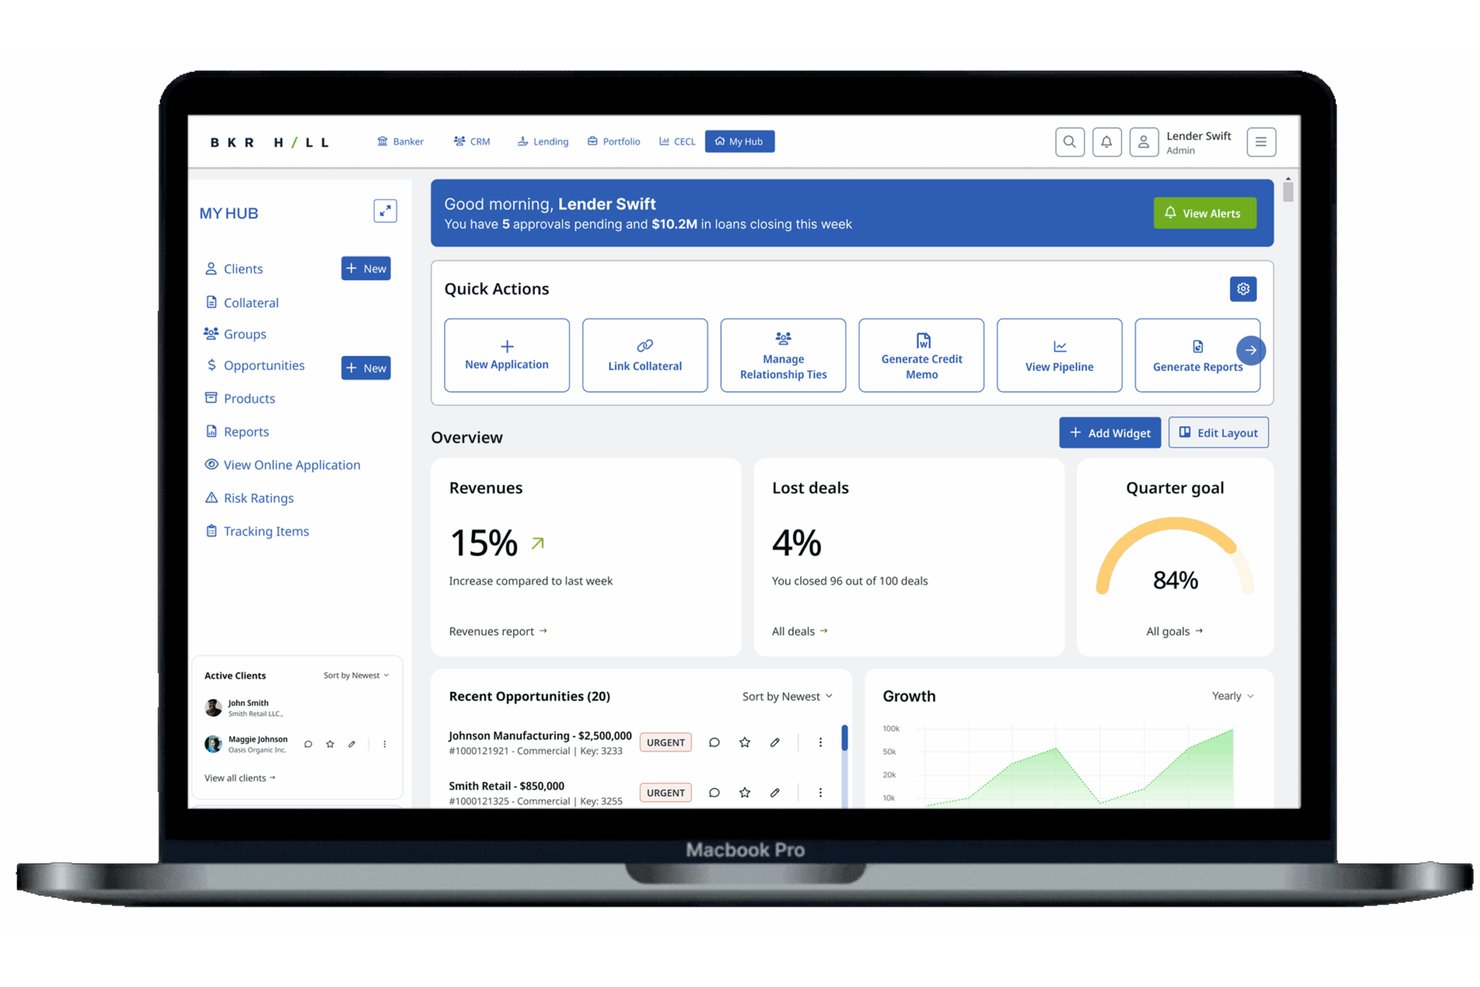
Baker Hill es un CRM bancario y una plataforma de originación de préstamos especializados en préstamos, diseñados para instituciones financieras, que abarcan la gestión del flujo de préstamos comerciales, para pequeñas empresas y de consumo, el seguimiento de relaciones y la automatización de flujos de trabajo.
¿Para quién es más adecuado Baker Hill?
Baker Hill es una opción muy adecuada para oficiales de préstamos comerciales y equipos operativos de cooperativas de crédito cuyas necesidades de CRM giran en torno a los flujos de préstamos y la integración con los sistemas bancarios centrales.
Por qué elegí Baker Hill
Elegí Baker Hill como uno de los mejores porque está diseñado completamente en torno a la forma en que realmente trabajan los prestamistas comerciales, en lugar de estar adaptado a partir de un CRM genérico. Su capa de integración central, Data Pond, extrae datos en tiempo real de Fiserv, Jack Henry y FIS directamente a los perfiles de los prestatarios, de modo que los oficiales de préstamos no tienen que conciliar los registros manualmente. También me gusta que la gestión inteligente de flujos de trabajo automatice el monitoreo de convenios y las alertas de renovación vinculadas a eventos reales del ciclo de vida de los préstamos, algo importante cuando se gestionan carteras comerciales complejas en un sistema bancario central.
Características principales de Baker Hill
- Gestión del flujo de ventas: Realiza un seguimiento de las oportunidades por etapa, probabilidad de cierre y fecha de cierre prevista en préstamos comerciales, para pequeñas empresas y de consumo.
- Planes de relaciones: Crea y gestiona planes de relaciones estructurados para clientes individuales, incluidos objetivos, historial de interacciones y actividad de llamadas compartida entre tu equipo.
- Asistente de IA Ask BKR: Obtén información de clientes en tiempo real, comprobaciones de políticas, orientación sobre tareas y alertas de riesgos del flujo de ventas directamente en la plataforma.
- Procesamiento inteligente de documentos: Extrae y completa automáticamente datos de estados financieros a partir de los formularios 1040, 1065, 1120 y 1120S del IRS.
Integraciones de Baker Hill
Baker Hill se integra con Fiserv, Jack Henry, FIS, COCC, Corelation, Salesforce, Microsoft Dynamics 365, Okta, TransUnion y LexisNexis Risk Solutions. Glyue iPaaS de Sandbox Banking también conecta Baker Hill con más de 14 plataformas centrales.
Pros and Cons
Pros:
- Los flujos de préstamos abarcan varios productos crediticios
- La automatización de flujos de trabajo facilita el seguimiento de convenios y renovaciones
- Los grupos de relaciones organizan registros complejos de prestatarios
Cons:
- El CRM se centra estrechamente en las operaciones de préstamos
- Las campañas de venta cruzada requieren servicios de marketing gestionados
Ideal para ventas cruzadas y seguimiento de referencias impulsados por IA
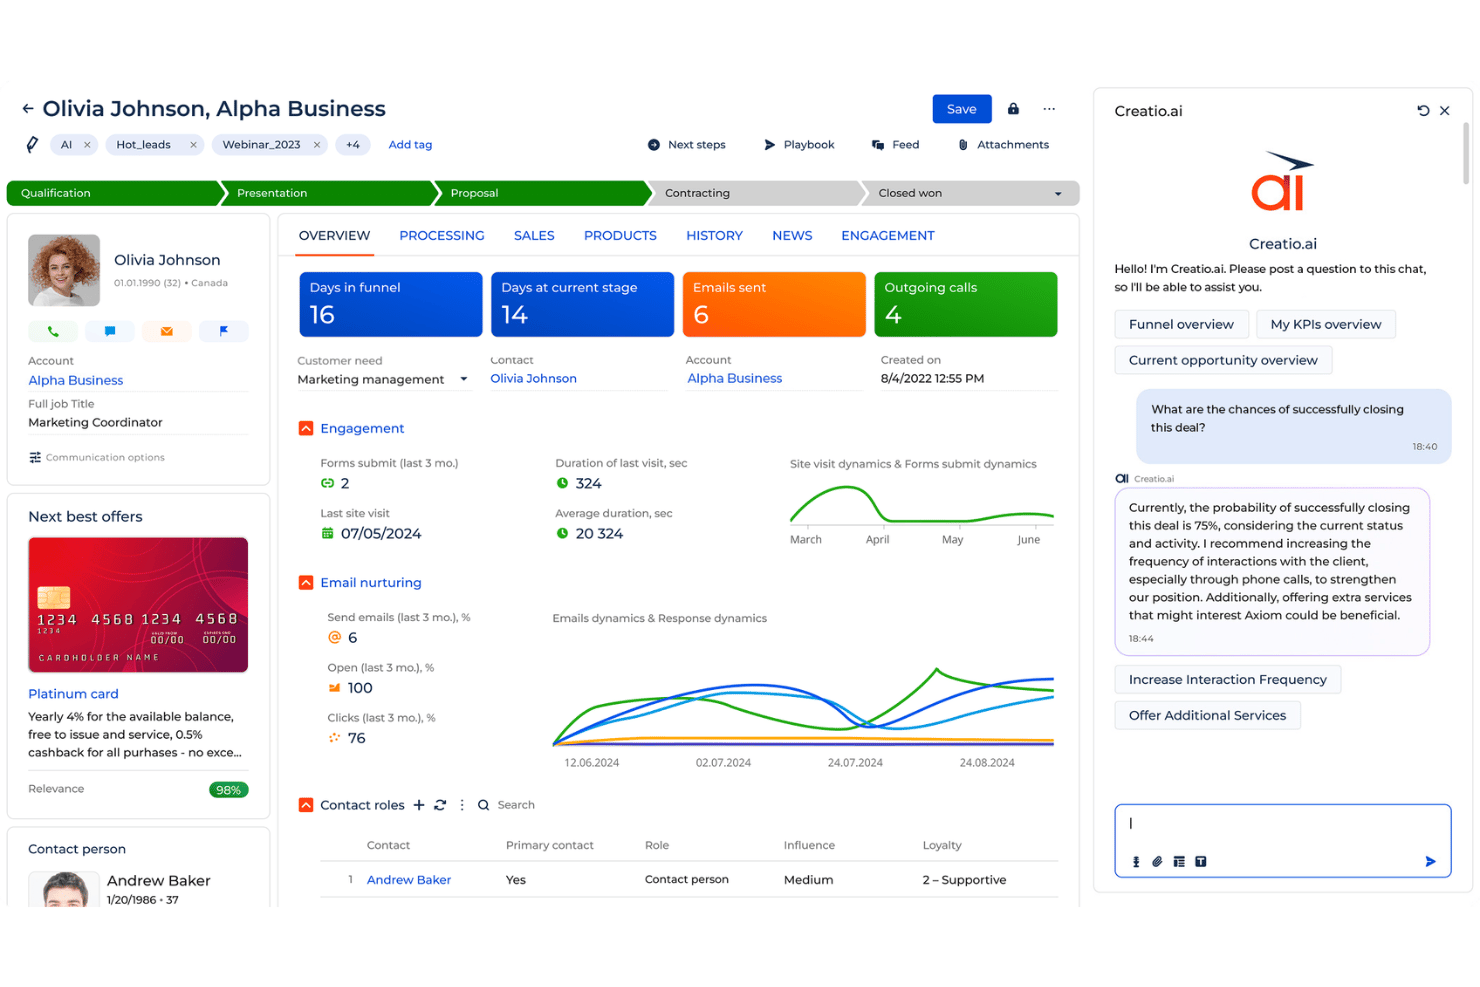
Creatio Bank.AI es una plataforma de CRM con IA específica para banca que combina el seguimiento del embudo de ventas, perfiles 360 de clientes, gestión de referencias y ventas cruzadas impulsada por IA, flujos de trabajo de cumplimiento y agentes bancarios prediseñados para préstamos, depósitos y servicio de cuentas.
¿Para quién es más adecuada Creatio Bank.AI?
Creatio Bank.AI es una opción excelente para bancos minoristas, bancos comerciales y cooperativas de crédito que buscan atribución de referencias impulsada por IA, automatización de ventas cruzadas y flujos de trabajo de cumplimiento en una sola plataforma.
Por qué elegí Creatio Bank.AI
Elegí Creatio Bank.AI como una de las mejores opciones porque su Agente de referencias va mucho más allá de la atribución básica: detecta señales reales, como eventos de liquidez y actividad empresarial externa; después asigna puntuaciones a los contactos, acredita a los introductores antes de que se cierre la ventana de atribución y se vuelve a entrenar con los resultados a lo largo del tiempo. Junto con el Agente de la siguiente mejor oferta, que sopesa la propensión, la elegibilidad y el momento adecuado antes de presentar ofertas a través de canales digitales, correo electrónico y sucursales, el seguimiento de ventas cruzadas está realmente diseñado para los flujos de trabajo bancarios.
Características principales de Creatio Bank.AI
- Agente de gestión de relaciones: Envía a los banqueros un resumen diario de la cartera con una lista de contactos clasificada, notas previas a la llamada y resúmenes de seguimiento redactados por IA basados en la actividad de la cuenta.
- Flujos de trabajo de KYC y AML: Ejecuta verificaciones guiadas de identidad, controles de sanciones y evaluación de riesgos; después genera borradores de SAR a partir de plantillas integradas, con una cronología completamente auditable.
- Agente de renovación: Supervisa los vencimientos de certificados de depósito (CD), líneas de crédito y tasas promocionales, e inicia el contacto 90 días antes, comparando las opciones de renovación con las tasas de la competencia.
- Configuración de flujos de trabajo sin código: Permite a los equipos comerciales y de cumplimiento ajustar los embudos, las reglas de los agentes y el enrutamiento de casos sin recurrir al equipo de desarrollo.
Integraciones de Creatio Bank.AI
Creatio Bank.AI ofrece integraciones del mercado de aplicaciones, incluido un conector de pago de Jack Henry Symitar para cuentas, participaciones, préstamos y tarjetas.
Pros and Cons
Pros:
- La atribución de referencias específica para banca realiza un seguimiento del crédito del introductor
- Los agentes de IA guían las siguientes mejores ofertas y las renovaciones
- Flujos de trabajo auditables de KYC, AML y cumplimiento normativo
Cons:
- Las implementaciones complejas requieren planificación y responsables definidos
- La asignación publicada de hogares minoristas sigue siendo limitada
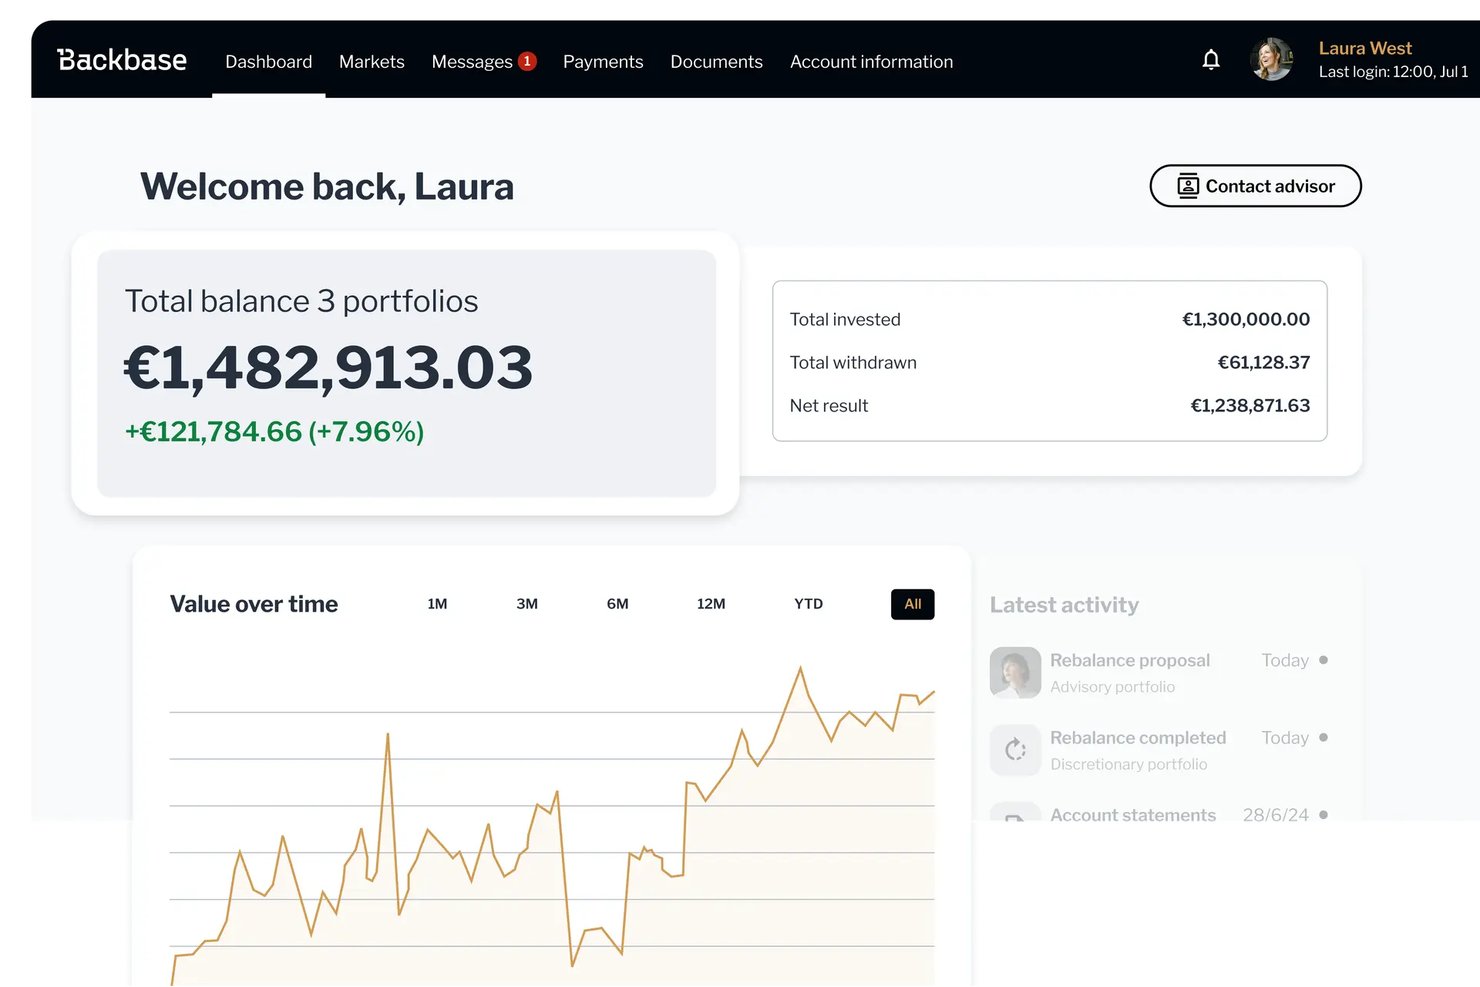
Backbase es una plataforma de interacción bancaria nativa de IA que se superpone a su núcleo y CRM existentes para ofrecer incorporación de clientes, originación de préstamos, orquestación de ventas cruzadas y vistas unificadas de clientes en canales digitales, sucursales y asistidos.
¿Para quién es más adecuado Backbase?
Backbase es una opción ideal para bancos medianos y grandes que necesitan una orquestación de ventas cruzadas impulsada por IA en los canales digitales, de sucursales y asistidos, sin reemplazar su núcleo ni su CRM existentes.
Por qué elegí Backbase
He incluido Backbase entre mis opciones principales porque su motor de Inteligencia de Relaciones hace algo que la mayoría de los CRM bancarios no hace: genera recomendaciones de venta cruzada a partir de datos de cuentas en tiempo real en lugar de segmentos estáticos, comprobando la elegibilidad antes de mostrar cualquier recomendación a un empleado bancario. El Orquestador del Ciclo de Vida del Cliente detecta señales como depósitos a punto de vencer o acontecimientos vitales y, a continuación, envía indicaciones sobre la siguiente mejor acción directamente a los flujos de trabajo del personal.
Características principales de Backbase
- Grafo del estado del cliente: Un mapa de clientes en tiempo real que se actualiza continuamente y reúne las cuentas, las señales de comportamiento, las conexiones del hogar y las solicitudes activas en una sola vista.
- Controles de cumplimiento Sentinel: Comprueba la identidad, los permisos y las políticas antes de ejecutar cualquier acción, emitiendo tokens de decisión y registrando un seguimiento de auditoría completo tanto para las decisiones del personal como de la IA.
- Agentes de operaciones del cliente: Agentes de IA especializados gestionan el rastreo de pagos, la recepción de disputas y las comprobaciones de elegibilidad, con un seguimiento de casos que acompaña cada incidencia hasta su resolución entre los distintos equipos.
- Conectores del núcleo Grand Central: Más de 50 conectores prediseñados enlazan Backbase con sistemas bancarios centrales como Mambu, Thought Machine y Jack Henry mediante los estándares de datos BIAN e ISO 20022.
Integraciones de Backbase
Backbase ofrece más de 50 integraciones listas para usar, incluidas Mambu, Thought Machine y Jack Henry a través de Grand Central. Es compatible con API abiertas y modelos de datos BIAN e ISO 20022, además de integraciones de mercado para servicios de tecnología financiera y sistemas centrales personalizados.
Pros and Cons
Pros:
- Recomendaciones de la siguiente mejor acción impulsadas por IA
- Vistas unificadas del cliente y del hogar
- Controles auditables para decisiones de IA
Cons:
- No ofrece una gestión específica del flujo de oportunidades
- El seguimiento de referencias sigue sin estar documentado

Zoho CRM
Ideal para procesos configurables de préstamos y cuentas
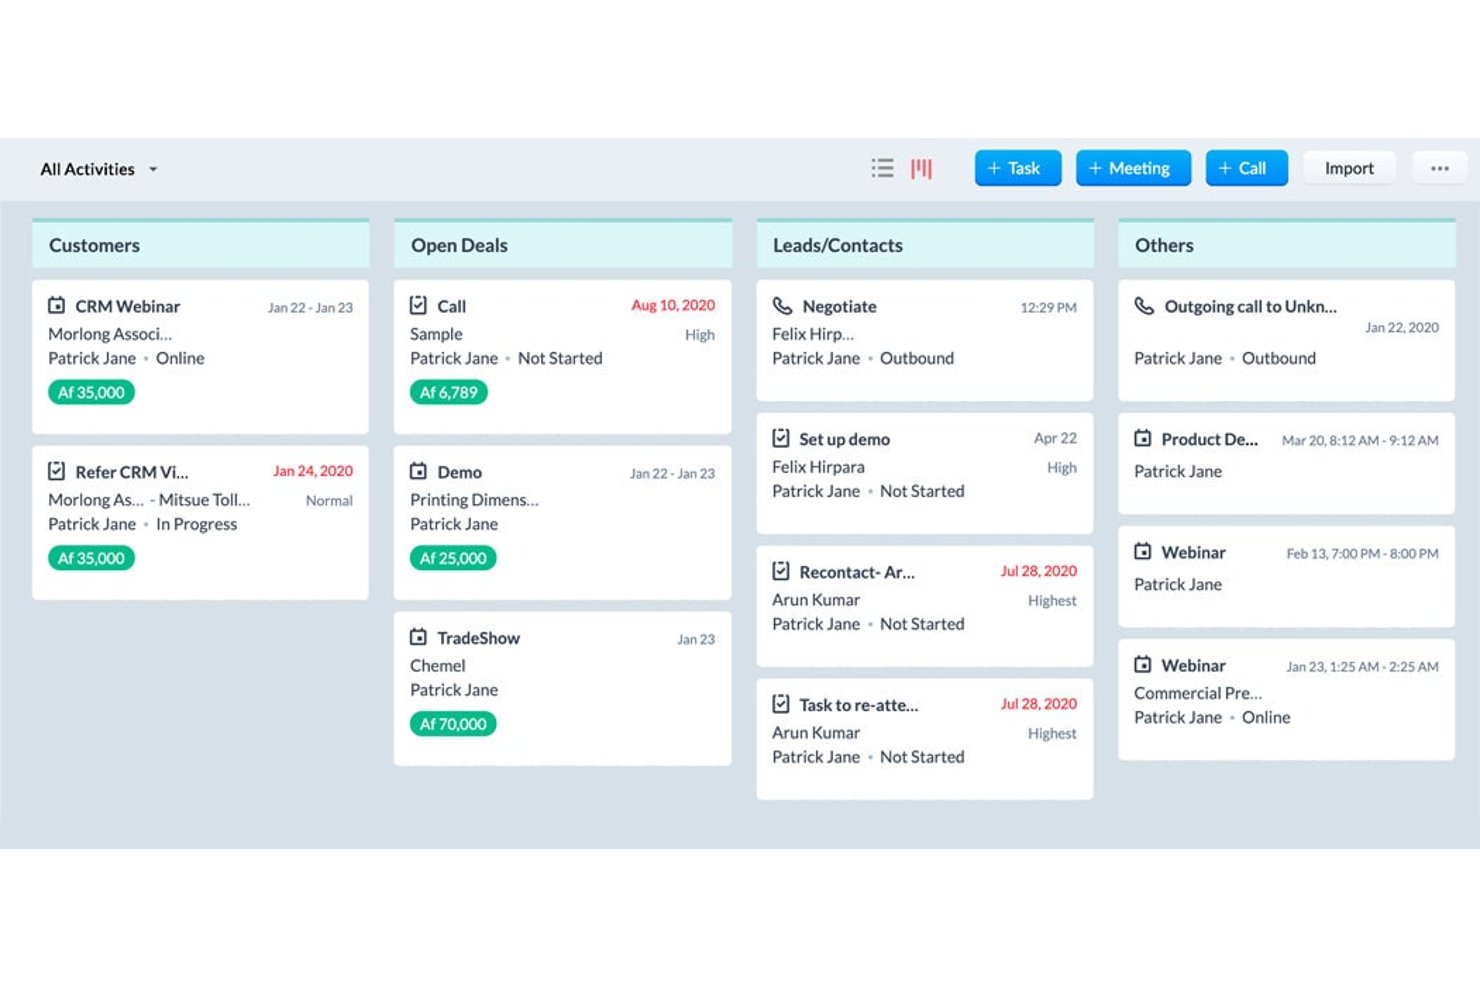
Zoho CRM es una plataforma CRM configurable que admite la originación de préstamos, los procesos de apertura de cuentas, la automatización de flujos de trabajo y la gestión de relaciones con los clientes para equipos de servicios financieros.
¿Para quién es más adecuado Zoho CRM?
Zoho CRM es una buena opción para equipos de servicios financieros que desean crear procesos personalizados para préstamos y cuentas sin pagar por una plataforma bancaria especializada.
Por qué elegí Zoho CRM
Elegí Zoho CRM como una de las mejores opciones por el gran alcance de sus herramientas de procesos y flujos para los procesos de trabajo específicos de la banca. He creado procesos separados para la apertura de cuentas personales y empresariales, con etapas como 'Aprobación de cumplimiento normativo' y 'Aprobación del equipo legal' que activan notificaciones automatizadas para los equipos correspondientes. Los diseños de procesos permiten restringir cada etapa con controles basados en roles y validaciones de campos, exactamente lo que necesita la originación de préstamos cuando las aprobaciones multinivel dependen del valor del préstamo.
Características principales de Zoho CRM
- Siguiente mejor experiencia de Zia: Muestra los siguientes pasos recomendados en los registros de clientes potenciales, contactos y negocios, junto con explicaciones, negocios anteriores similares y sugerencias de correos electrónicos preliminares.
- Vista 360 del cliente: Consolida los datos personales y financieros, las solicitudes de servicio, la actividad de la cuenta, las preferencias de comunicación y los indicadores de KYC faltantes en un único registro.
- Cifrado a nivel de campo: Cifra campos de datos confidenciales, como los números de cuenta, a nivel de módulo; está disponible en Enterprise y planes superiores.
- Registro de auditoría: Realiza un seguimiento de los cambios de adición, actualización, eliminación, importación, exportación y configuración, con una retención de tres años, visibilidad basada en roles y exportación a CSV.
Integraciones de Zoho CRM
Zoho CRM cuenta con integraciones nativas con Gmail, Outlook, Slack, Zoom, Microsoft Teams, Google Ads, QuickBooks y Zoho Desk, Analytics, Sign y Campaigns. También admite más de 1.000 aplicaciones de Marketplace, API REST, webhooks, Zoho Flow y Deluge para conexiones personalizadas con sistemas bancarios centrales.
Pros and Cons
Pros:
- Procesos configurables de préstamos y cuentas
- Las aprobaciones específicas por etapa respaldan los procesos de trabajo bancarios
- La vista 360 del cliente unifica los datos de servicio y ventas
Cons:
- Las conexiones con sistemas bancarios centrales requieren desarrollo personalizado
- No incluye plantillas integradas de KYC, AML o Reg B
New Product Updates from Zoho CRM

Zoho CRM Adds Workflow Automation for Subform Actions
Zoho CRM now lets you automate subform events with workflow rules, triggering actions when rows are added, edited, or deleted based on conditions. For more information, visit Zoho CRM's official site.
 .
Otro software CRM bancario
Estas son algunas opciones adicionales que no llegaron a mi lista principal, pero que aún merece la pena consultar:
- HubSpot
Ideal para campañas de depósitos y préstamos impulsadas por marketing
- HubSpot CRM
Ideal para la venta cruzada impulsada por marketing en campañas bancarias
- Redtail CRM
Ideal para el contacto y los registros de auditoría centrados en asesores
- Wealthbox CRM
Ideal para CRM de gestión patrimonial en bancos y cooperativas de crédito
- Microsoft Dynamics 365 CRM
Ideal para CRM bancario nativo de Microsoft 365
- SugarAI
Ideal para la automatización flexible de flujos de trabajo en banca


Cómo evalúo el software CRM bancario
Divido mi evaluación en tres partes: funcionalidad principal (con mayor peso), donde busco herramientas capaces de realizar un seguimiento de los procesos de préstamos y cuentas y conectarse con los sistemas bancarios centrales; características destacadas, como la siguiente mejor acción impulsada por IA; y aspectos que van más allá de las funcionalidades, incluido el soporte para la incorporación y la calidad de la implementación.
Funcionalidad principal (requisitos básicos para esta lista)
Cuando selecciono herramientas para mi lista, asigno a cada una una puntuación en una escala de 0 (no ofrece la funcionalidad) a 5 (sobresale en esta área) para cada funcionalidad principal que se indica a continuación. Después convierto el total en un porcentaje para ayudar a evaluar la adecuación general de cada herramienta, dando un peso adicional a las funcionalidades que he considerado esenciales.
- Seguimiento de procesos (esencial): Evalúo si el CRM admite etapas específicas de los bancos, como la originación de préstamos, el crecimiento de depósitos y la apertura de cuentas en varias líneas de productos.
- Integración con la banca central (esencial): Cada herramienta debe conectarse con plataformas bancarias centrales para sincronizar los datos de clientes y cuentas, por lo que compruebo la existencia de conectores prediseñados y la flexibilidad de las API.
- Vista unificada del cliente: Busco un único perfil que consolide las cuentas, los productos contratados y las interacciones entre los equipos de banca minorista, comercial y de préstamos.
- Cumplimiento y registros de auditoría: Los registros detallados y exportables de las interacciones con los clientes y del consentimiento son importantes, especialmente para las instituciones que afrontan revisiones regulatorias.
- Gestión de referencias y ventas cruzadas: Evalúo cómo la plataforma distribuye las referencias entre departamentos y realiza un seguimiento de su gestión posterior, ya que las transferencias manuales suelen ser el punto en el que se desmoronan las oportunidades de venta cruzada.
- Automatización de tareas y flujos de trabajo: Los activadores de tareas automatizados vinculados a eventos del ciclo de vida, como la incorporación, la renovación o el vencimiento de una cuenta, me ayudan a medir cuánta coordinación manual puede eliminar un equipo.
Una vez que tengo una lista de herramientas que cumplen los criterios, considero qué diferencia a cada plataforma.
Factores diferenciadores (lo que distingue a los proveedores)
Así es como comparo y contrasto los distintos proveedores:
Características destacadas
Evalúo cómo gestiona cada plataforma el mapeo de hogares y relaciones, ya que vincular a familiares, empresas con copropietarios y cuentas conjuntas revela el valor total de la relación que un único registro de contacto no puede captar. La siguiente mejor acción impulsada por IA es otro factor diferenciador: busco recomendaciones vinculadas al comportamiento financiero real, en lugar de indicaciones genéricas. También compruebo si las plantillas regulatorias integradas abarcan flujos de trabajo como KYC y AML, lo que evita que los equipos de cumplimiento tengan que crear los pasos de divulgación desde cero.
Aspectos que van más allá de las funcionalidades
Compruebo si un proveedor ofrece una implementación en la nube, local o híbrida, ya que los bancos con normas estrictas de residencia de datos necesitan controlar dónde se alojan los registros de los clientes. El soporte para la implementación es igual de importante: migrar desde un sistema bancario central heredado a mitad del trimestre puede interrumpir las relaciones de préstamo activas si el proveedor no ofrece una incorporación estructurada y recursos específicos para la migración. También evalúo cómo escala la concesión de licencias con el crecimiento, desde una cooperativa de crédito de una sola sucursal hasta un banco regional con múltiples estatutos que añade nuevas líneas de negocio.
Cómo elegir un software CRM bancario
Elige un software CRM bancario comprobando en la práctica si es compatible con los recorridos de tus clientes, los controles de datos y tus requisitos operativos.
| Si tu prioridad es… | Busca… |
|---|---|
| Un único registro de cliente para todas las relaciones | Mapas de hogares y reglas documentadas de propiedad de los datos |
| Recorridos coordinados de préstamos y cuentas | Etapas configurables para solicitudes, renovaciones y apertura de cuentas |
| Seguimiento de referencias | Registros transferidos con responsables asignados, marcas de tiempo e historial de estados |
| Preparación para auditorías | Registros de interacciones exportables, registros de consentimiento y ajustes de conservación |
Cómo evaluar tu selección
- Prueba un recorrido real: Pide a cada proveedor que demuestre cómo un cliente nuevo pasa de una consulta sobre una cuenta a una referencia de préstamo en un plazo de 30 minutos.
- Solicita pruebas de integración: Obtén un diagrama actualizado del flujo de datos y documentación de API identificada que muestre cómo se transfieren los registros de clientes y cuentas entre sistemas.
- Verificar la gestión de auditorías: Solicita una exportación de auditoría de muestra que contenga el historial de interacciones, los cambios en los consentimientos, las acciones de los usuarios y las marcas de tiempo.
- Probar la adecuación de la implementación: Solicita un plan de migración de 90 días que identifique la asignación de datos, la gestión de duplicados, las pruebas, la formación y la continuidad del servicio de atención al cliente.
- Elegir el aspecto que se priorizará: Decide si tu prioridad es la profundidad de los flujos de trabajo específicos del sector bancario o una mayor capacidad de configuración para los equipos de atención al cliente, ventas y préstamos.
¿Qué es el software CRM bancario?
El software CRM bancario es una plataforma de gestión de relaciones con los clientes diseñada para instituciones financieras. Conecta los perfiles de los clientes, la actividad de las cuentas, los procesos de préstamos, las interacciones de servicio, las referencias y los registros de cumplimiento en un solo sistema. Los equipos de banca minorista, banca comercial, préstamos y atención al cliente lo utilizan para coordinar las experiencias de los clientes, gestionar los seguimientos e identificar oportunidades de productos relevantes. Las integraciones con los sistemas bancarios centrales ayudan a mantener actualizada la información de clientes y cuentas en todos los sistemas conectados.
Características
Estas son las principales características que busco en un software CRM bancario:
- Perfiles unificados de clientes: Combina los datos de contacto, las relaciones con las cuentas, los productos contratados, el historial de servicio y las comunicaciones en un solo registro. Los equipos pueden revisar la relación completa con un cliente antes de recomendar productos o responder a sus solicitudes.
- Seguimiento de procesos: Gestiona las aperturas de cuentas, las solicitudes de préstamos, las renovaciones y las oportunidades de depósitos mediante etapas definidas. El personal puede asignar responsables, supervisar el progreso e identificar las solicitudes que necesitan seguimiento.
- Integraciones con sistemas bancarios centrales: Conecta el CRM con los sistemas bancarios centrales y otras aplicaciones financieras mediante conectores o APIs. Estas integraciones mantienen coherente la información de clientes y cuentas en todos los sistemas.
- Asignación de relaciones y unidades familiares: Vincula a familiares, titulares de cuentas conjuntas, empresas y contactos relacionados. De este modo, los gestores de relaciones pueden comprender las cuentas conectadas e identificar el contexto adecuado para cada interacción.
- Gestión de referencias: Dirige las oportunidades de los clientes entre los equipos de banca minorista, préstamos, banca comercial y atención al cliente. El CRM registra el empleado receptor, la fecha de transferencia, el estado y la actividad de seguimiento.
- Automatización de flujos de trabajo: Activa tareas, notificaciones, aprobaciones y mensajes a partir de eventos como nuevas solicitudes, fechas de vencimiento de cuentas o hitos de incorporación. Los equipos pueden aplicar procesos coherentes sin depender de recordatorios manuales.
- Cumplimiento y registros de auditoría: Registra las acciones de los usuarios, las comunicaciones con los clientes, los cambios en los consentimientos y las decisiones de los flujos de trabajo con marcas de tiempo. El personal autorizado puede exportar este historial para revisiones, investigaciones o controles internos.
- Personalización y siguiente mejor acción: Utiliza los datos de los clientes, los productos contratados y el historial de interacciones para sugerir seguimientos o conversaciones sobre productos relevantes. El personal puede adaptar las comunicaciones y mantener las recomendaciones vinculadas a la actividad documentada de los clientes.
- Informes y paneles: Realiza un seguimiento del volumen de procesos, los resultados de las referencias, la actividad de los clientes, las solicitudes de servicio y las tasas de conversión. Los responsables pueden comparar el rendimiento entre equipos, sucursales, productos y segmentos de clientes.
Ventajas
Según mi experiencia, el software CRM bancario ofrece varias ventajas, entre ellas:
- Contexto unificado del cliente: Los perfiles centralizados combinan las relaciones con las cuentas, los productos contratados, las comunicaciones y el historial de servicio de cada cliente.
- Experiencias de cliente coordinadas: Los procesos configurables ayudan a los equipos a gestionar las aperturas de cuentas, las solicitudes de préstamos, las renovaciones y las oportunidades de depósitos mediante etapas definidas.
- Mejor seguimiento de las referencias: Los registros de referencias asignan responsables, realizan un seguimiento de las fechas de transferencia y documentan los cambios de estado entre los equipos de préstamos, atención al cliente y banca.
- Menos seguimientos manuales: La automatización de flujos de trabajo crea tareas, notificaciones, aprobaciones y mensajes a partir de hitos de incorporación, solicitudes y fechas de vencimiento de cuentas.
- Mayor conocimiento de las relaciones: La asignación de unidades familiares conecta a familiares, titulares de cuentas conjuntas, empresas y contactos relacionados en una vista compartida de la relación.
- Registros de cumplimiento más claros: Los registros con marca de tiempo capturan las comunicaciones con los clientes, los cambios en los consentimientos, las acciones de los usuarios y las decisiones del flujo de trabajo para auditorías y revisiones internas.
Costes y precios
Los costes varían según las funciones, el tamaño del equipo, los complementos y las necesidades de implementación. Estos son los rangos de precios que normalmente puedes esperar para el software CRM bancario:
Tabla comparativa de planes para software CRM bancario
| Tipo de plan | Precio medio | Funciones habituales |
|---|---|---|
| Plan gratuito | $0 | Gestión básica de contactos, seguimiento limitado del embudo de ventas, recordatorios de tareas y límites de usuarios. |
| Plan personal | $10-$30/usuario/mes | Perfiles de clientes, notas de cuentas, informes básicos, integración de correo electrónico y automatización limitada de flujos de trabajo. |
| Plan empresarial | $40-$100/usuario/mes | Registros unificados de clientes, gestión del embudo de ventas, seguimiento de referencias, automatización de flujos de trabajo, paneles de informes e integraciones bancarias esenciales. |
| Plan para empresas | $100-$300+/usuario/mes | Mapeo avanzado de relaciones, flujos de trabajo bancarios configurables, registros de auditoría de cumplimiento, recomendaciones de IA, integraciones personalizadas y asistencia dedicada para la implementación. |
Preguntas frecuentes
Algunas respuestas a preguntas frecuentes sobre el software CRM bancario:
¿En qué se diferencia un CRM bancario del software bancario central?
Un CRM bancario gestiona las relaciones con los clientes, mientras que el software bancario central procesa las cuentas y las transacciones. El CRM almacena interacciones, referencias, solicitudes, tareas y detalles de las relaciones. Los sistemas centrales gestionan saldos, pagos, depósitos y la gestión de cuentas. El CRM debe conectarse con la plataforma central mediante API o conectores prediseñados. Esta conexión mantiene alineados los datos de clientes y cuentas. Pida a los proveedores que muestren el flujo de datos durante una demostración del producto. Preste atención al momento de las actualizaciones, la gestión de errores, los registros duplicados y los controles de acceso.
¿Puede un CRM bancario ofrecer soporte tanto para la banca minorista como para la banca comercial?
Sí, un CRM bancario puede ofrecer soporte para la banca minorista y comercial dentro de flujos de trabajo compartidos. Configure fases separadas para la apertura de cuentas, los préstamos, las renovaciones y las revisiones de las relaciones. La asignación de hogares puede conectar a personas, empresas, cuentas conjuntas y contactos relacionados. La configuración de permisos debe controlar qué equipos pueden consultar los registros confidenciales. Pida a los proveedores que hagan una demostración de un cliente que tenga una cuenta personal y una relación empresarial. Compruebe si el sistema conserva por separado la titularidad, el historial de referencias, los documentos y la actividad de servicio.
¿Cuánto se tarda en implementar un software CRM bancario?
La implementación suele tardar varios meses, en función de las integraciones, la calidad de los datos y el alcance del flujo de trabajo. Una cooperativa de crédito pequeña puede comenzar con perfiles básicos, tareas y referencias. Un banco regional puede necesitar una migración por fases en los equipos de préstamos, banca comercial y servicio. Solicite un plan de 90 días que cubra la asignación de datos, la gestión de duplicados, las pruebas, la formación y el soporte durante el lanzamiento. Confirme quién es responsable de cada tarea. Incluya planes de continuidad del servicio al cliente, ya que los problemas de migración pueden afectar a las solicitudes activas y a las relaciones existentes.
¿Qué deben verificar los bancos antes de elegir un CRM?
Los bancos deben verificar el comportamiento de las integraciones, las exportaciones de auditoría, los permisos, la configuración de los flujos de trabajo y el soporte para la migración. Pida a los proveedores documentación actualizada de las API y un diagrama del flujo de datos. Pruebe un recorrido desde una consulta sobre una cuenta hasta una referencia de préstamo. Solicite una exportación que muestre los cambios en el consentimiento, las acciones de los usuarios, las marcas de tiempo y el historial de interacciones. Revise las opciones de implementación, la residencia de los datos, la configuración de conservación y los límites contractuales. Por último, confirme cómo cambia el precio al añadir sucursales, usuarios, productos o nuevas unidades de negocio.