
10 meilleurs logiciels CRM bancaires en 2026

Sélection des meilleurs logiciels CRM bancaires


Un logiciel CRM bancaire est une plateforme qui relie les données clients, l’historique des relations, l’activité commerciale, les flux de travail liés aux prêts et les interactions avec le service client. Les meilleurs logiciels CRM bancaires aident les équipes de banque de détail, de banque commerciale et de crédit à coordonner des expériences pertinentes entre les produits et les canaux.
Ce guide compare les principales plateformes selon la visibilité sur les ménages, la personnalisation, les flux de recommandation, la prise en charge de la conformité, les intégrations, la facilité d’utilisation et les rapports. Utilisez-le pour identifier la solution la mieux adaptée aux parcours clients, au modèle opérationnel et aux priorités de croissance de votre banque.
Pourquoi faire confiance à nos recommandations de logiciels
Notre équipe teste et évalue des logiciels depuis 2012. En tant que leaders CX nous-mêmes, nous savons à quel point il est difficile — et important — de choisir le bon logiciel.
Pour ce guide, nous avons évalué les outils grâce à des tests pratiques et une recherche indépendante, en notant les outils selon nos critères de sélection.
Nos avis reflètent notre jugement éditorial humain, et non un argumentaire de vente.
Tableau comparatif : logiciels CRM bancaires
Comparez les tarifs et les spécifications côte à côte des logiciels CRM bancaires qui figurent dans ma sélection.
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Idéal pour la vente croisée pilotée par l’AI entre les secteurs bancaires | Essai gratuit de 30 jours + démonstration gratuite disponible | À partir de $325/utilisateur/mois (facturé annuellement) | Website | |
| 2 | Idéal pour les banques qui ont besoin de recommandations de prochaine meilleure action pilotées par l’IA à grande échelle | Démo gratuite disponible | Tarifs sur demande | Website | |
| 3 | Idéal pour les banques qui suivent les recommandations de ventes croisées | Démo gratuite disponible | Tarifs sur demande | Website | |
| 4 | Idéal pour développer les relations de prêt en plaçant la conformité au premier plan | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 5 | Idéal pour la conformité bancaire et les processus de prêts | Démo gratuite disponible | Tarification sur demande | Website | |
| 6 | Idéal pour la cartographie des relations au niveau des ménages | Démonstration gratuite disponible | Tarification sur demande | Website | |
| 7 | Idéal pour les prêteurs commerciaux utilisant des systèmes bancaires centraux | Non disponible | Tarification sur demande | Website | |
| 8 | Idéal pour les ventes croisées et le suivi des recommandations pilotés par l’IA | Démo gratuite disponible | Tarification sur demande | Website | |
| 9 | Idéal pour les ventes croisées pilotées par l’IA dans les banques de taille moyenne à grande | Forfait gratuit et démonstration gratuite disponibles | Tarification sur demande | Website | |
| 10 | Idéal pour les pipelines configurables de prêts et de comptes | Essai gratuit de 15 jours + forfait gratuit disponible | À partir de 14 $ par utilisateur et par mois (facturation annuelle) | Website |
Avis sur les meilleurs logiciels CRM bancaires
Vous trouverez ci-dessous mes résumés des meilleurs logiciels CRM bancaires de ma sélection. Mes avis examinent les fonctionnalités, les cas d’utilisation les plus pertinents et les intégrations de chaque plateforme CRM bancaire afin de vous aider à trouver la solution la mieux adaptée.

Idéal pour la vente croisée pilotée par l’AI entre les secteurs bancaires
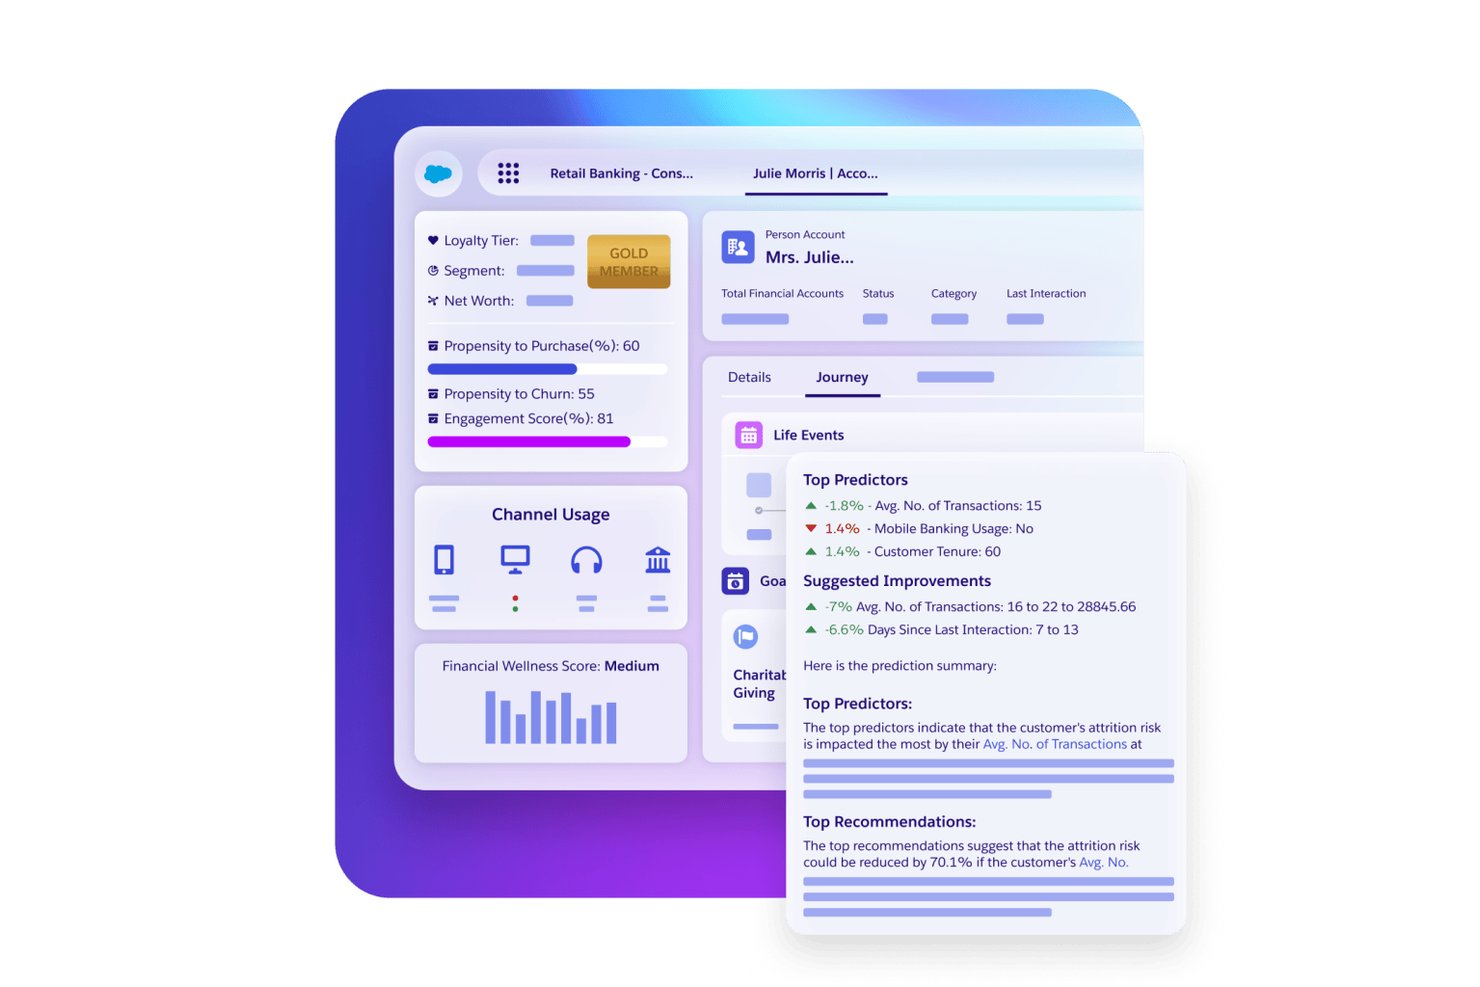
Salesforce Financial Services Cloud est un CRM bancaire conçu sur la plateforme Salesforce qui combine la gestion de la relation, la vente croisée pilotée par l’AI, le suivi des opportunités de prêts et de dépôts, les contrôles de conformité et les intégrations aux systèmes bancaires centraux pour les secteurs de la banque de détail et de la banque commerciale.
À qui Salesforce Financial Services Cloud convient-il le mieux ?
Les banques de détail et les banques commerciales qui ont besoin d’une vente croisée pilotée par l’AI, de contrôles de conformité et d’une vue client unifiée sur plusieurs secteurs bancaires tireront le meilleur parti de cette plateforme.
Pourquoi ai-je choisi Salesforce Financial Services Cloud ?
Salesforce Financial Services Cloud figure dans ma sélection parce qu’aucun autre CRM bancaire n’égale ses capacités de vente croisée pilotée par l’AI sur plusieurs gammes de produits. J’apprécie particulièrement le moteur d’AI qui détermine la meilleure action suivante : il classe les opportunités de vente croisée en temps réel et achemine des recommandations intelligentes entre les secteurs de la banque de détail et de la banque commerciale. Les composants de notation des recommandations permettent aux banquiers de suivre les performances des recommandations selon le taux de conversion et le statut, afin qu’une recommandation de prêt hypothécaire ne passe pas inaperçue.
Principales fonctionnalités de Salesforce Financial Services Cloud
- Cartographie des ménages et des relations : le Centre des relations exploitables (ARC) cartographie visuellement les liens entre les clients, les ménages et les entreprises afin que les banquiers puissent voir l’ensemble des relations en un seul endroit.
- Navigateur de conformité des processus : un outil de conformité intégré qui gère les accusés de réception des politiques, les enquêtes sur les risques et l’extraction des clauses assistée par l’AI pour maintenir votre équipe prête en cas d’audit.
- Studio des processus de service : un générateur de flux de travail nécessitant peu de code qui permet à votre équipe de configurer des processus de service bancaire, comme la collecte de documents KYC et l’ouverture de comptes, sans faire largement appel aux développeurs.
- Piste d’audit des champs Salesforce Shield : suit jusqu’à 10 ans d’historique au niveau des champs sur un maximum de 200 champs par objet, offrant aux équipes chargées de la conformité et des opérations un historique détaillé et durable des modifications des données.
Intégrations de Salesforce Financial Services Cloud
Salesforce Financial Services Cloud propose des intégrations natives avec MuleSoft Anypoint Platform, Data 360, Tableau, Slack et Agentforce. Il se connecte à Jack Henry SilverLake, Snowflake, Databricks, AWS et Equifax via MuleSoft, Data 360 ou des partenaires de la marketplace.
Pros and Cons
Pros:
- Les profils unifiés relient les comptes et les interactions
- L’AI classe les opportunités de vente croisée entre les secteurs bancaires
- Les outils d’audit prennent en charge les historiques de champs à long terme
Cons:
- La configuration avancée nécessite des compétences spécialisées sur Salesforce
- Les écrans chargés compliquent l’examen d’un grand nombre d’enregistrements
CRMNEXT
Idéal pour les banques qui ont besoin de recommandations de prochaine meilleure action pilotées par l’IA à grande échelle
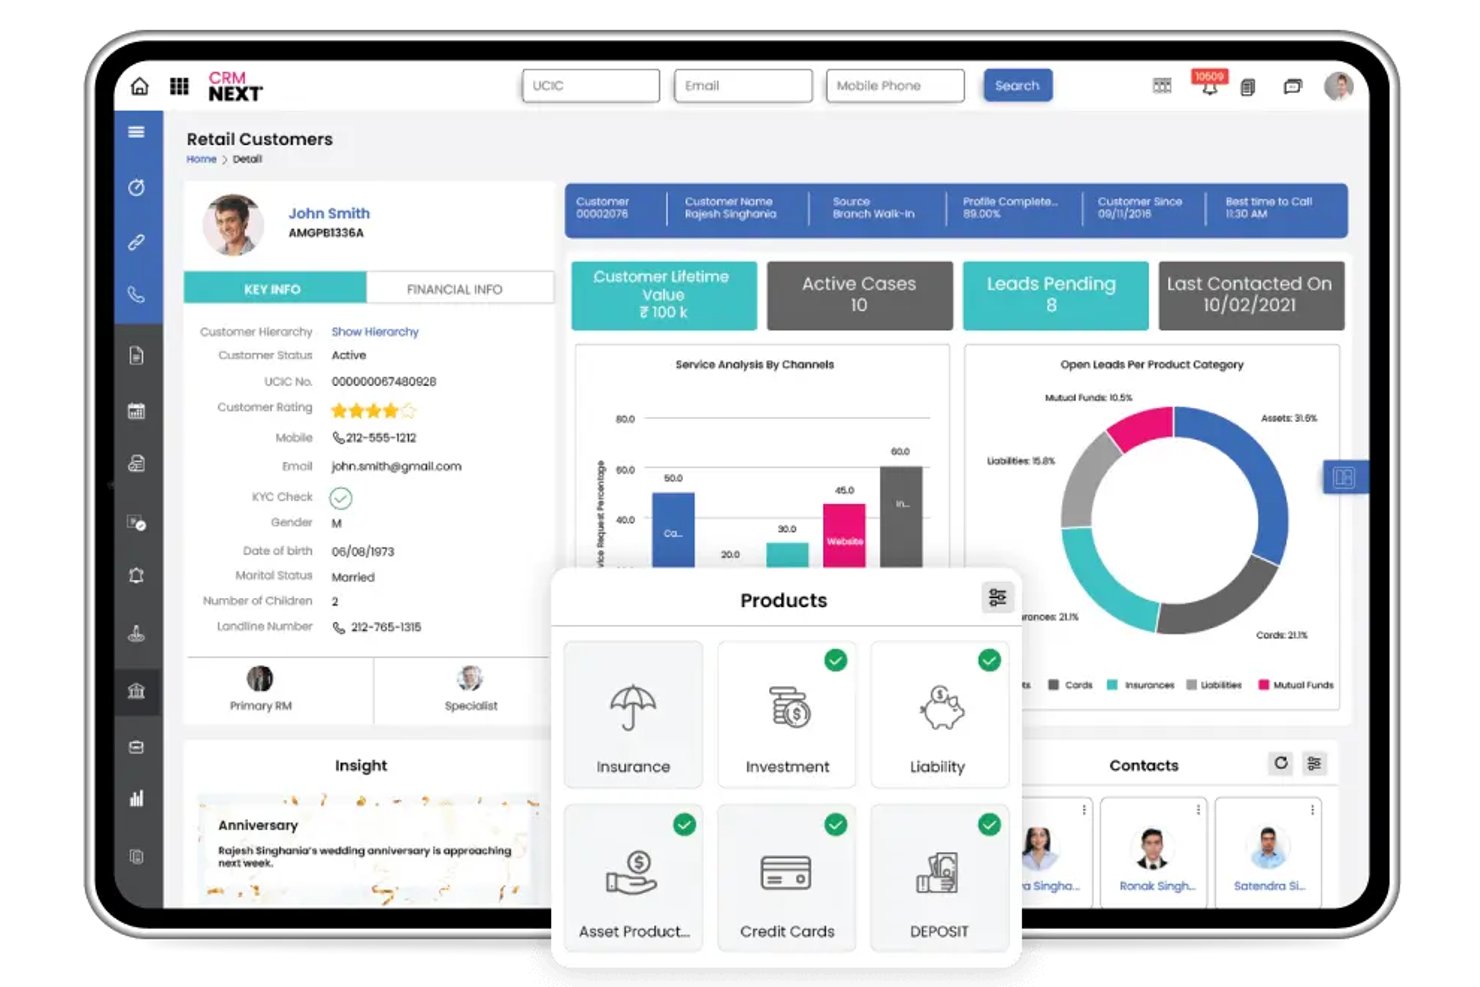
CRMNEXT est une plateforme CRM bancaire conçue pour les établissements financiers de détail et les institutions financières d’entreprise, proposant des recommandations de prochaine meilleure action pilotées par l’IA, une gestion omnicanale de la relation client, un suivi des opportunités et des intégrations avec les systèmes bancaires centraux.
À qui CRMNEXT convient-il le mieux ?
CRMNEXT convient particulièrement aux banques de détail, aux banques commerciales et aux coopératives de crédit qui ont besoin d’un CRM spécialement conçu pour le secteur bancaire, avec des intégrations approfondies aux systèmes bancaires centraux et des recommandations de prochaine meilleure action pilotées par l’IA pour les équipes en contact direct avec les clients.
Pourquoi j’ai choisi CRMNEXT
J’ai inclus CRMNEXT dans ma sélection principale parce que la solution est spécialement conçue pour le secteur bancaire à grande échelle, avec la prochaine meilleure action pilotée par l’IA intégrée à l’expérience des équipes en contact direct avec les clients plutôt qu’ajoutée après coup. J’apprécie particulièrement la fonction Carte d’informations, qui affiche les offres suivantes les plus pertinentes et les scores de risque d’attrition directement dans la vue à 360° du membre, afin que les responsables de la relation puissent agir sur des signaux en temps réel sans changer d’écran. Chez Magnifi Financial, cela s’est traduit par 19 % de recommandations supplémentaires sur un an et un taux de conversion des prospects de 60 %.
Fonctionnalités clés de CRMNEXT
- Vue à 360° du membre : Affiche les produits détenus, les transactions récentes, les préférences de canal, les scores de risque d’attrition et les scores des prospects sur un seul écran, avec la possibilité d’initier des prêts ou des comptes au même endroit.
- Générateur de flux de travail par glisser-déposer : Permet de configurer des déclencheurs fondés sur le comportement des membres et de créer des parcours d’intégration automatisés sans écrire de code.
- Tableaux de bord par rôle : Les responsables et les conseillers d’agence suivent les objectifs de l’équipe, les portefeuilles de prêts et les délais de traitement grâce à des tableaux de bord configurables basés sur des widgets, qui ne nécessitent pas l’intervention d’un développeur pour être mis à jour.
- Gestion des campagnes omnicanales : Exécute des campagnes de ventes croisées ciblées par e-mail, SMS et WhatsApp, avec un historique partagé des interactions des membres entre les agences, le téléphone et les canaux numériques.
Intégrations de CRMNEXT
CRMNEXT répertorie des intégrations avec Symitar, Silverlake/Jack Henry, Corelation et Temenos, ainsi que plus de 150 connecteurs pour l’ouverture de comptes numériques et la banque d’entreprise, et plus de 170 pour les prêts. Son architecture sans interface, axée sur les API, prend en charge les intégrations personnalisées.
Pros and Cons
Pros:
- Les prochaines actions pilotées par l’IA orientent les recommandations des équipes en contact direct avec les clients
- La vue à 360° propre au secteur bancaire unifie le contexte client
- Les flux de travail configurables prennent en charge les processus bancaires complexes
Cons:
- Les rapports peuvent sembler peu intuitifs pour certains utilisateurs
- Les utilisateurs signalent parfois des ralentissements et des problèmes de navigateur
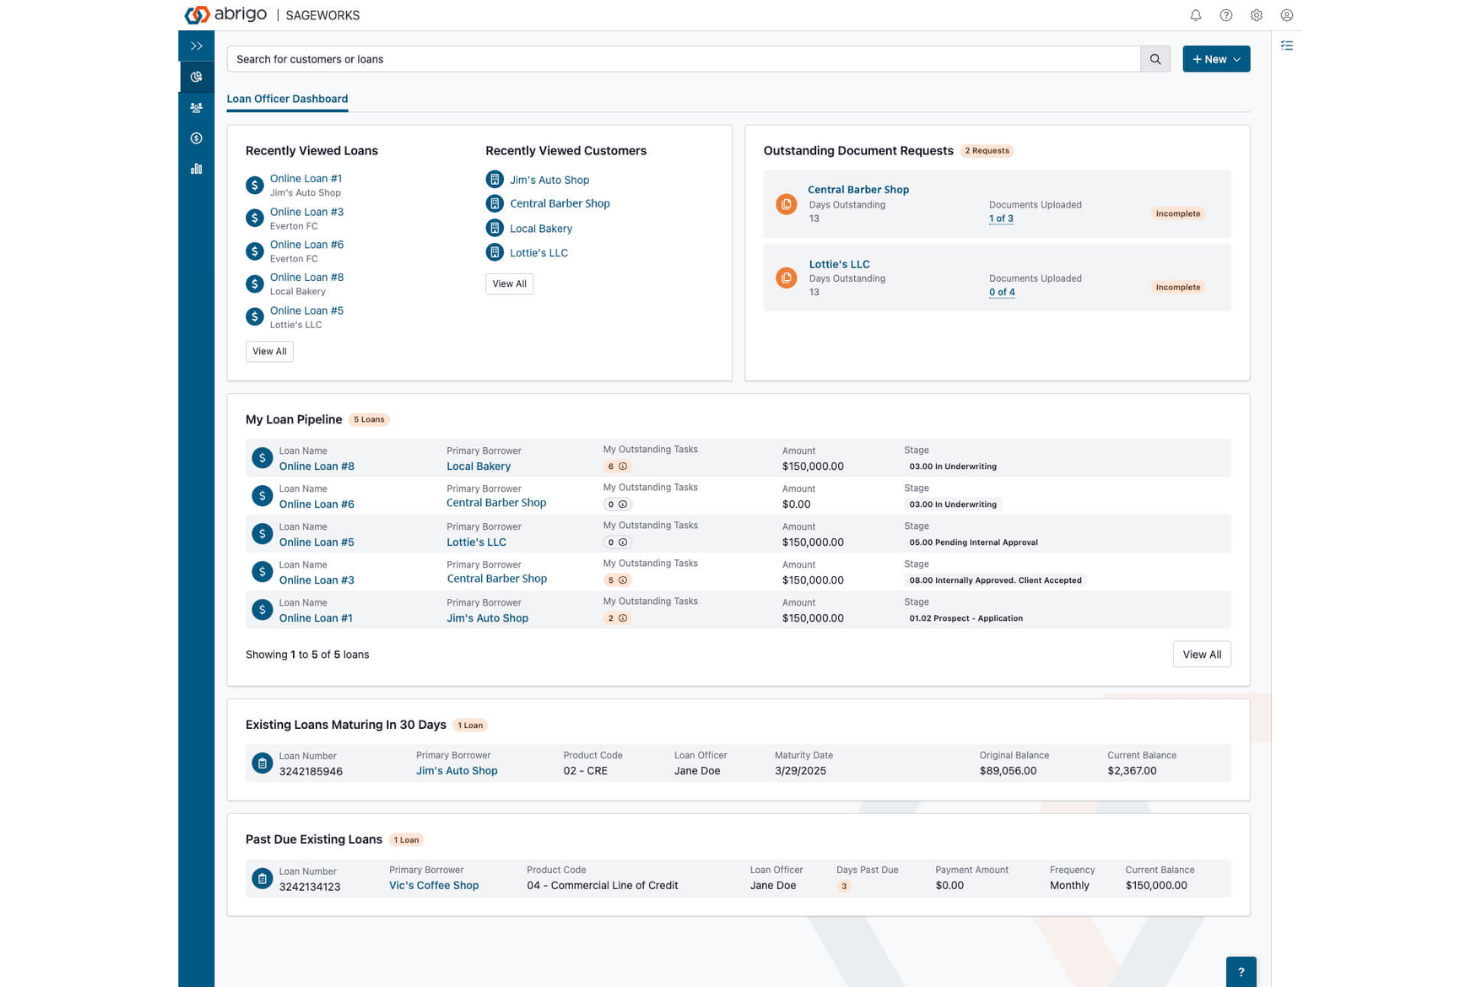
Abrigo est une plateforme CRM bancaire fondée sur une vue à 360° qui combine le profilage client unifié, le suivi des recommandations et des ventes croisées, la gestion du pipeline, l’automatisation marketing et les intégrations aux systèmes bancaires centraux pour les banques et les coopératives de crédit.
À qui Abrigo convient-il le mieux ?
Le CRM bancaire d’Abrigo convient particulièrement aux banques communautaires et aux coopératives de crédit qui ont besoin d’un suivi des recommandations et d’une gestion des ventes croisées conçus spécifiquement pour elles et directement reliés à leur système bancaire central.
Pourquoi j’ai choisi Abrigo
J’ai choisi Abrigo comme l’une des meilleures solutions, car son suivi des recommandations est directement intégré au profil client, et non ajouté après coup. SmartPops affiche des suggestions de ventes croisées en temps réel sur l’écran du conseiller bancaire au cours de la conversation, tandis que le pipeline des recommandations se clôt automatiquement lorsqu’un nouveau compte est ouvert. J’apprécie également le fait que Objectifs & incitations relie les performances en matière de recommandations aux tableaux de bord et aux exports de paie, afin que l’activité de vente croisée soit mesurable au niveau individuel et à celui de l’agence.
Principales fonctionnalités d’Abrigo
- Enrichissement des données avec Actionlytics™ : Superpose des données externes sur le patrimoine, la démographie et le style de vie aux profils des clients et des prospects, directement dans le CRM.
- Automatisation marketing : Crée des campagnes segmentées à partir du comportement lié aux comptes, de la détention de produits et des données démographiques, avec un suivi des ouvertures, des réponses et des conversions.
- Suivi de la rentabilité client : Mesure la rentabilité au niveau du compte, du foyer et de la relation afin que les conseillers puissent donner la priorité aux relations à forte valeur.
- Synchronisation bidirectionnelle avec Outlook : Enregistre automatiquement les e-mails et l’activité du calendrier dans la fiche client correspondante, sans saisie manuelle.
Intégrations d’Abrigo
Abrigo s’intègre à plus de 15 systèmes bancaires centraux, notamment FIS, Fiserv, Jack Henry, Finastra, CSI, DCI, COCC et Corelation, ainsi qu’à Microsoft Outlook et Constant Contact. Son API CRUD prend en charge les intégrations personnalisées pour les clients, les comptes, les recommandations, les incidents, les pipelines et les activités.
Pros and Cons
Pros:
- Suit les recommandations jusqu’à l’ouverture du compte
- Affiche des suggestions de ventes croisées propres à chaque client
- Cartographie la rentabilité des foyers pour établir les priorités
Cons:
- La collecte des interactions omnicanales reste limitée
- Les rapports et l’interface peuvent sembler datés
Idéal pour développer les relations de prêt en plaçant la conformité au premier plan
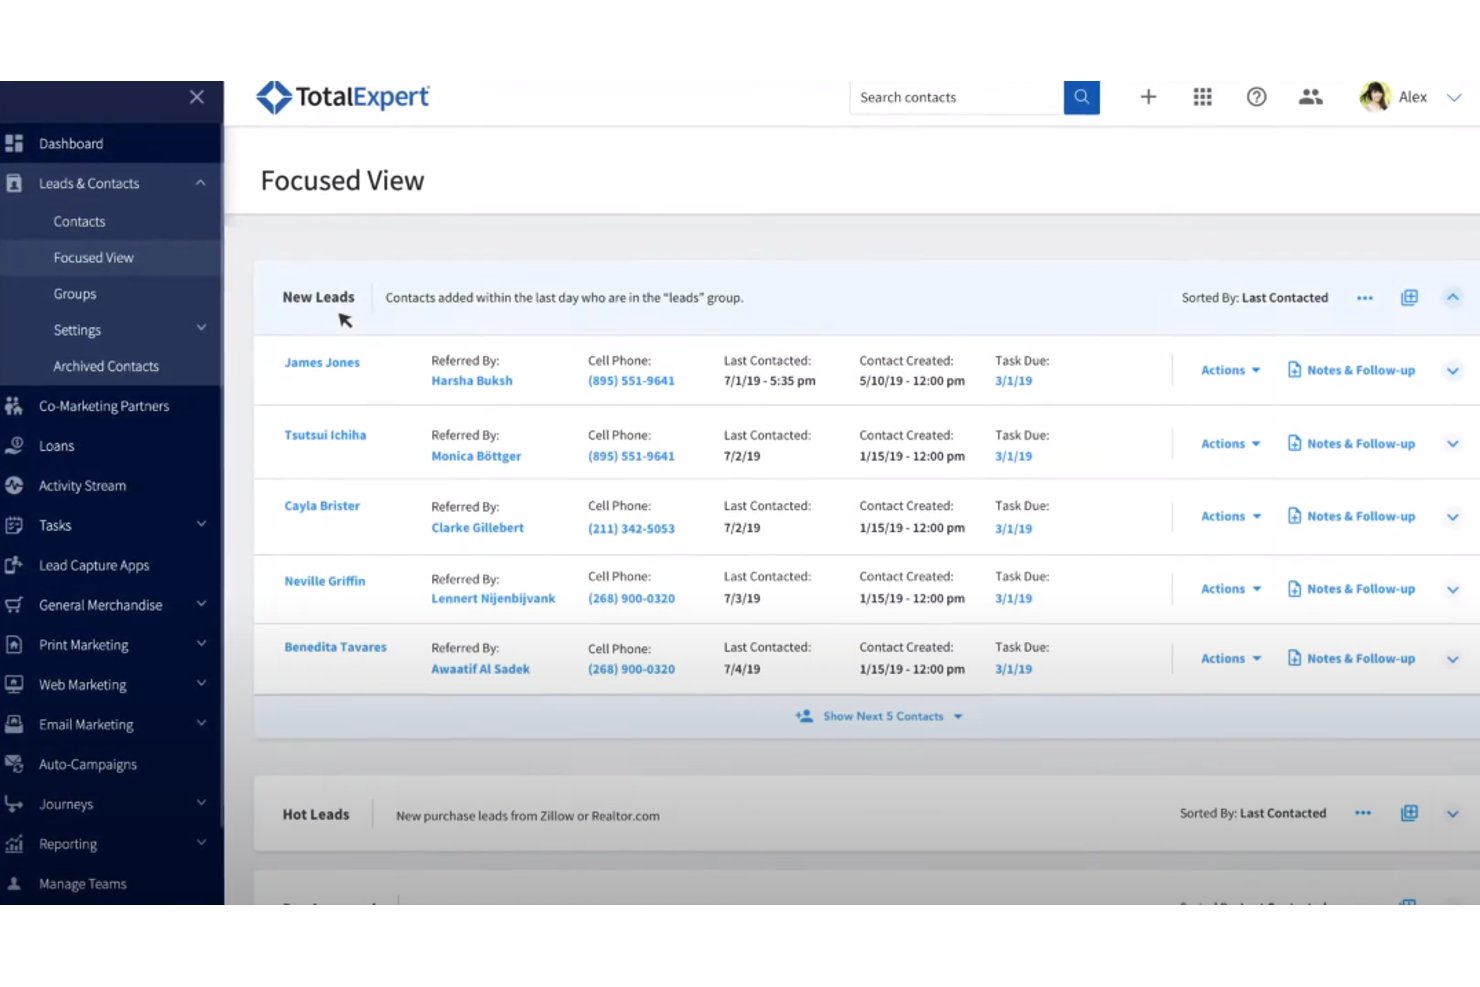
Total Expert est un système opérationnel client natif des services financiers, conçu pour les banques et les coopératives de crédit. Il combine le suivi des relations, l’automatisation des parcours, la gestion des campagnes de ventes croisées et les outils de conformité sur une seule plateforme.
À qui Total Expert convient-il le mieux ?
Total Expert convient particulièrement aux banques et aux coopératives de crédit axées sur les prêts hypothécaires qui ont besoin d’un suivi du consentement conforme aux exigences réglementaires, de l’automatisation des parcours et de la gestion des campagnes de ventes croisées intégrés à une seule plateforme.
Pourquoi j’ai choisi Total Expert
J’ai choisi Total Expert comme l’une des meilleures solutions parce que ses outils de conformité sont intégrés au cœur de la plateforme et non ajoutés après coup. Chaque communication automatisée ou initiée par l’IA vérifie d’abord le consentement, puis enregistre la source, le contenu et l’adresse IP dans une piste d’audit inaltérable. Sa bibliothèque de mentions couvre la RESPA, la TCPA, la CCPA et la CAN-SPAM, ce qui permet aux banques et aux coopératives de crédit axées sur les prêts hypothécaires de lancer des campagnes de ventes croisées sans devoir vérifier manuellement les risques réglementaires liés à chaque envoi.
Principales fonctionnalités de Total Expert
- Outil de création de parcours : Un outil visuel glisser-déposer permettant de créer des séquences automatisées de communication multicanal déclenchées par des événements de vie, des variations de taux, des seuils de valeur nette et le comportement des clients.
- Signaux d’intention Customer IQ : Surveille les données clients provenant de sources connectées afin de faire apparaître des alertes d’activité et des suggestions de produits les plus pertinents pour les agents de crédit et les équipes marketing.
- Synchronisation du pipeline du système d’octroi de prêts : Met automatiquement à jour les étapes des prospects dans Total Expert lorsque le statut d’un prêt change dans votre système d’octroi de prêts connecté, afin de maintenir à jour les vues du pipeline sans saisie manuelle.
- Gestion des campagnes de marketing conjoint : Permet aux agents de crédit et aux partenaires prescripteurs de mener des campagnes cobrandées conformes à la RESPA, avec un suivi au niveau des partenaires et des processus d’approbation intégrés.
Intégrations de Total Expert
Total Expert indique proposer plus de 70 intégrations sectorielles, notamment avec Encompass, Blend, nCino et Salesforce. La plateforme propose également un accès à une API pour les intégrations personnalisées.
Pros and Cons
Pros:
- Les journaux de conformité appuient les communications réglementées
- L’automatisation des parcours coordonne les communications numériques et humaines
- Les signaux clients suggèrent les prochains produits pertinents
Cons:
- Les flux de travail hypothécaires éclipsent les besoins bancaires plus larges
- Les modifications administratives peuvent nécessiter l’aide du fournisseur
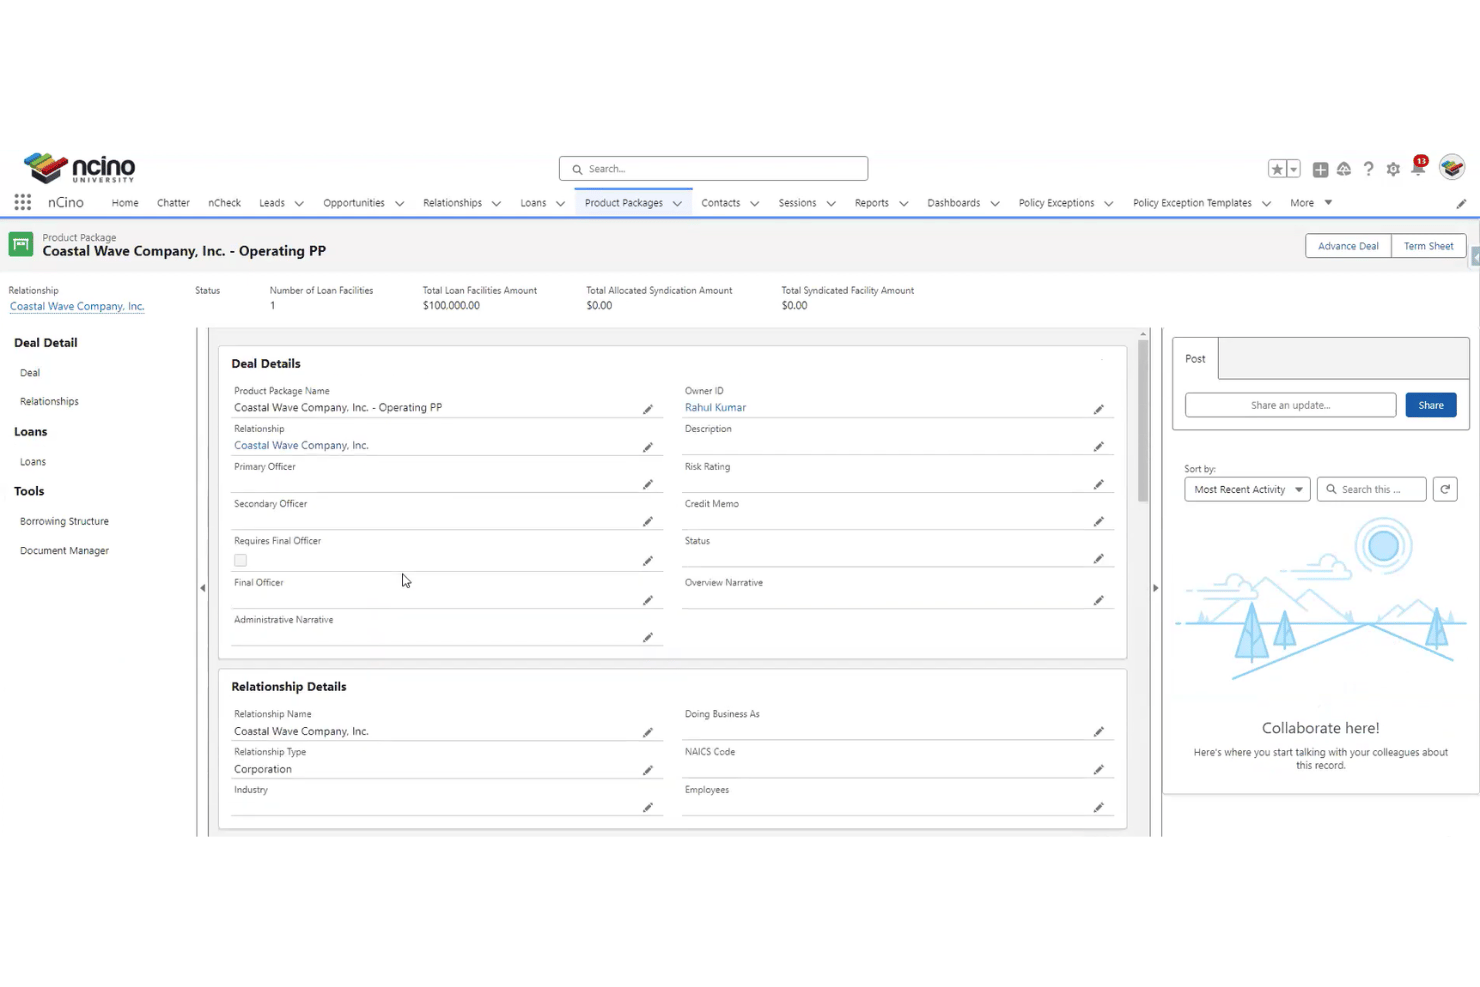
nCino est une plateforme bancaire basée sur le nuage et conçue sur Salesforce, qui couvre les processus de prêts commerciaux et aux particuliers, l'ouverture de comptes de dépôt, la gestion du cycle de vie des clients et les flux de travail de conformité.
À qui nCino convient-il le mieux ?
nCino convient particulièrement aux responsables des services bancaires commerciaux et aux responsables des opérations des coopératives de crédit qui ont besoin de processus de prêts et de conformité spécialement conçus à cet effet.
Pourquoi j'ai choisi nCino
J'ai choisi nCino comme l'une des meilleures solutions, car la profondeur de ses fonctionnalités de conformité et de ses processus de prêts est véritablement difficile à reproduire avec un CRM généraliste. Les flux de travail intégrés liés à la connaissance du client (KYC), à la connaissance de l'entreprise (KYB), à la lutte contre le blanchiment d'argent (AML) et à la loi sur le secret bancaire (BSA) s'exécutent directement dans le processus d'origination des prêts. Ainsi, un responsable des services bancaires commerciaux peut faire progresser un dossier de la demande à la souscription, avec chaque point de contrôle de conformité déjà intégré. Les tableaux de bord des processus suivent la production et la performance du portefeuille pour les prêts commerciaux, aux particuliers et aux petites entreprises sur une même couche de données partagée.
Fonctionnalités clés de nCino
- Processus d'ouverture de comptes de dépôt : Gère les demandeurs particuliers, les petites entreprises et les entreprises commerciales comptant plusieurs propriétaires dans un flux unique, avec la possibilité de mettre en pause, de reprendre ou d'ouvrir plusieurs produits au cours d'une même session.
- Passerelle d'intégration : Connecte nCino à plus de 14 plateformes bancaires centrales et à plus de 50 solutions de services financiers, avec des connecteurs préconfigurés pour les systèmes centraux de Fiserv, Jack Henry et FIS.
- Analyse des opérations : Tableaux de bord bancaires préconfigurés avec tendances historiques et comparaison avec les pairs, établis à partir de données anonymisées provenant de plus de 1 250 institutions, avec un niveau d'accès gratuit.
- Partenaires numériques IA basés sur les rôles : Cinq agents — Exécutif, Analyste, Service, Gestionnaire et Client — qui automatisent des tâches telles que les tests des clauses restrictives, la validation des documents et les évaluations des relations pour différents rôles bancaires.
Intégrations de nCino
nCino propose des intégrations via la Passerelle d'intégration avec plus de 14 plateformes bancaires centrales et plus de 50 solutions de services financiers, notamment Fiserv, Jack Henry, FIS, Alloy, DocuSign, Plaid et ChexSystems. Les intégrations directes pour l'ouverture de comptes comprennent Jack Henry SilverLake, jXchange, Symitar et SymXchange.
Pros and Cons
Pros:
- Processus de prêts spécifiques au secteur bancaire
- Flux de travail KYC et AML intégrés
- Les agents IA basés sur les rôles automatisent les évaluations
Cons:
- La dépendance à Salesforce complique la gestion de la propriété du CRM
- L'orientation des recommandations reste non documentée
Idéal pour la cartographie des relations au niveau des ménages
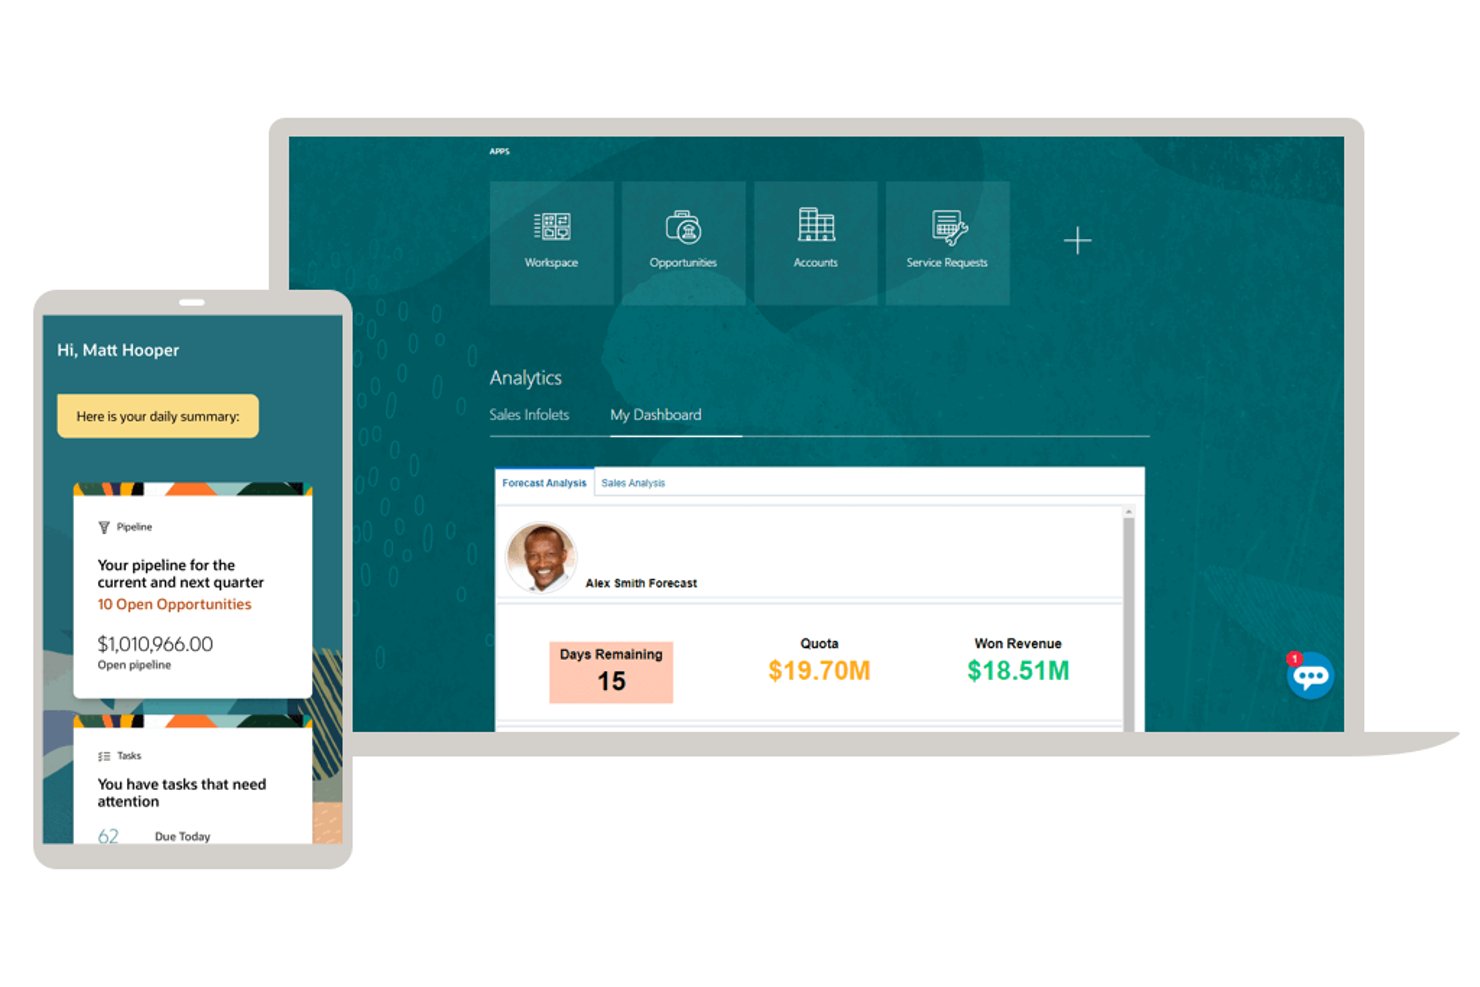
Oracle CRM On Demand édition des services financiers est un CRM axé sur le secteur bancaire, doté d’un modèle de données financières intégré qui couvre les profils de ménages, les comptes financiers, les rôles des titulaires de comptes, les plans financiers et les pistes d’audit configurables.
À qui Oracle Customer Experience convient-il le mieux ?
Oracle Customer Experience convient particulièrement aux banques de détail qui ont besoin d’un modèle de données intégré pour gérer les profils de ménages, les rôles des titulaires de comptes financiers et les hiérarchies de relations entre les contacts et les fiches d’entreprises.
Pourquoi ai-je choisi Oracle Customer Experience ?
J’ai choisi Oracle Customer Experience parce que son édition des services financiers repose sur un modèle de données qui considère les ménages comme l’unité centrale des relations bancaires. J’apprécie particulièrement la façon dont la fiche du titulaire du compte financier relie les contacts individuels, les ménages et les entreprises au moyen de rôles précis comme Propriétaire, Tuteur et Conseiller externe, afin qu’un gestionnaire de relation puisse voir tous les comptes associés à un ménage au même endroit. Les listes de sélection imbriquées pour les catégories de produits et les types de fiches dédiés aux plans financiers apportent une réelle structure au suivi entre plusieurs ménages.
Principales fonctionnalités d’Oracle Customer Experience
- Types de fiches de comptes financiers : six types de fiches propres au secteur bancaire — Compte financier, Titulaires du compte financier, Participations dans le compte financier, Plan financier, Produit financier et Transaction financière — sont préconfigurés dans l’édition des services financiers.
- Piste d’audit configurable : suivez les modifications au niveau des champs dans les fiches grâce à une piste d’audit principale qui enregistre l’utilisateur, l’action, l’horodatage ainsi que les anciennes et nouvelles valeurs, avec des paramètres de conservation ajustables.
- Automatisation des flux de travail basée sur le temps : configurez des règles de flux de travail déclenchées par des événements ou par le temps, qui peuvent se répéter, revérifier les conditions et faire remonter les tâches dans des séquences en plusieurs étapes.
- Champs relatifs au risque et aux objectifs des contacts : les fiches de contacts comprennent des champs préconfigurés pour le profil de risque (Agressif, Modéré, Prudent) et pour les objectifs financiers tels que la retraite et l’accumulation de patrimoine.
Intégrations d’Oracle Customer Experience
Les intégrations natives ne sont pas clairement documentées. Oracle CRM On Demand prend en charge les API SOAP et REST, ainsi que JavaScript, Report Services et les interfaces CTI pour la connectivité personnalisée.
Pros and Cons
Pros:
- Cartographie les relations financières des ménages entre les comptes
- Comprend des fiches de comptes et de plans propres au secteur bancaire
- Prend en charge les pistes d’audit et les flux de travail configurables
Cons:
- Utilise des étapes génériques pour les pipelines bancaires
- Ne propose aucun modèle de conformité bancaire intégré
Idéal pour les prêteurs commerciaux utilisant des systèmes bancaires centraux
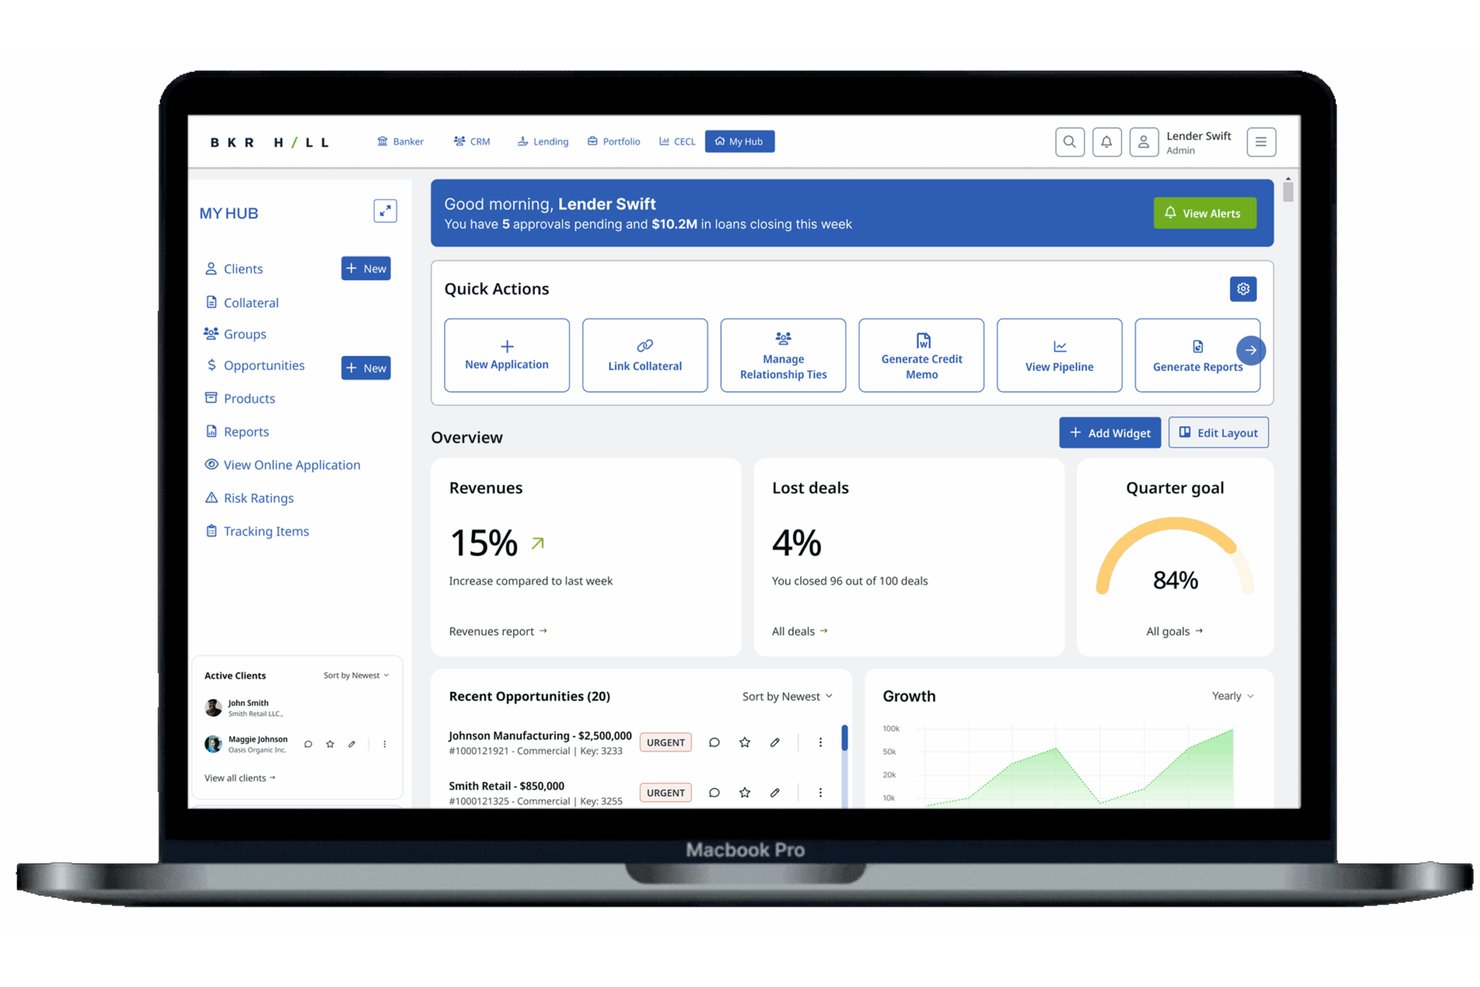
Baker Hill est un CRM bancaire et une plateforme de montage de prêts axés sur les prêts, conçus pour les établissements financiers et couvrant la gestion des portefeuilles de prêts commerciaux, aux petites entreprises et aux particuliers, le suivi des relations et l’automatisation des flux de travail.
À qui Baker Hill convient-il le mieux ?
Baker Hill convient particulièrement aux chargés de prêts commerciaux et aux équipes opérationnelles des coopératives de crédit dont les besoins en matière de CRM sont centrés sur les portefeuilles de prêts et l’intégration aux systèmes bancaires centraux.
Pourquoi j’ai choisi Baker Hill
J’ai choisi Baker Hill comme l’une des meilleures solutions, car elle est entièrement conçue autour de la manière dont travaillent réellement les prêteurs commerciaux, plutôt qu’adaptée à partir d’un CRM générique. Sa couche d’intégration centrale, Data Pond, extrait les données en direct de Fiserv, Jack Henry et FIS directement dans les profils des emprunteurs, afin que les chargés de clientèle n’aient pas à rapprocher manuellement les dossiers. J’apprécie également le fait que Smart Workflow Management automatise le suivi des engagements et les alertes de renouvellement liés aux événements réels du cycle de vie des prêts, ce qui est essentiel lorsque l’on gère des portefeuilles commerciaux complexes sur un système bancaire central.
Fonctionnalités clés de Baker Hill
- Gestion du portefeuille commercial : Suivez les opportunités par étape, probabilité de conclusion et date de clôture prévue pour les prêts commerciaux, aux petites entreprises et aux particuliers.
- Plans relationnels : Créez et gérez des plans relationnels structurés pour chaque client, notamment les objectifs, l’historique des interactions et l’activité d’appels partagée au sein de votre équipe.
- Assistant IA Ask BKR : Obtenez directement dans la plateforme des informations en temps réel sur les clients, des vérifications de politiques, des conseils sur les tâches et des indicateurs de risque liés au portefeuille.
- Traitement intelligent des documents : Extrayez et renseignez automatiquement les données de ventilation financière à partir des formulaires IRS 1040, 1065, 1120 et 1120S.
Intégrations de Baker Hill
Baker Hill s’intègre à Fiserv, Jack Henry, FIS, COCC, Corelation, Salesforce, Microsoft Dynamics 365, Okta, TransUnion et LexisNexis Risk Solutions. Le Glyue iPaaS de Sandbox Banking connecte également Baker Hill à plus de 14 plateformes bancaires centrales.
Pros and Cons
Pros:
- Les portefeuilles de prêts couvrent plusieurs produits de crédit
- L’automatisation des flux de travail facilite le suivi des engagements et des renouvellements
- Les groupes de relations organisent les dossiers complexes des emprunteurs
Cons:
- Le CRM se concentre étroitement sur les opérations de prêt
- Les campagnes de ventes croisées nécessitent des services marketing gérés
Idéal pour les ventes croisées et le suivi des recommandations pilotés par l’IA
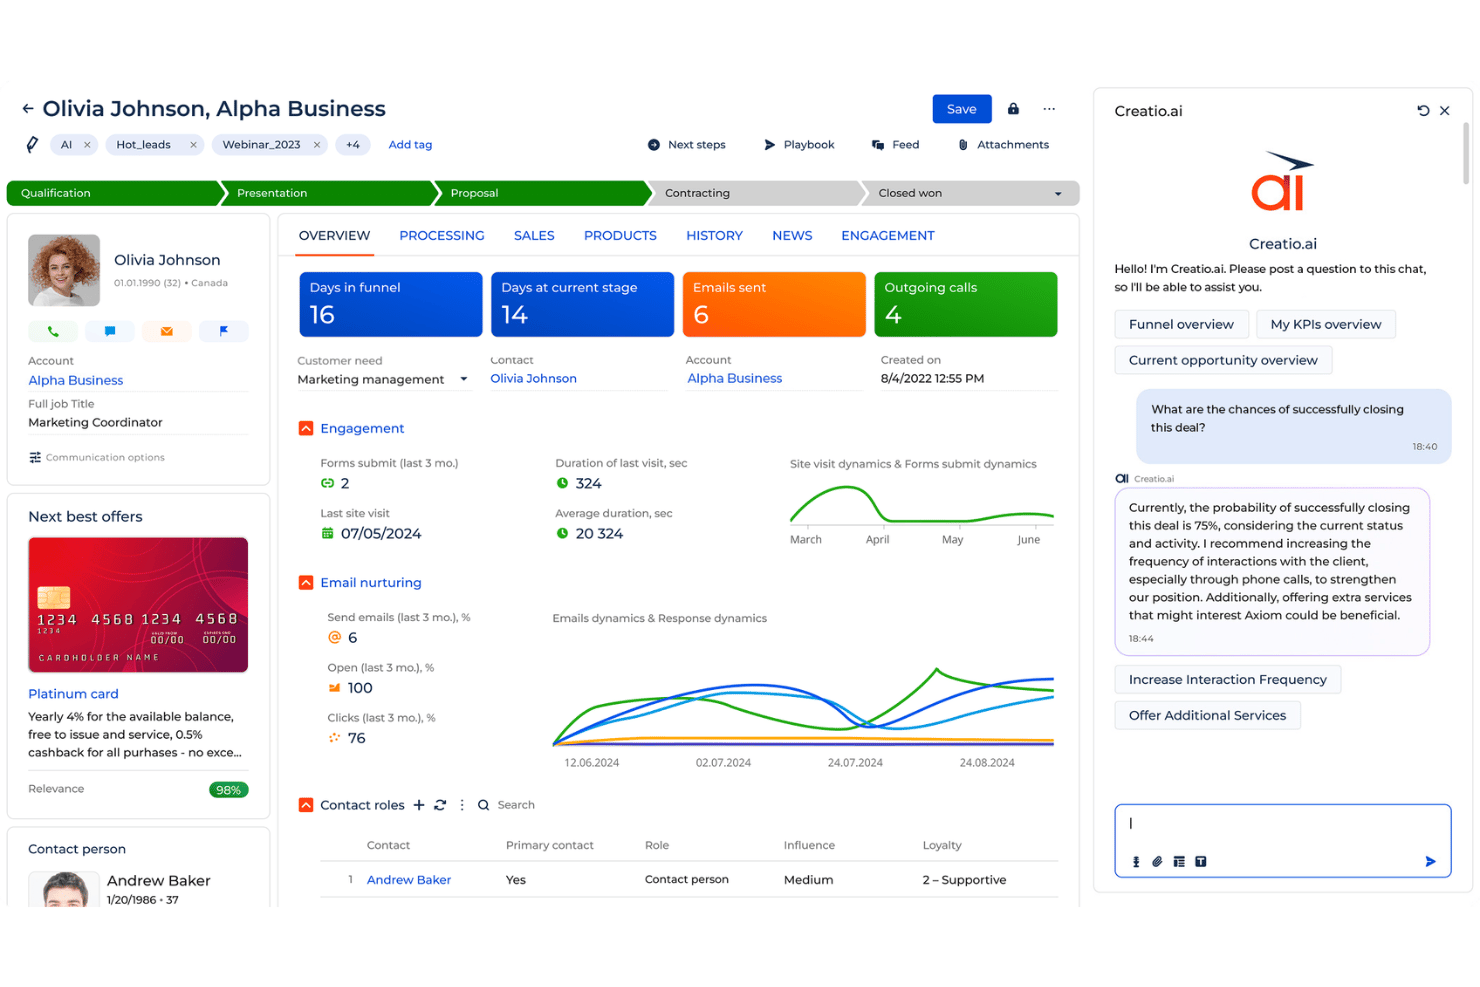
Creatio Bank.AI est une plateforme CRM bancaire spécifique basée sur l’IA qui combine le suivi du pipeline commercial, les profils clients à 360 degrés, la gestion des recommandations et des ventes croisées pilotée par l’IA, les flux de travail de conformité et des agents bancaires préconfigurés pour les prêts, les dépôts et la gestion des comptes.
À qui Creatio Bank.AI convient-il le mieux ?
Creatio Bank.AI convient particulièrement aux banques de détail, aux banques commerciales et aux coopératives de crédit qui souhaitent gérer les recommandations pilotées par l’IA, automatiser les ventes croisées et orchestrer les flux de travail de conformité au sein d’une même plateforme.
Pourquoi j’ai choisi Creatio Bank.AI
J’ai choisi Creatio Bank.AI comme l’une des meilleures solutions, car son agent de recommandation va bien au-delà de l’attribution de base : il détecte des signaux réels comme les événements de liquidité et les activités commerciales externes, puis attribue un score aux contacts, crédite les apporteurs avant la clôture de la fenêtre d’attribution et se réentraîne au fil du temps en fonction des résultats. Associé à l’agent de la meilleure offre suivante, qui évalue la propension, l’éligibilité et le moment opportun avant de diffuser des offres sur les canaux numériques, par e-mail et en agence, le suivi des ventes croisées est ici véritablement conçu pour les flux de travail bancaires.
Principales fonctionnalités de Creatio Bank.AI
- Agent de gestionnaire de relations : Envoie chaque jour aux banquiers un résumé de portefeuille comprenant une liste de contacts classés par priorité, des notes avant appel et des comptes rendus de suivi rédigés par l’IA à partir de l’activité des comptes.
- Flux de travail KYC et AML : Exécute des vérifications d’identité guidées, le filtrage des sanctions et la notation des risques, puis génère des projets de déclarations SAR à partir de modèles intégrés, avec une chronologie complète et auditable.
- Agent de renouvellement : Surveille les échéances des certificats de dépôt, des lignes de crédit et des taux promotionnels, et commence les démarches 90 jours à l’avance en comparant les options de renouvellement aux taux proposés par les concurrents.
- Configuration de flux de travail sans code : Permet aux équipes métier et de conformité d’ajuster les pipelines, les règles des agents et l’acheminement des dossiers sans l’aide de développeurs.
Intégrations de Creatio Bank.AI
Creatio Bank.AI propose des intégrations via sa place de marché, notamment un connecteur payant Jack Henry Symitar pour les comptes, les parts, les prêts et les cartes.
Pros and Cons
Pros:
- L’attribution des recommandations spécifique au secteur bancaire suit le crédit accordé aux apporteurs
- Les agents IA orientent vers les meilleures offres suivantes et les renouvellements
- Flux de travail KYC, AML et réglementaires auditables
Cons:
- Les déploiements complexes nécessitent une planification et une gouvernance
- La mise en correspondance publiée des ménages de détail reste limitée
Backbase
Idéal pour les ventes croisées pilotées par l’IA dans les banques de taille moyenne à grande
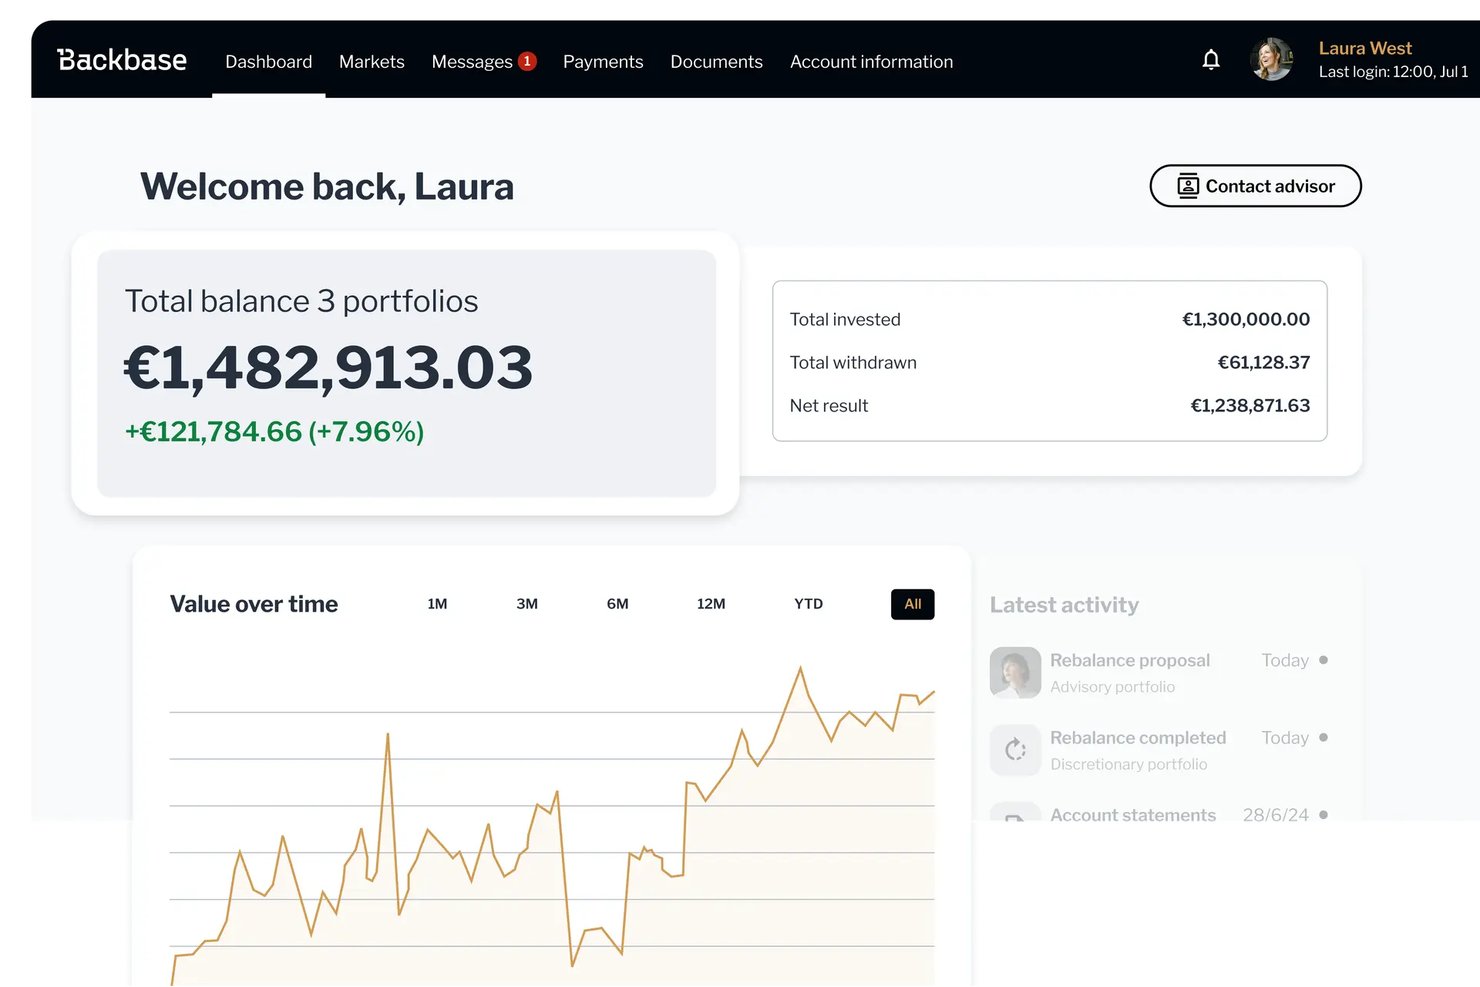
Backbase est une plateforme d’engagement bancaire native de l’IA qui se superpose à votre système bancaire central et à votre CRM existants afin de proposer l’intégration des clients, la mise en place de prêts, l’orchestration des ventes croisées et des vues client unifiées sur les canaux numériques, en agence et assistés.
À qui Backbase convient-il le mieux ?
Backbase convient particulièrement aux banques de taille moyenne à grande qui ont besoin d’une orchestration des ventes croisées pilotée par l’IA sur les canaux numériques, en agence et assistés, sans remplacer leur système bancaire central ni leur CRM existants.
Pourquoi j’ai choisi Backbase
J’ai inclus Backbase dans ma sélection principale, car son moteur d’intelligence relationnelle fait quelque chose que la plupart des CRM bancaires ne font pas : il génère des recommandations de ventes croisées à partir des données de comptes en temps réel plutôt que de segments statiques, en vérifiant l’éligibilité avant de présenter quoi que ce soit à un conseiller bancaire. L’orchestrateur du cycle de vie client surveille des signaux tels que l’arrivée à échéance de dépôts ou les événements de la vie, puis transmet directement des suggestions de meilleure action dans les flux de travail du personnel.
Fonctionnalités clés de Backbase
- Graphe de l’état client : Une cartographie client en temps réel qui se met à jour instantanément et rassemble les avoirs, les signaux comportementaux, les liens au sein du foyer et les demandes en cours dans une seule vue.
- Contrôles de conformité Sentinel : Vérifient l’identité, les autorisations et les règles avant l’exécution de toute action, en émettant des jetons de décision et en enregistrant une piste d’audit complète pour les décisions du personnel comme celles de l’IA.
- Agents des opérations client : Des agents d’IA spécialisés prennent en charge le suivi des paiements, la réception des contestations et les vérifications d’éligibilité, avec un suivi des dossiers qui accompagne chaque problème jusqu’à sa résolution entre les équipes.
- Connecteurs du système central Grand Central : Plus de 50 connecteurs prêts à l’emploi relient Backbase à des systèmes bancaires centraux tels que Mambu, Thought Machine et Jack Henry, en utilisant les normes de données BIAN et ISO 20022.
Intégrations de Backbase
Backbase propose plus de 50 intégrations prêtes à l’emploi, notamment avec Mambu, Thought Machine et Jack Henry via Grand Central. La plateforme prend en charge les API ouvertes, les modèles de données BIAN et ISO 20022, ainsi que les intégrations de sa place de marché pour les services de technologie financière et les systèmes centraux personnalisés.
Pros and Cons
Pros:
- Recommandations de meilleure action suivante pilotées par l’IA
- Vues unifiées du client et de son foyer
- Contrôles auditables pour les décisions de l’IA
Cons:
- Aucune gestion dédiée du pipeline des opportunités
- Le suivi des recommandations reste peu documenté

Zoho CRM
Idéal pour les pipelines configurables de prêts et de comptes
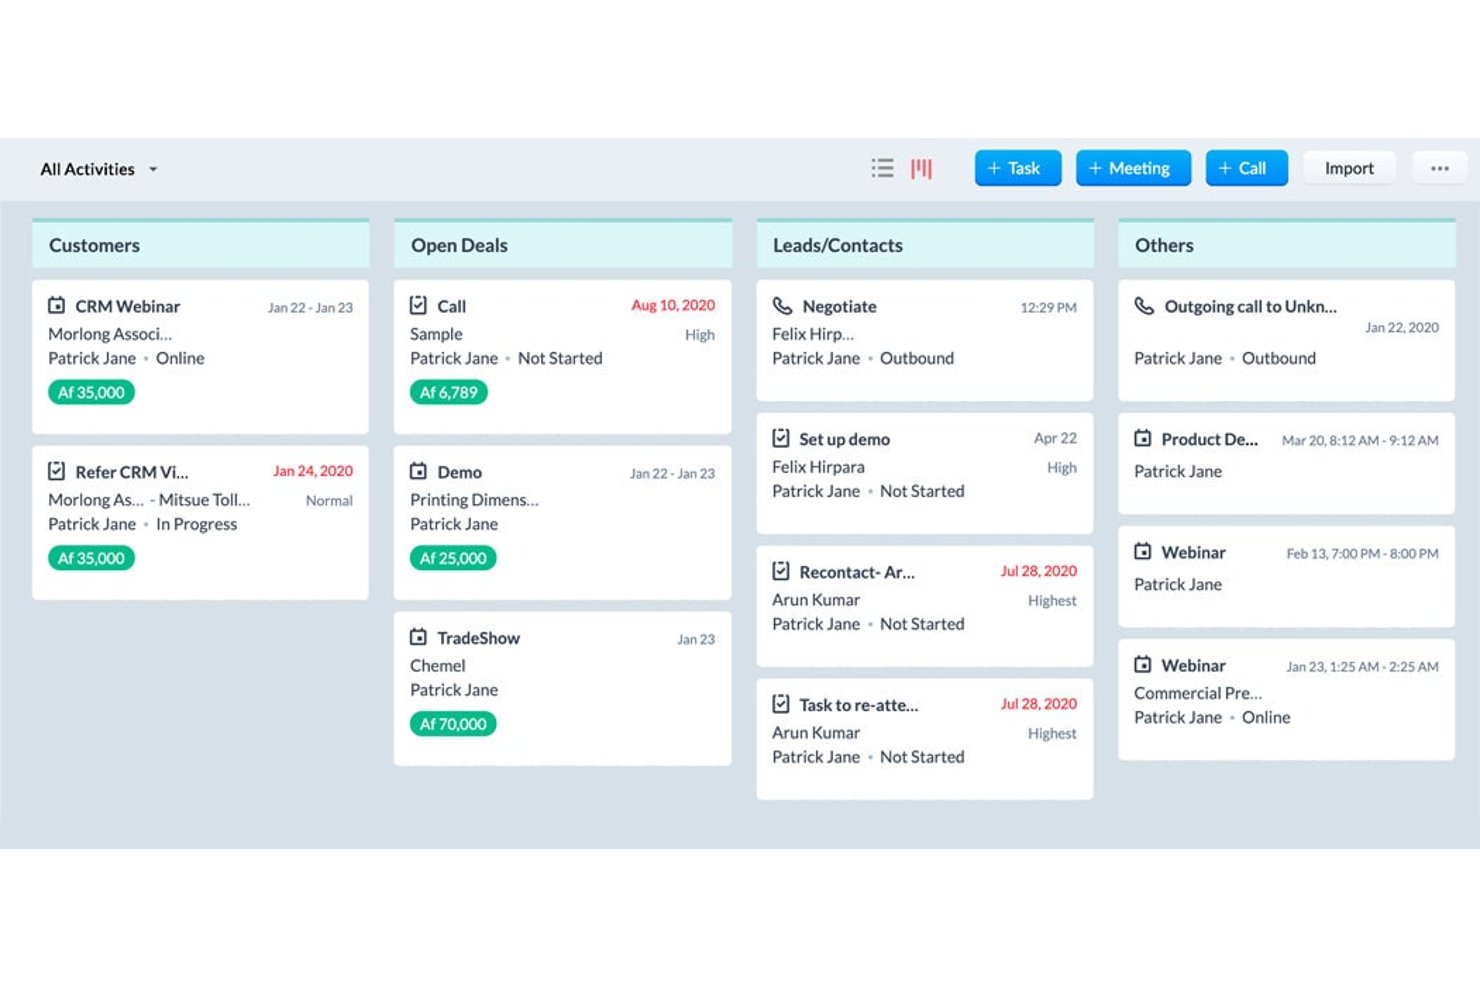
Zoho CRM est une plateforme CRM configurable qui prend en charge l’octroi de prêts, les pipelines d’ouverture de comptes, l’automatisation des flux de travail et la gestion de la relation client pour les équipes de services financiers.
À qui Zoho CRM convient-il le mieux ?
Zoho CRM convient parfaitement aux équipes de services financiers qui souhaitent créer des pipelines personnalisés pour les prêts et les comptes sans payer pour une plateforme bancaire dédiée.
Pourquoi j’ai choisi Zoho CRM
J’ai choisi Zoho CRM comme l’une des meilleures solutions en raison de la flexibilité de ses outils de pipeline et de processus pour les flux de travail propres au secteur bancaire. J’ai créé des pipelines distincts pour l’ouverture de comptes personnels et professionnels, avec des étapes telles que 'Approbation de la conformité' et 'Approbation de l’équipe juridique' qui déclenchent des notifications automatisées destinées aux bonnes équipes. Les plans permettent de verrouiller chaque étape grâce à des contrôles basés sur les rôles et à la validation des champs, ce qui correspond exactement aux besoins de l’octroi de prêts lorsque les approbations à plusieurs niveaux dépendent du montant du prêt.
Principales fonctionnalités de Zoho CRM
- Prochaine meilleure expérience avec Zia : Présente les prochaines étapes recommandées sur les fiches des prospects, des contacts et des affaires, avec des explications, des affaires similaires passées et des suggestions de brouillons d’e-mails.
- Profil client à 360° : Regroupe les données personnelles et financières, les demandes de service, l’activité des comptes, les préférences de communication et les indicateurs KYC manquants dans une seule fiche.
- Chiffrement au niveau des champs : Chiffre les champs de données sensibles, comme les numéros de compte, au niveau du module. Cette fonctionnalité est disponible avec les éditions Enterprise et supérieures.
- Journal d’audit : Suit les ajouts, mises à jour, suppressions, importations, exportations et modifications de configuration, avec une conservation de trois ans, une visibilité basée sur les rôles et une exportation au format CSV.
Intégrations de Zoho CRM
Zoho CRM propose des intégrations natives avec Gmail, Outlook, Slack, Zoom, Microsoft Teams, Google Ads, QuickBooks, ainsi qu’avec Zoho Desk, Analytics, Sign et Campaigns. Il prend également en charge plus de 1 000 applications Marketplace, l’API REST, les webhooks, Zoho Flow et Deluge pour les connexions personnalisées aux systèmes bancaires centraux.
Pros and Cons
Pros:
- Pipelines configurables pour les prêts et les comptes
- Les approbations propres à chaque étape prennent en charge les flux de travail bancaires
- Le profil client à 360° unifie les données de service et de vente
Cons:
- Les connexions aux systèmes bancaires centraux nécessitent un développement personnalisé
- Aucun modèle KYC, AML ou Reg B intégré
New Product Updates from Zoho CRM

Zoho CRM Adds Workflow Automation for Subform Actions
Zoho CRM now lets you automate subform events with workflow rules, triggering actions when rows are added, edited, or deleted based on conditions. For more information, visit Zoho CRM's official site.
 .
Autres logiciels CRM bancaires
Voici quelques options supplémentaires qui ne figurent pas dans ma sélection principale, mais qui méritent tout de même d’être examinées :
- HubSpot
Idéal pour les campagnes de dépôts et de prêts axées sur le marketing
- HubSpot CRM
Idéal pour la vente croisée axée sur le marketing dans les campagnes bancaires
- Redtail CRM
Idéal pour les échanges axés sur les conseillers et les pistes d’audit
- Wealthbox CRM
Idéal pour la gestion de patrimoine au sein des banques et coopératives de crédit
- Microsoft Dynamics 365 CRM
Idéal pour les CRM bancaires natifs de Microsoft 365
- SugarAI
Idéal pour l’automatisation flexible des flux de travail dans le secteur bancaire


Comment j’évalue les logiciels CRM bancaires
Je divise mon évaluation en trois parties : les fonctionnalités essentielles (qui comptent le plus), pour lesquelles je recherche des outils capables de suivre les pipelines de prêts et de comptes et de se connecter aux systèmes bancaires centraux ; les fonctionnalités distinctives, comme la prochaine meilleure action pilotée par l’IA ; et les éléments qui vont au-delà des fonctionnalités, notamment l’accompagnement à l’intégration et la qualité de la mise en œuvre.
Fonctionnalités essentielles (indispensables pour cette liste)
Lorsque je sélectionne les outils à inclure dans ma liste, j’attribue à chacun une note sur une échelle allant de 0 (n’offre pas la fonctionnalité) à 5 (excelle dans ce domaine) pour chacune des fonctionnalités essentielles répertoriées ci-dessous. Je convertis ensuite le total en pourcentage afin d’évaluer l’adéquation globale de chaque outil, en accordant un poids supplémentaire aux fonctionnalités que j’ai jugées indispensables.
- Suivi des pipelines (indispensable) : J’évalue si le CRM prend en charge des étapes propres aux banques, comme l’octroi de prêts, la croissance des dépôts et l’ouverture de comptes, pour plusieurs gammes de produits.
- Intégration au système bancaire central (indispensable) : Chaque outil doit pouvoir se connecter aux plateformes bancaires centrales afin de synchroniser les données relatives aux clients et aux comptes ; je vérifie donc la présence de connecteurs préconfigurés et la flexibilité des API.
- Vue client unifiée : Je recherche un profil unique qui regroupe les comptes, les produits détenus et les interactions entre les équipes de banque de détail, de banque commerciale et de prêts.
- Conformité et pistes d’audit : Des journaux détaillés et exportables des interactions avec les clients et de leurs consentements sont importants ici, en particulier pour les établissements qui doivent se préparer à des contrôles réglementaires.
- Gestion des recommandations et des ventes croisées : J’évalue la manière dont la plateforme achemine les recommandations entre les services et suit leur traitement, car les transmissions manuelles sont souvent à l’origine de l’échec des opportunités de vente croisée.
- Automatisation des tâches et des flux de travail : Les déclencheurs de tâches automatisés associés à des événements du cycle de vie, comme l’intégration, le renouvellement ou l’arrivée à échéance d’un compte, m’aident à évaluer la quantité de coordination manuelle qu’une équipe peut éliminer.
Une fois que j’ai établi une liste d’outils répondant aux critères, j’examine ce qui distingue chaque plateforme.
Facteurs de différenciation (ce qui distingue les fournisseurs)
Voici comment je compare les différents fournisseurs :
Fonctionnalités distinctives
J’évalue la manière dont chaque plateforme gère la cartographie des foyers et des relations, car le fait de relier les membres d’une famille, les entreprises détenues conjointement et les comptes joints révèle la valeur totale de la relation, qu’un simple enregistrement de contact ne peut pas restituer. La prochaine meilleure action pilotée par l’IA constitue une autre caractéristique différenciante : je recherche des recommandations liées au comportement financier réel plutôt que des suggestions génériques. Je vérifie également si les modèles réglementaires intégrés couvrent des processus tels que KYC et AML, ce qui évite aux équipes chargées de la conformité de créer les étapes de divulgation à partir de zéro.
Au-delà des fonctionnalités
Je vérifie si un fournisseur propose un déploiement dans le cloud, sur site ou hybride, car les banques soumises à des règles strictes de résidence des données doivent contrôler l’emplacement d’hébergement des dossiers clients. L’accompagnement à la mise en œuvre est tout aussi important : migrer depuis un système bancaire central existant en milieu de trimestre peut perturber les relations de prêt actives si le fournisseur ne propose pas un parcours d’intégration structuré et des ressources dédiées à la migration. J’évalue également la manière dont les licences évoluent avec la croissance, depuis une coopérative de crédit à agence unique jusqu’à une banque régionale multicharte ajoutant de nouvelles activités.
Comment choisir un logiciel CRM bancaire
Choisissez un logiciel CRM bancaire en vérifiant concrètement s’il prend en charge vos parcours clients, vos contrôles des données et vos exigences opérationnelles.
| Si votre priorité est… | Recherchez… |
|---|---|
| Un dossier client unique pour toutes les relations | Une cartographie des ménages et des règles documentées de propriété des données |
| La coordination des parcours de crédit et de gestion des comptes | Des étapes configurables pour les demandes, les renouvellements et l’ouverture de comptes |
| Le suivi des recommandations | Des dossiers transférés avec des responsables désignés, des horodatages et un historique des statuts |
| La préparation aux audits | Des journaux d’interactions exportables, des enregistrements de consentement et des paramètres de conservation |
Comment évaluer votre sélection
- Testez un parcours réel : demandez à chaque fournisseur de présenter, en 30 minutes, le parcours d’un nouveau client depuis une demande d’information sur un compte jusqu’à une recommandation de crédit.
- Demandez des preuves d’intégration : obtenez un schéma actuel des flux de données et une documentation d’API identifiée montrant comment les dossiers clients et les dossiers de comptes circulent entre les systèmes.
- Vérifier la gestion des audits : Demandez un exemple d’export d’audit contenant l’historique des interactions, les modifications du consentement, les actions des utilisateurs et les horodatages.
- Tester l’adéquation de la mise en œuvre : Demandez un plan de migration sur 90 jours identifiant la mise en correspondance des données, la gestion des doublons, les tests, la formation et la continuité du service client.
- Choisir votre compromis : Décidez si votre priorité est la profondeur des flux de travail propres au secteur bancaire ou une configurabilité plus large entre les équipes de service, de vente et de crédit.
Qu’est-ce qu’un logiciel CRM bancaire ?
Un logiciel CRM bancaire est une plateforme de gestion de la relation client conçue pour les établissements financiers. Il regroupe les profils clients, l’activité des comptes, les processus de crédit, les interactions avec le service client, les recommandations et les dossiers de conformité dans un seul système. Les équipes de banque de détail, de banque commerciale, de crédit et de service l’utilisent pour coordonner les parcours clients, gérer les suivis et identifier les opportunités de produits pertinentes. Les intégrations avec les systèmes bancaires centraux contribuent à maintenir à jour les informations sur les clients et les comptes dans les systèmes connectés.
Fonctionnalités
Voici les principales fonctionnalités que je recherche dans un logiciel CRM bancaire :
- Profils clients unifiés : Regrouper les coordonnées, les relations entre comptes, les produits détenus, l’historique des services et les communications dans une seule fiche. Les équipes peuvent consulter l’ensemble de la relation avec un client avant de recommander des produits ou de répondre à ses demandes.
- Suivi des opportunités : Gérer les ouvertures de comptes, les demandes de crédit, les renouvellements et les opportunités de dépôts au moyen d’étapes définies. Le personnel peut attribuer les responsabilités, suivre la progression et identifier les demandes nécessitant un suivi.
- Intégrations avec les systèmes bancaires centraux : Connecter le CRM aux systèmes bancaires centraux et aux autres applications financières au moyen de connecteurs ou d’API. Ces intégrations garantissent la cohérence des informations sur les clients et les comptes entre les systèmes.
- Cartographie des foyers et des relations : Relier les membres d’une même famille, les cotitulaires de comptes, les entreprises et les contacts associés. Les chargés de relation peuvent ainsi comprendre les comptes liés et identifier le contexte approprié pour chaque interaction.
- Gestion des recommandations : Orienter les opportunités clients entre les équipes de banque de détail, de crédit, de banque commerciale et de service. Le CRM enregistre le salarié destinataire, la date du transfert, le statut et les activités de suivi.
- Automatisation des flux de travail : Déclencher des tâches, des notifications, des validations et des messages à partir d’événements tels que de nouvelles demandes, des dates d’échéance de comptes ou des étapes clés de l’intégration. Les équipes peuvent appliquer des processus cohérents sans dépendre de rappels manuels.
- Conformité et pistes d’audit : Enregistrer les actions des utilisateurs, les communications avec les clients, les modifications du consentement et les décisions liées aux flux de travail avec leurs horodatages. Le personnel autorisé peut exporter cet historique pour les contrôles, les enquêtes ou les contrôles internes.
- Personnalisation et meilleure action suivante : Utiliser les données clients, les produits détenus et l’historique des interactions pour suggérer des suivis pertinents ou des échanges sur des produits. Le personnel peut personnaliser ses communications tout en conservant des recommandations liées à l’activité documentée du client.
- Rapports et tableaux de bord : Suivre le volume des opportunités, les résultats des recommandations, l’activité des clients, les demandes de service et les taux de conversion. Les responsables peuvent comparer les performances entre les équipes, les agences, les produits et les segments de clientèle.
Avantages
D’après mon expérience, un logiciel CRM bancaire offre plusieurs avantages, notamment :
- Contexte client unifié : Les profils centralisés regroupent les relations entre comptes, les produits détenus, les communications et l’historique des services pour chaque client.
- Parcours clients coordonnés : Des processus configurables aident les équipes à gérer les ouvertures de comptes, les demandes de crédit, les renouvellements et les opportunités de dépôts au moyen d’étapes définies.
- Meilleur suivi des recommandations : Les enregistrements de recommandations attribuent les responsabilités, suivent les dates de transfert et documentent les changements de statut entre les équipes de crédit, de service et de banque.
- Moins de suivis manuels : L’automatisation des flux de travail crée des tâches, des notifications, des validations et des messages à partir des étapes clés de l’intégration, des demandes et des dates d’échéance des comptes.
- Meilleure compréhension des relations : La cartographie des foyers relie les membres d’une même famille, les cotitulaires de comptes, les entreprises et les contacts associés dans une vue partagée de la relation.
- Des registres de conformité plus clairs : Les journaux horodatés consignent les communications avec les clients, les modifications du consentement, les actions des utilisateurs et les décisions liées aux flux de travail pour les audits et les examens internes.
Coûts et tarification
Les coûts varient en fonction des fonctionnalités, de la taille de l'équipe, des modules complémentaires et des besoins de mise en œuvre. Voici les fourchettes de prix auxquelles vous pouvez généralement vous attendre pour les logiciels de CRM bancaire :
Tableau comparatif des forfaits pour les logiciels de CRM bancaire
| Type de forfait | Prix moyen | Fonctionnalités courantes |
|---|---|---|
| Forfait gratuit | $0 | Gestion basique des contacts, suivi limité des opportunités, rappels de tâches et limites concernant les utilisateurs. |
| Forfait personnel | $10-$30/utilisateur/mois | Profils clients, notes sur les comptes, rapports de base, intégration de la messagerie électronique et automatisation limitée des flux de travail. |
| Forfait professionnel | $40-$100/utilisateur/mois | Dossiers clients unifiés, gestion des opportunités, suivi des recommandations, automatisation des flux de travail, tableaux de bord de rapports et intégrations bancaires essentielles. |
| Forfait entreprise | $100-$300+/utilisateur/mois | Cartographie avancée des relations, flux de travail bancaires configurables, pistes d'audit de conformité, recommandations par l'IA, intégrations personnalisées et assistance dédiée à la mise en œuvre. |
Questions fréquentes
Quelques réponses aux questions fréquentes sur les logiciels CRM bancaires :
Quelle est la différence entre un CRM bancaire et un logiciel bancaire central ?
Un CRM bancaire gère les relations avec les clients, tandis qu’un logiciel bancaire central traite les comptes et les transactions. Le CRM stocke les interactions, les recommandations, les demandes, les tâches et les détails des relations. Les systèmes centraux gèrent les soldes, les paiements, les dépôts et la gestion des comptes. Votre CRM doit se connecter à la plateforme centrale au moyen d’API ou de connecteurs préconfigurés. Cette connexion maintient l’alignement des données clients et des données de compte. Demandez aux fournisseurs de montrer le flux de données lors d’une démonstration du produit. Soyez attentif au délai de mise à jour, à la gestion des erreurs, aux doublons et aux contrôles d’accès.
Un CRM bancaire peut-il prendre en charge les banques de détail et les banques commerciales ?
Oui, un CRM bancaire peut prendre en charge les banques de détail et les banques commerciales dans des flux de travail partagés. Configurez des étapes distinctes pour l’ouverture de comptes, les prêts, les renouvellements et les évaluations des relations. La cartographie des foyers peut relier les particuliers, les entreprises, les comptes joints et les contacts associés. Les paramètres d’autorisation doivent contrôler les équipes pouvant consulter les dossiers sensibles. Demandez aux fournisseurs de faire une démonstration d’un client qui possède un compte personnel et une relation commerciale. Vérifiez que le système conserve les propriétaires distincts, l’historique des recommandations, les documents et l’activité de service.
Combien de temps faut-il pour mettre en œuvre un logiciel CRM bancaire ?
La mise en œuvre prend souvent plusieurs mois, selon les intégrations, la qualité des données et l’étendue des flux de travail. Une petite coopérative de crédit peut commencer par les profils principaux, les tâches et les recommandations. Une banque régionale peut avoir besoin d’une migration par phases pour les équipes de prêts, les équipes commerciales et les équipes de service. Demandez un plan sur 90 jours couvrant la cartographie des données, la gestion des doublons, les tests, la formation et l’assistance au lancement. Confirmez la personne responsable de chaque tâche. Prévoyez des plans de continuité du service client, car les problèmes de migration peuvent affecter les demandes en cours et les relations existantes.
Que doivent vérifier les banques avant de choisir un CRM ?
Les banques doivent vérifier le comportement des intégrations, les exports d’audit, les autorisations, la configuration des flux de travail et l’assistance à la migration. Demandez aux fournisseurs une documentation API à jour et un diagramme du flux de données. Testez un parcours allant d’une demande d’information sur un compte à une recommandation de prêt. Demandez un export présentant les modifications du consentement, les actions des utilisateurs, les horodatages et l’historique des interactions. Examinez les choix de déploiement, la résidence des données, les paramètres de conservation et les limites contractuelles. Enfin, confirmez l’évolution des tarifs lorsque vous ajoutez des agences, des utilisateurs, des produits ou de nouvelles unités opérationnelles.