
I 10 migliori software CRM bancario nel 2026

Elenco dei migliori software CRM bancari


Il software CRM bancario è una piattaforma che connette i dati dei clienti, lo storico delle relazioni, le attività di vendita, i flussi di lavoro dei prestiti e le interazioni con il servizio clienti. Il miglior software CRM bancario aiuta i team retail, commerciali e dedicati ai prestiti a coordinare esperienze pertinenti tra prodotti e canali.
Questa guida confronta le principali piattaforme in base alla visibilità del nucleo familiare, alla personalizzazione, ai flussi di lavoro per le segnalazioni, al supporto alla conformità, alle integrazioni, alla facilità d'uso e alla reportistica. Usala per individuare la soluzione più adatta ai percorsi dei clienti, al modello operativo e alle priorità di crescita della tua banca.
Perché fidarsi dei nostri consigli sui software
Il nostro team testa e recensisce software dal 2012. In quanto leader CX noi stessi, sappiamo quanto sia difficile — e importante — scegliere il software giusto.
Per questa guida, abbiamo valutato gli strumenti attraverso test pratici e ricerche indipendenti, assegnando un punteggio agli strumenti in base ai nostri criteri di selezione.
Le nostre recensioni riflettono il nostro giudizio editoriale umano, non un discorso di vendita.
Tabella comparativa: software CRM bancario
\u003cspan data-slate-fragment=\u0022JTVCJTdCJTIyY2hpbGRyZW4lMjIlM0ElNUIlN0IlMjJ0ZXh0JTIyJTNBJTIyQ29tcGFyZSUyMHByaWNpbmclMjBhbmQlMjBzcGVjcyUyMHNpZGUlMjBieSUyMHNpZGUlMjBmb3IlMjB0aGUlMjBiYW5raW5nJTIwQ1JNJTIwc29mdHdhcmUlMjB0aGF0JTIwbWFkZSUyMGl0JTIwb250byUyMG15JTIwc2hvcnRsaXN0LiUyMiU3RCU1RCUyQyUyMnR5cGUlMjIlM0ElMjJwJTIyJTJDJTIyaWQlMjIlM0ElMjJKUW8yT2p4bi1KJTIyJTdEJTVE\u0022\u003eConfronta prezzi e specifiche fianco a fianco per il software CRM bancario entrato nel mio elenco ristretto.\u003c/span\u003e
| Tool | Best For | Trial Info | Price | ||
|---|---|---|---|---|---|
| 1 | Ideale per la vendita incrociata basata sull'IA tra diversi comparti bancari | Prova gratuita di 30 giorni + demo gratuita disponibile | A partire da $325/utente/mese (con fatturazione annuale) | Website | |
| 2 | Ideale per banche che necessitano della prossima migliore azione basata sull'IA su larga scala | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 3 | Ideale per banche che monitorano le segnalazioni di vendita incrociata | Demo gratuita disponibile | Prezzi disponibili su richiesta | Website | |
| 4 | Ideale per la crescita delle relazioni nel settore dei prestiti con la conformità come priorità | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 5 | Ideale per la conformità bancaria e i processi di concessione dei prestiti | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 6 | Ideale per la mappatura delle relazioni a livello di nucleo familiare | Demo gratuita disponibile | Prezzi su richiesta | Website | |
| 7 | Ideale per gli addetti al credito commerciale che utilizzano sistemi bancari principali | Non disponibile | Prezzi su richiesta | Website | |
| 8 | Best for støtte fra en dedikert kundeansvarlig | Gratis demo tilgjengelig | Fra $319/bruker/måned | Website | |
| 9 | Ideale per la vendita incrociata basata sull'IA nelle banche medio-grandi | Piano gratuito + demo gratuita disponibile | Prezzi su richiesta | Website | |
| 10 | Ideale per flussi configurabili di prestiti e conti | Prova gratuita di 15 giorni + piano gratuito disponibile | A partire da $14/utente/mese (con fatturazione annuale) | Website |
Recensioni dei migliori software CRM bancari
\u003cspan data-slate-fragment=\u0022JTVCJTdCJTIyY2hpbGRyZW4lMjIlM0ElNUIlN0IlMjJ0ZXh0JTIyJTNBJTIyQmVsb3clMjBhcmUlMjBteSUyMHN1bW1hcmllcyUyMG9mJTIwdGhlJTIwYmVzdCUyMGJhbmtpbmclMjBDUk0lMjBzb2Z0d2FyZSUyMG9uJTIwbXklMjBzaG9ydGxpc3QuJTIwTXklMjByZXZpZXdzJTIwZXhhbWluZSUyMGVhY2glMjBiYW5raW5nJTIwQ1JNJTIwcGxhdGZvcm0lRTIlODAlOTlzJTIwY2FwYWJpbGl0aWVzJTJDJTIwYmVzdCUyMHVzZSUyMGNhc2VzJTJDJTIwYW5kJTIwaW50ZWdyYXRpb25zJTIwdG8lMjBoZWxwJTIweW91JTIwZmluZCUyMHRoZSUyMHJpZ2h0JTIwZml0LiUyMiU3RCU1RCUyQyUyMnR5cGUlMjIlM0ElMjJwJTIyJTJDJTIyaWQlMjIlM0ElMjJTbDZCcTlpTkhjJTIyJTdEJTVE\u0022\u003eDi seguito trovi i miei riepiloghi dei migliori software CRM bancari presenti nel mio elenco ristretto. Le mie recensioni esaminano le funzionalità, i casi d’uso più adatti e le integrazioni di ciascuna piattaforma CRM bancaria per aiutarti a trovare la soluzione più adatta.\u003c/span\u003e

Ideale per la vendita incrociata basata sull'IA tra diversi comparti bancari
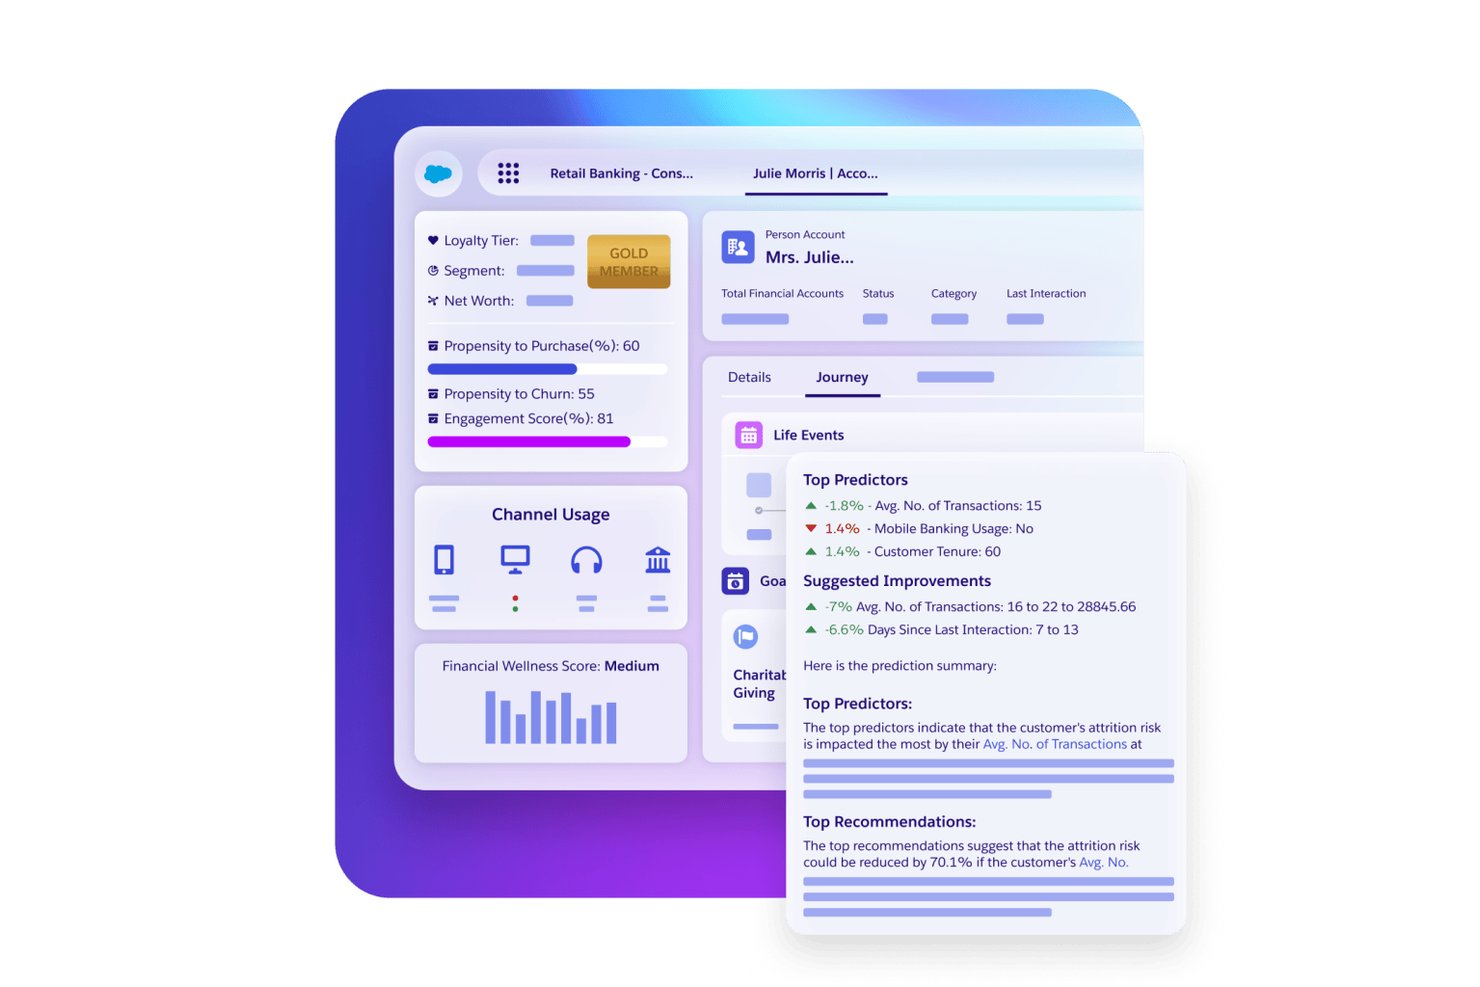
Salesforce Financial Services Cloud è un CRM bancario basato sulla piattaforma Salesforce che combina la gestione delle relazioni, la vendita incrociata basata sull'IA, il monitoraggio delle pipeline di prestiti e depositi, i controlli di conformità e le integrazioni con i sistemi bancari principali nei comparti bancari al dettaglio e commerciali.
Per chi è più indicato Salesforce Financial Services Cloud?
Le banche al dettaglio e commerciali che necessitano di vendite incrociate basate sull'IA, controlli di conformità e una visione unificata del cliente tra diversi comparti bancari trarranno il massimo vantaggio da questa piattaforma.
Perché ho scelto Salesforce Financial Services Cloud
Salesforce Financial Services Cloud si è guadagnato un posto nella mia rosa di candidati perché nessun altro CRM bancario eguaglia le sue funzionalità di vendita incrociata basate sull'IA tra diverse linee di prodotti. Apprezzo in particolare il motore IA per la prossima azione migliore, che classifica in tempo reale le opportunità di vendita incrociata e indirizza segnalazioni intelligenti tra i comparti al dettaglio e commerciali. I componenti di valutazione delle segnalazioni consentono ai consulenti bancari di monitorare le prestazioni delle segnalazioni in base al tasso di conversione e allo stato, così una segnalazione per un mutuo non rischia di perdersi inosservata.
Funzionalità principali di Salesforce Financial Services Cloud
- Mappatura di nuclei familiari e relazioni: Actionable Relationship Center (ARC) mappa visivamente le connessioni tra clienti, nuclei familiari e aziende, consentendo ai consulenti bancari di vedere l'intero quadro delle relazioni in un'unica vista.
- Process Compliance Navigator: uno strumento di conformità integrato che gestisce le conferme di presa visione delle policy, i sondaggi sui rischi e l'estrazione delle clausole assistita dall'IA per mantenere il team pronto per le verifiche.
- Service Process Studio: un generatore di flussi di lavoro a basso codice che consente al team di configurare processi di servizio bancario, come la raccolta dei documenti KYC e l'apertura di conti, senza un coinvolgimento significativo degli sviluppatori.
- Tracciato di audit dei campi Salesforce Shield: tiene traccia fino a 10 anni di cronologia a livello di campo su un massimo di 200 campi per oggetto, offrendo ai team di conformità e operativi un registro dettagliato e a lungo termine delle modifiche ai dati.
Integrazioni di Salesforce Financial Services Cloud
Salesforce Financial Services Cloud offre integrazioni native con MuleSoft Anypoint Platform, Data 360, Tableau, Slack e Agentforce. Si connette a Jack Henry SilverLake, Snowflake, Databricks, AWS ed Equifax tramite MuleSoft, Data 360 o partner del mercato.
Pros and Cons
Pros:
- I profili unificati collegano account e interazioni
- L'IA classifica le opportunità di vendita incrociata tra diversi comparti bancari
- Gli strumenti di audit supportano cronologie dei campi a lungo termine
Cons:
- La configurazione avanzata richiede competenze specialistiche in Salesforce
- Le schermate affollate complicano la revisione di grandi volumi di record

CRMNEXT
Ideale per banche che necessitano della prossima migliore azione basata sull'IA su larga scala
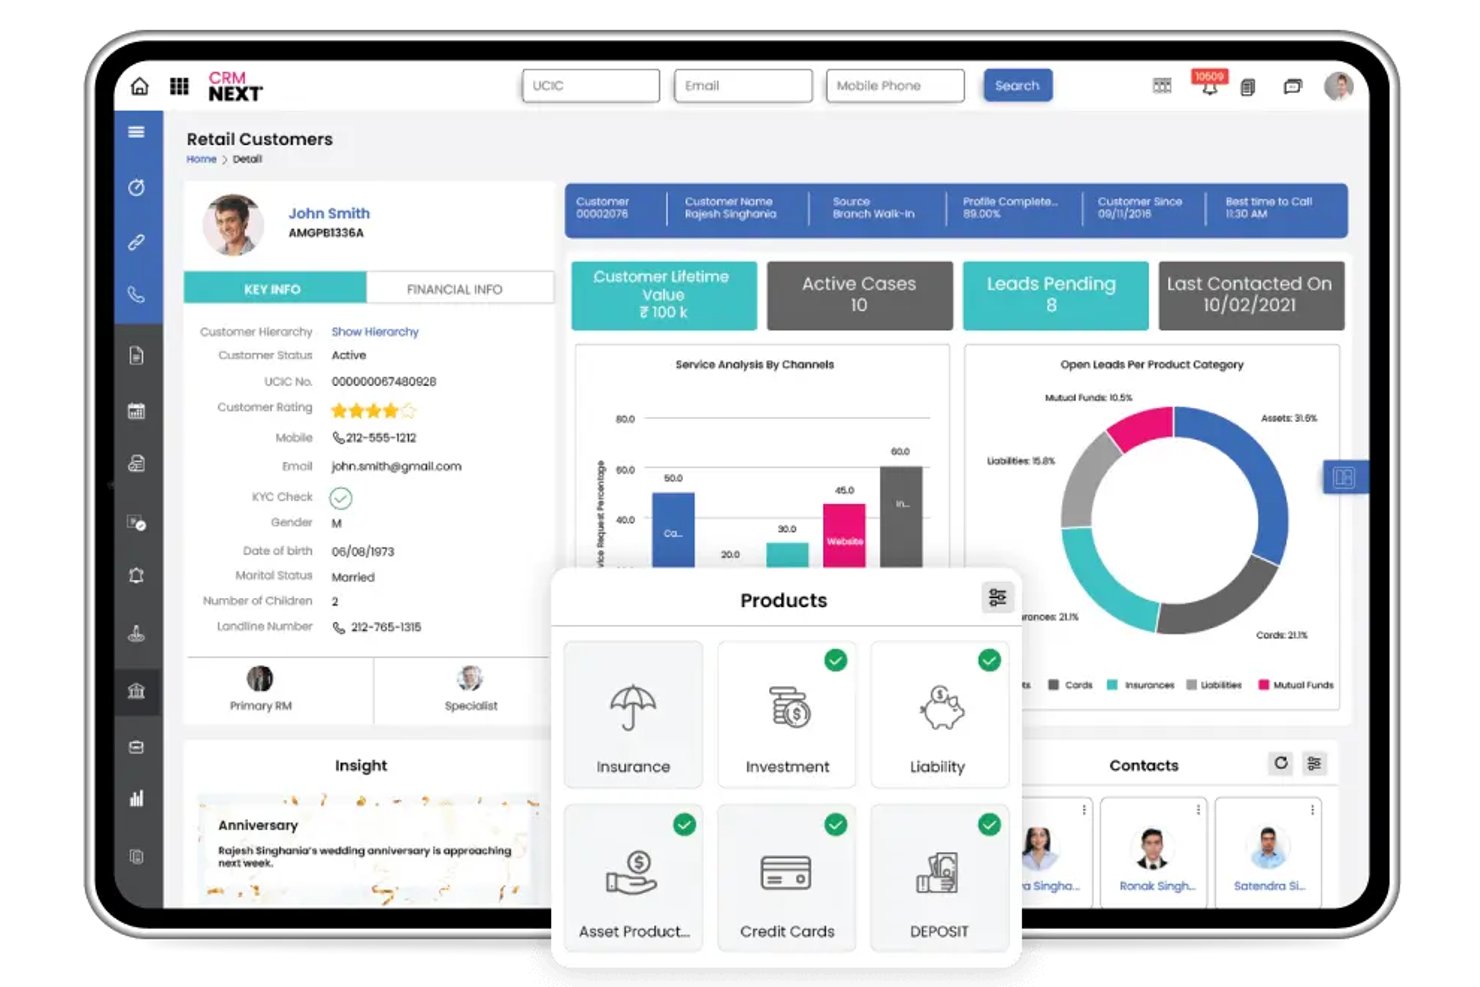
CRMNEXT è una piattaforma CRM bancaria progettata per istituti finanziari retail e aziendali, che offre raccomandazioni basate sull'IA per la prossima migliore azione, gestione omnicanale delle relazioni con i clienti, monitoraggio delle pipeline e integrazioni con i sistemi bancari centrali.
Per chi è più adatto CRMNEXT?
CRMNEXT è una soluzione particolarmente adatta a banche retail, banche commerciali e cooperative di credito che necessitano di un CRM progettato specificamente per il settore bancario, con solide integrazioni con i sistemi bancari centrali e raccomandazioni basate sull'IA per la prossima migliore azione in prima linea.
Perché ho scelto CRMNEXT
Ho incluso CRMNEXT tra le mie scelte principali perché è progettato specificamente per il settore bancario su larga scala, con la funzionalità di IA per la prossima migliore azione integrata nell'esperienza degli operatori in prima linea, anziché aggiunta in un secondo momento. Apprezzo particolarmente la funzionalità Insight Card, che mostra direttamente nella visualizzazione a 360° del membro le offerte successive migliori e i punteggi del rischio di abbandono, consentendo ai responsabili delle relazioni di agire sui segnali in tempo reale senza cambiare schermata. Presso Magnifi Financial, ciò si è tradotto in un aumento del 19% delle segnalazioni anno su anno e in un tasso di chiusura dei lead del 60%.
Funzionalità principali di CRMNEXT
- Visualizzazione a 360° del membro: Mostra in un'unica schermata i prodotti posseduti, le transazioni recenti, le preferenze di canale, i punteggi del rischio di abbandono e i punteggi dei lead, con la possibilità di avviare prestiti o aprire conti dalla stessa schermata.
- Progettazione dei flussi di lavoro tramite trascinamento: Consente di configurare trigger basati sul comportamento dei membri e creare percorsi di onboarding automatizzati senza scrivere codice.
- Dashboard basate sui ruoli: I responsabili e gli operatori di filiale monitorano gli obiettivi del team, le pipeline dei prestiti e i tempi di ciclo tramite dashboard configurabili basate su widget, che non richiedono l'intervento di uno sviluppatore per essere aggiornate.
- Gestione omnicanale delle campagne: Esegue campagne mirate di vendita incrociata tramite e-mail, SMS e WhatsApp, con una cronologia condivisa delle interazioni dei membri tra filiale, telefono e canali digitali.
Integrazioni di CRMNEXT
CRMNEXT elenca integrazioni con Symitar, Silverlake/Jack Henry, Corelation e Temenos, oltre a più di 150 connettori per l'apertura digitale dei conti e il banking aziendale e più di 170 per i prestiti. La sua architettura headless basata sulle API supporta integrazioni personalizzate.
Pros and Cons
Pros:
- Le prossime azioni basate sull'IA guidano le raccomandazioni degli operatori in prima linea
- La visualizzazione a 360° specifica per il settore bancario riunisce il contesto del cliente
- I flussi di lavoro configurabili supportano processi bancari complessi
Cons:
- La reportistica può risultare poco intuitiva per alcuni utenti
- Gli utenti segnalano occasionali rallentamenti e problemi del browser

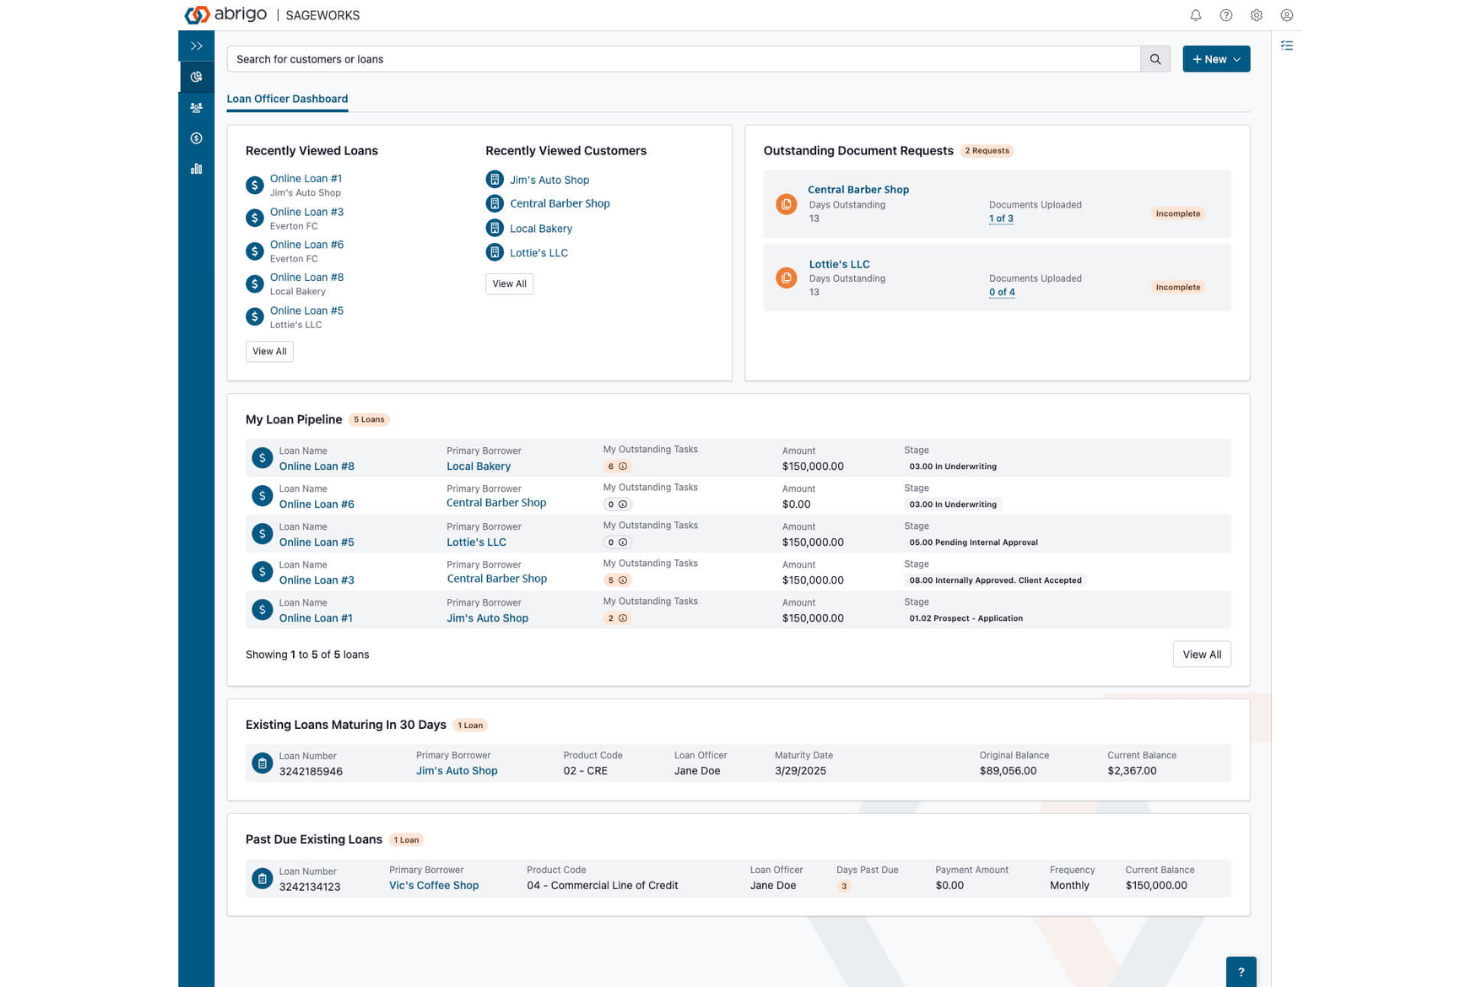
Abrigo è una piattaforma CRM bancaria basata su 360 View che combina la profilazione unificata dei clienti, il monitoraggio delle segnalazioni e delle attività di vendita incrociata, la gestione del flusso delle opportunità, l'automazione del marketing e le integrazioni con i sistemi bancari centrali per banche e cooperative di credito.
Per chi è più adatto Abrigo?
Il CRM bancario di Abrigo è particolarmente adatto a banche locali e cooperative di credito che necessitano di un monitoraggio delle segnalazioni e di una gestione della vendita incrociata progettati appositamente e collegati direttamente al loro sistema bancario centrale.
Perché ho scelto Abrigo
Ho scelto Abrigo come una delle soluzioni migliori perché il suo monitoraggio delle segnalazioni è integrato direttamente nel profilo del cliente, anziché essere aggiunto in un secondo momento. SmartPops mostra suggerimenti di vendita incrociata in tempo reale sullo schermo del consulente durante la conversazione, mentre il flusso delle segnalazioni si chiude automaticamente quando viene aperto un nuovo conto. Mi piace anche il fatto che Obiettivi & incentivi colleghi le prestazioni relative alle segnalazioni alle schede di valutazione e alle esportazioni per le buste paga, rendendo misurabile l'attività di vendita incrociata a livello individuale e di filiale.
Funzionalità principali di Abrigo
- Arricchimento dei dati Actionlytics™: Aggiunge dati esterni relativi a patrimonio, dati demografici e stile di vita ai profili di clienti e potenziali clienti direttamente all'interno del CRM.
- Automazione del marketing: Crea campagne segmentate utilizzando il comportamento relativo ai conti, il possesso di prodotti e i dati demografici, con monitoraggio delle aperture, delle risposte e delle conversioni.
- Monitoraggio della redditività dei clienti: Misura il profitto a livello di conto, nucleo familiare e relazione, consentendo ai consulenti di dare priorità alle relazioni di maggior valore.
- Sincronizzazione bidirezionale con Outlook: Registra automaticamente le e-mail e le attività del calendario nella scheda cliente corrispondente senza inserimento manuale.
Integrazioni di Abrigo
Abrigo si integra con oltre 15 sistemi bancari centrali, tra cui FIS, Fiserv, Jack Henry, Finastra, CSI, DCI, COCC e Corelation, oltre che con Microsoft Outlook e Constant Contact. La sua API CRUD supporta integrazioni personalizzate per clienti, conti, segnalazioni, incidenti, flussi di opportunità e attività.
Pros and Cons
Pros:
- Monitora le segnalazioni fino all'apertura del conto
- Mostra suggerimenti di vendita incrociata specifici per il cliente
- Mappa la redditività dei nuclei familiari per stabilire le priorità
Cons:
- La raccolta delle interazioni omnicanale rimane limitata
- La reportistica e l'interfaccia possono sembrare datate

Ideale per la crescita delle relazioni nel settore dei prestiti con la conformità come priorità
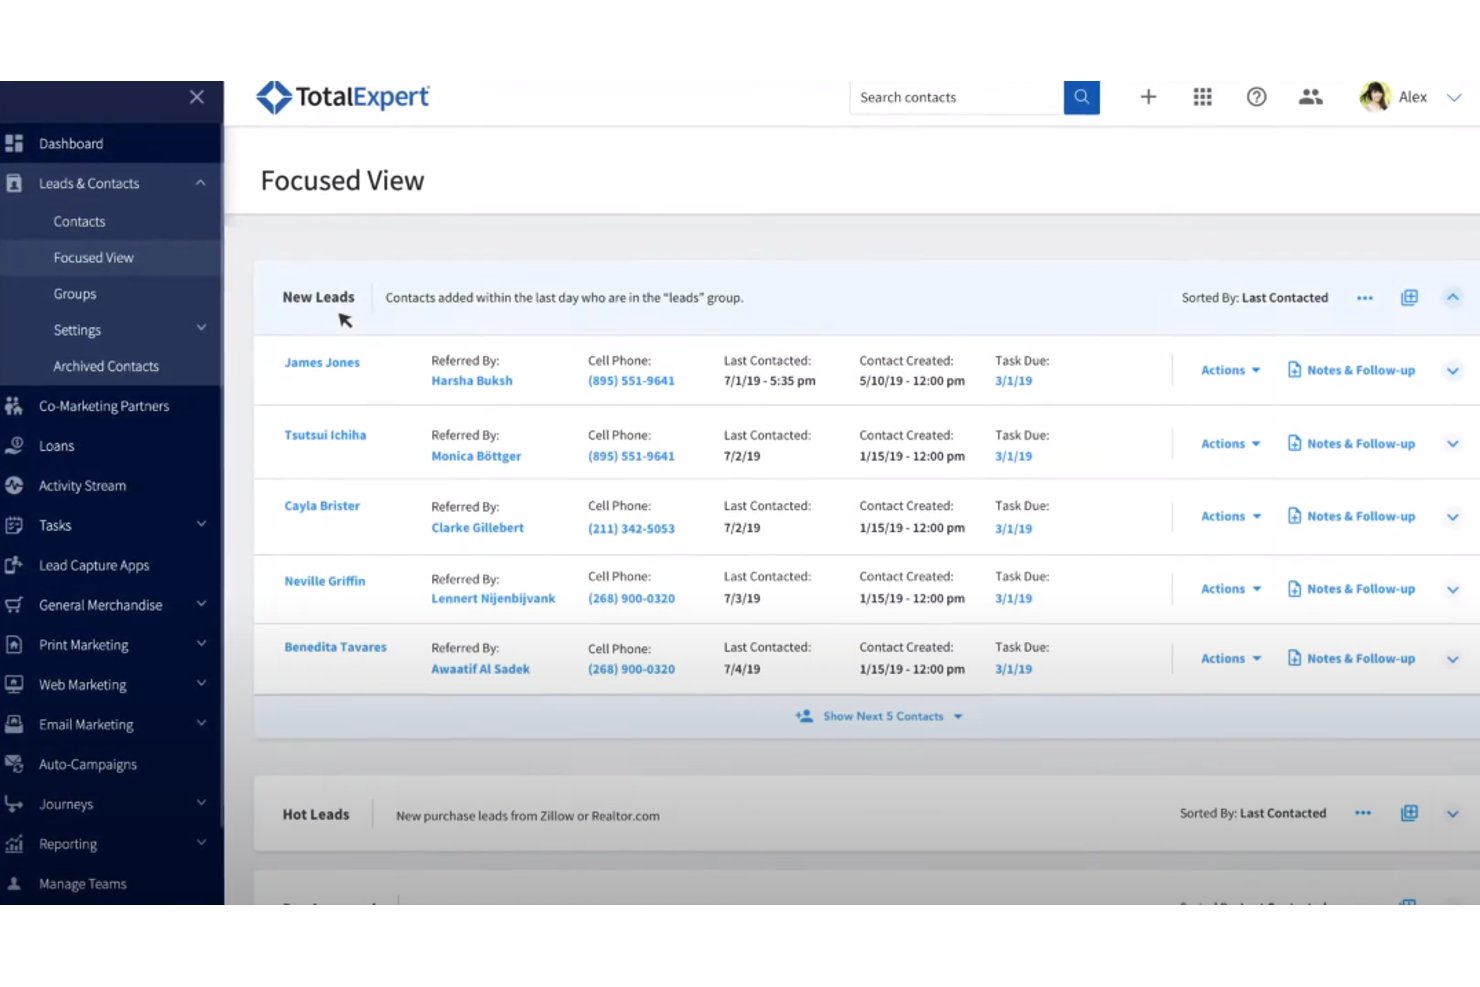
Total Expert è un sistema operativo per la gestione dei clienti nativo per i servizi finanziari, progettato per banche e cooperative di credito, che combina il monitoraggio delle relazioni, l'automazione dei percorsi, la gestione delle campagne di vendita incrociata e gli strumenti per la conformità in un'unica piattaforma.
Per chi è più adatto Total Expert?
Total Expert è particolarmente adatto a banche e cooperative di credito focalizzate sui mutui che necessitano di monitoraggio dei consensi conforme alle normative, automazione dei percorsi e gestione delle campagne di vendita incrociata integrati in un'unica piattaforma.
Perché ho scelto Total Expert
Ho scelto Total Expert come una delle soluzioni migliori perché i suoi strumenti per la conformità sono integrati nel nucleo della piattaforma e non aggiunti successivamente. Ogni comunicazione automatizzata o avviata dall'IA verifica prima il consenso e registra la fonte, il testo e l'indirizzo IP in un registro di controllo immodificabile. La sua libreria di informative copre RESPA, TCPA, CCPA e CAN-SPAM, consentendo a banche e cooperative di credito focalizzate sui mutui di eseguire campagne di vendita incrociata senza verificare manualmente l'esposizione normativa per ogni invio.
Funzionalità principali di Total Expert
- Strumento per l'orchestrazione dei percorsi: uno strumento visivo con funzionalità di trascinamento per creare sequenze automatizzate e multicanale di comunicazioni, attivate da eventi della vita, variazioni dei tassi, soglie di capitale e comportamento dei clienti.
- Segnali di intenzione di Customer IQ: monitora i dati dei clienti nelle fonti collegate per evidenziare avvisi sulle attività e suggerimenti sui prodotti più adatti per gli addetti ai prestiti e i team di marketing.
- Sincronizzazione della pipeline con il LOS: aggiorna automaticamente le fasi dei potenziali clienti in Total Expert quando cambia lo stato del prestito nel sistema di gestione dell'origine dei prestiti collegato, mantenendo aggiornate le visualizzazioni della pipeline senza inserimenti manuali.
- Gestione delle campagne di marketing congiunto: consente agli addetti ai prestiti e ai partner che segnalano clienti di gestire campagne con marchio congiunto conformi a RESPA, con monitoraggio a livello di partner e flussi di approvazione integrati.
Integrazioni di Total Expert
Total Expert dichiara di offrire oltre 70 integrazioni di settore, tra cui Encompass, Blend, nCino e Salesforce. Offre inoltre l'accesso API per integrazioni personalizzate.
Pros and Cons
Pros:
- I registri di conformità supportano le comunicazioni regolamentate
- L'automazione dei percorsi coordina i contatti digitali e umani
- I segnali sui clienti suggeriscono i prodotti successivi più pertinenti
Cons:
- I flussi di lavoro relativi ai mutui mettono in secondo piano le esigenze bancarie più ampie
- Le modifiche amministrative possono richiedere l'assistenza del fornitore

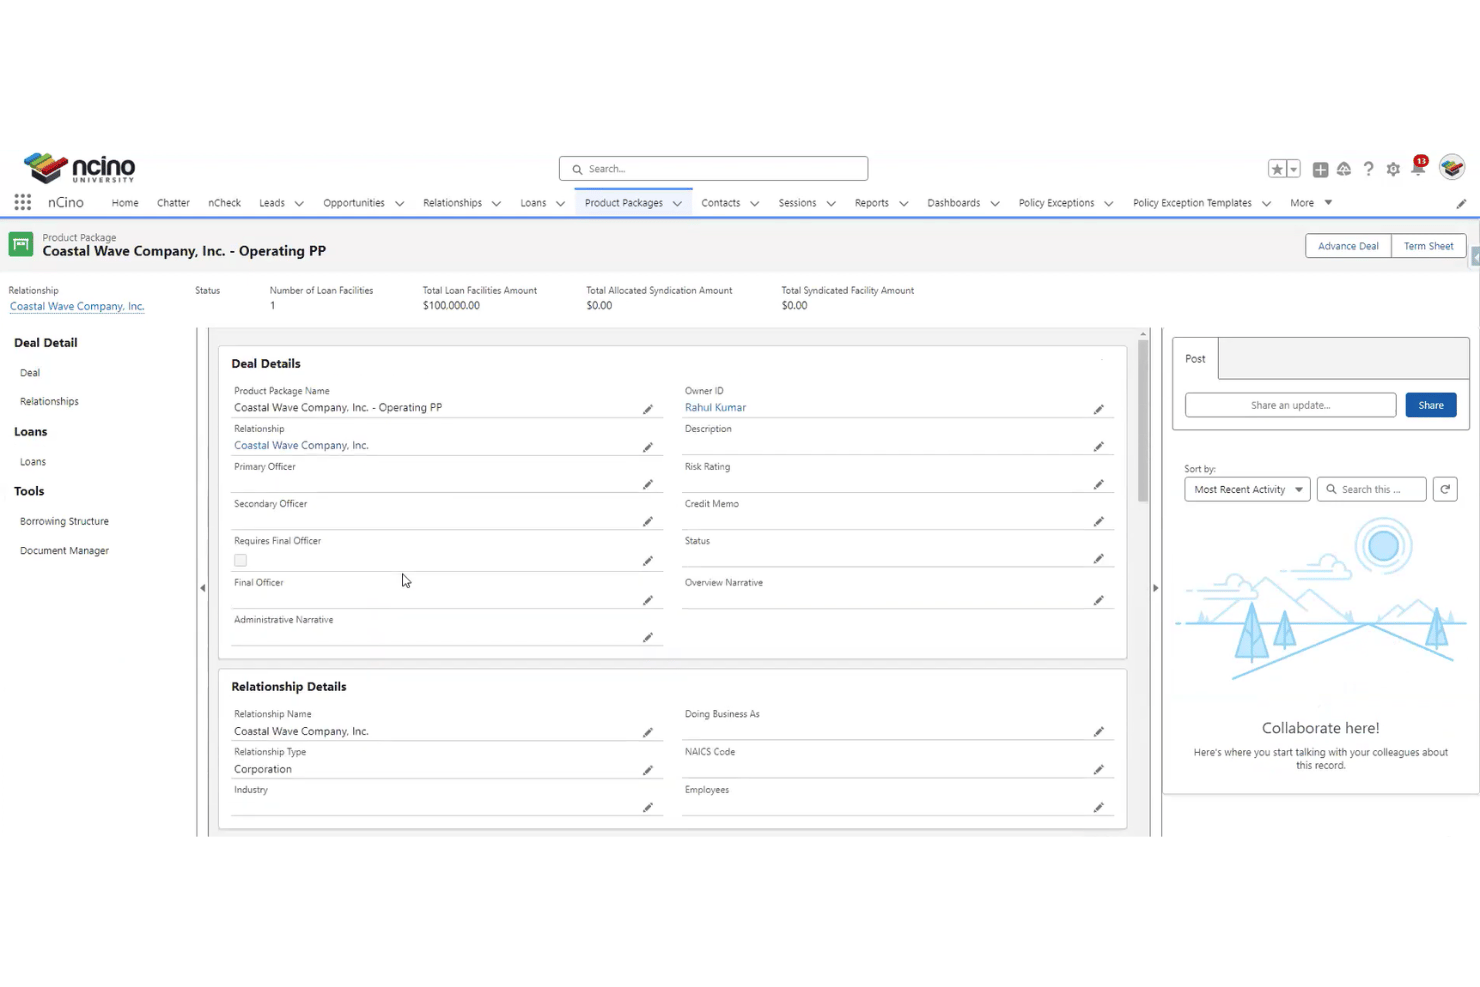
nCino è una piattaforma bancaria basata sul cloud e costruita su Salesforce, che copre i processi di concessione di prestiti commerciali e al consumo, l'apertura di conti di deposito, la gestione del ciclo di vita dei clienti e i flussi di lavoro per la conformità.
Per chi è più adatto nCino?
nCino è particolarmente adatto agli addetti alle attività bancarie commerciali e ai responsabili delle operazioni delle cooperative di credito che necessitano di processi di concessione dei prestiti e flussi di lavoro per la conformità progettati appositamente.
Perché ho scelto nCino
Ho scelto nCino come una delle soluzioni migliori perché la profondità dei suoi flussi di lavoro per la conformità e dei processi di concessione dei prestiti è davvero difficile da replicare con un CRM generico. I flussi di lavoro integrati per KYC, KYB, AML e BSA vengono eseguiti direttamente all'interno del processo di erogazione dei prestiti, consentendo a un addetto alle attività bancarie commerciali di portare un'operazione dalla richiesta alla valutazione del merito creditizio con ogni controllo di conformità già integrato. I cruscotti dei processi monitorano la produzione e le prestazioni del portafoglio per i prestiti commerciali, al consumo e alle piccole imprese su un unico livello dati condiviso.
Funzionalità principali di nCino
- Flusso di lavoro per l'apertura di conti di deposito: Gestisce richiedenti al consumo, piccole imprese e aziende commerciali con più titolari in un unico flusso, con opzioni per mettere in pausa, riprendere o aprire più prodotti nella stessa sessione.
- Integration Gateway: Collega nCino a oltre 14 piattaforme bancarie principali e oltre 50 soluzioni per i servizi finanziari, con connettori predefiniti per i sistemi principali di Fiserv, Jack Henry e FIS.
- Analisi operativa: Cruscotti bancari preconfigurati con andamento storico e confronto con organizzazioni simili, basati su dati anonimizzati provenienti da oltre 1.250 istituti, con un livello di accesso gratuito.
- Partner digitali AI basati sui ruoli: Cinque agenti—dirigente, analista, addetto all'assistenza, responsabile dell'elaborazione e cliente—che automatizzano attività come i test dei covenant, la convalida dei documenti e le revisioni delle relazioni nei diversi ruoli bancari.
Integrazioni di nCino
nCino offre integrazioni tramite Integration Gateway con oltre 14 piattaforme bancarie principali e oltre 50 soluzioni per i servizi finanziari, tra cui Fiserv, Jack Henry, FIS, Alloy, DocuSign, Plaid e ChexSystems. Le integrazioni dirette per l'apertura dei conti includono Jack Henry SilverLake, jXchange, Symitar e SymXchange.
Pros and Cons
Pros:
- Processi di concessione dei prestiti specifici per il settore bancario
- Flussi di lavoro KYC e AML integrati
- Gli agenti AI basati sui ruoli automatizzano le revisioni
Cons:
- La dipendenza da Salesforce complica la gestione della proprietà del CRM
- L'instradamento delle segnalazioni rimane non documentato

Ideale per la mappatura delle relazioni a livello di nucleo familiare
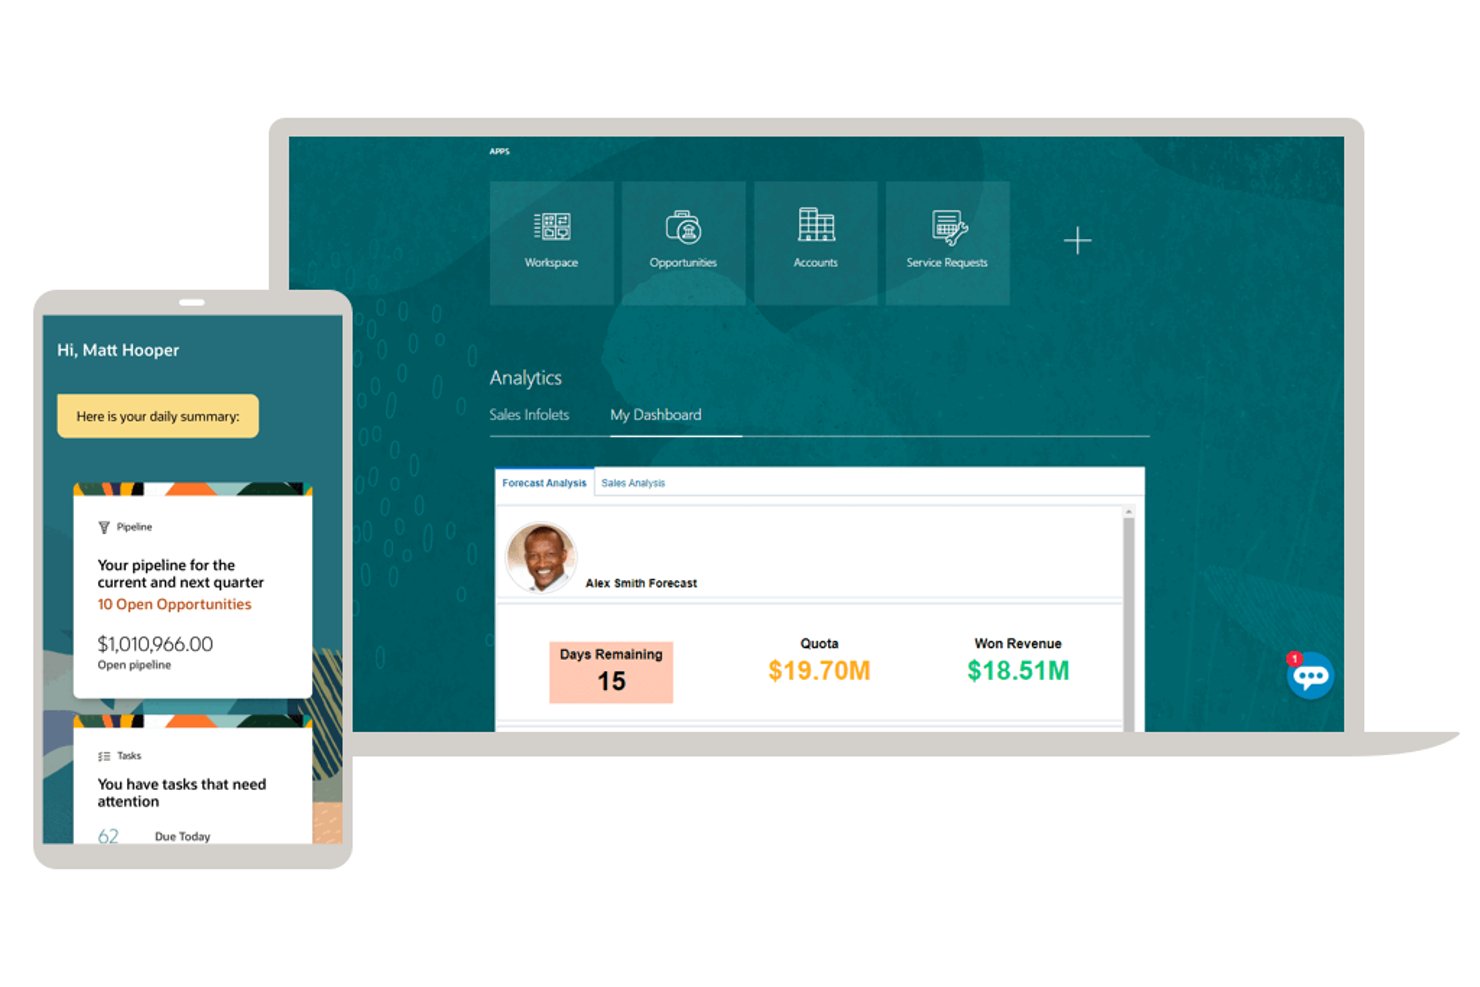
Oracle CRM On Demand Financial Services Edition è un CRM bancario con un modello di dati finanziari integrato che comprende profili dei nuclei familiari, conti finanziari, ruoli dei titolari dei conti, piani finanziari e tracce di audit configurabili.
Per chi è più adatto Oracle Customer Experience?
Oracle Customer Experience è una soluzione particolarmente adatta alle banche al dettaglio che necessitano di un modello di dati integrato per gestire i profili dei nuclei familiari, i ruoli dei titolari dei conti finanziari e le gerarchie delle relazioni tra contatti e record aziendali.
Perché ho scelto Oracle Customer Experience
Ho scelto Oracle Customer Experience perché la sua Financial Services Edition si basa su un modello di dati che considera i nuclei familiari l'unità centrale delle relazioni bancarie. Apprezzo particolarmente il modo in cui il record Titolare del conto finanziario collega contatti, nuclei familiari e aziende attraverso ruoli specifici come Proprietario, Tutore e Consulente esterno, permettendo al gestore della relazione di visualizzare in un unico punto ogni conto associato a un nucleo familiare. Gli elenchi a discesa nidificati per le categorie di prodotti e i tipi di record dedicati ai Piani finanziari aggiungono una struttura concreta al monitoraggio tra nuclei familiari.
Caratteristiche principali di Oracle Customer Experience
- Tipi di record per i conti finanziari: nell'Edizione per i servizi finanziari sono inclusi sei tipi di record specifici per il settore bancario: Conto finanziario, Titolari del conto finanziario, Disponibilità del conto finanziario, Piano finanziario, Prodotto finanziario e Transazione finanziaria.
- Traccia di audit configurabile: monitora le modifiche a livello di campo tra i record con una Traccia di audit principale che registra l'utente, l'azione, la marca temporale e i valori precedenti e nuovi, con impostazioni di conservazione regolabili.
- Automazione dei flussi di lavoro basata sul tempo: configura regole del flusso di lavoro attivate da eventi e orari, che possono ripetersi, verificare nuovamente le condizioni e inoltrare le attività a livelli superiori in sequenze articolate in più fasi.
- Campi per il rischio e gli obiettivi dei contatti: i record dei contatti includono campi predefiniti per il profilo di rischio (Aggressivo, Moderato, Conservativo) e per obiettivi finanziari come Pensionamento e Accumulo patrimoniale.
Integrazioni di Oracle Customer Experience
Le integrazioni native non sono documentate in modo chiaro. Oracle CRM On Demand supporta le API SOAP e REST, oltre a interfacce JavaScript, Report Services e CTI per la connettività personalizzata.
Pros and Cons
Pros:
- Mappa le relazioni finanziarie dei nuclei familiari tra i conti
- Include record specifici per i conti e i piani bancari
- Supporta tracce di audit e flussi di lavoro configurabili
Cons:
- Utilizza fasi generiche per le pipeline bancarie
- Non offre modelli integrati per la conformità bancaria

Ideale per gli addetti al credito commerciale che utilizzano sistemi bancari principali
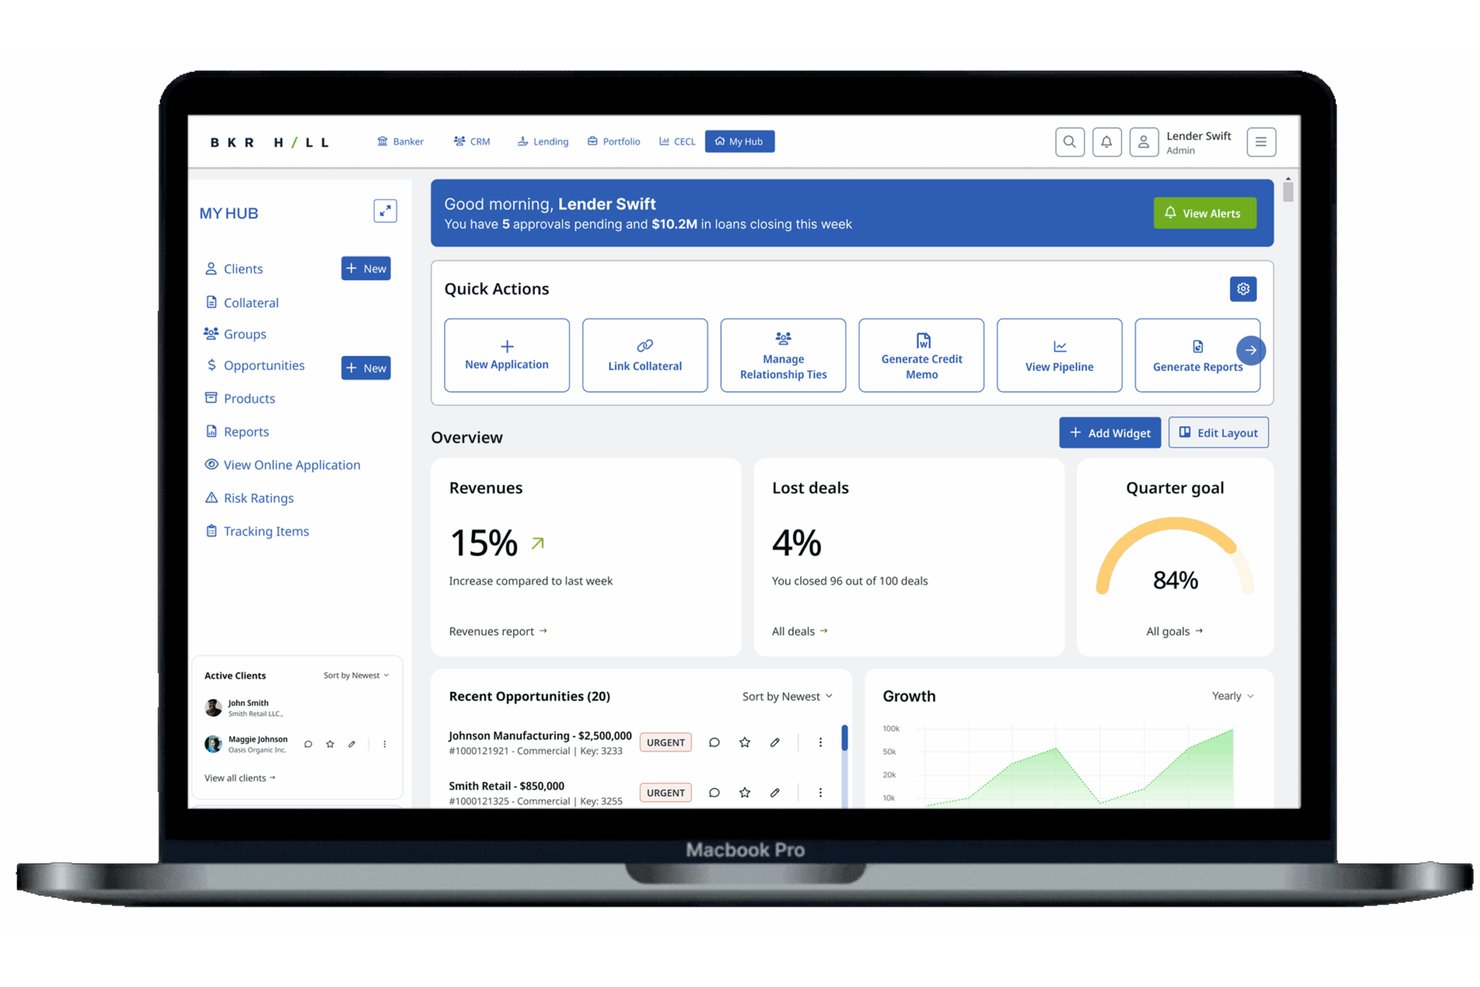
Baker Hill è un CRM bancario e una piattaforma per l'istruttoria dei prestiti focalizzati sul credito, progettati per gli istituti finanziari e dedicati alla gestione delle pipeline dei prestiti commerciali, delle piccole imprese e dei consumatori, al monitoraggio delle relazioni e all'automazione dei flussi di lavoro.
Per chi è più adatto Baker Hill?
Baker Hill è particolarmente adatto agli addetti ai prestiti commerciali e ai team operativi delle cooperative di credito le cui esigenze CRM ruotano attorno alle pipeline dei prestiti e all'integrazione con i sistemi bancari principali.
Perché ho scelto Baker Hill
Ho scelto Baker Hill come una delle soluzioni migliori perché è stato progettato interamente intorno al modo in cui lavorano realmente gli addetti al credito commerciale, anziché essere adattato da un CRM generico. Il suo livello di integrazione principale, Data Pond, acquisisce dati aggiornati da Fiserv, Jack Henry e FIS direttamente nei profili dei mutuatari, così gli addetti alla gestione dei prestiti non devono riconciliare manualmente i dati. Apprezzo inoltre il fatto che la Gestione intelligente dei flussi di lavoro automatizzi il monitoraggio dei covenant e gli avvisi di rinnovo collegati agli eventi effettivi del ciclo di vita dei prestiti, un aspetto importante quando si gestiscono portafogli commerciali complessi su un sistema bancario principale.
Funzionalità principali di Baker Hill
- Gestione della pipeline di vendita: Tieni traccia delle opportunità in base alla fase, alla probabilità di chiusura e alla data prevista di chiusura per prestiti commerciali, alle piccole imprese e ai consumatori.
- Piani di relazione: Crea e gestisci piani di relazione strutturati per i singoli clienti, inclusi obiettivi, storico delle interazioni e attività di chiamata condivise all'interno del team.
- Assistente IA Ask BKR: Ottieni informazioni aggiornate sui clienti, verifiche delle policy, indicazioni sulle attività e segnalazioni dei rischi della pipeline direttamente nella piattaforma.
- Elaborazione intelligente dei documenti: Estrai e compila automaticamente i dati finanziari di analisi a partire dai moduli IRS 1040, 1065, 1120 e 1120S.
Integrazioni di Baker Hill
Baker Hill si integra con Fiserv, Jack Henry, FIS, COCC, Corelation, Salesforce, Microsoft Dynamics 365, Okta, TransUnion e LexisNexis Risk Solutions. Glyue iPaaS di Sandbox Banking collega inoltre Baker Hill a oltre 14 piattaforme bancarie principali.
Pros and Cons
Pros:
- Le pipeline dei prestiti comprendono diversi prodotti di credito
- L'automazione dei flussi di lavoro supporta il monitoraggio dei covenant e dei rinnovi
- I gruppi di relazione organizzano record complessi dei mutuatari
Cons:
- Il CRM è focalizzato in modo specifico sulle operazioni di credito
- Le campagne di vendita incrociata richiedono servizi di marketing gestiti

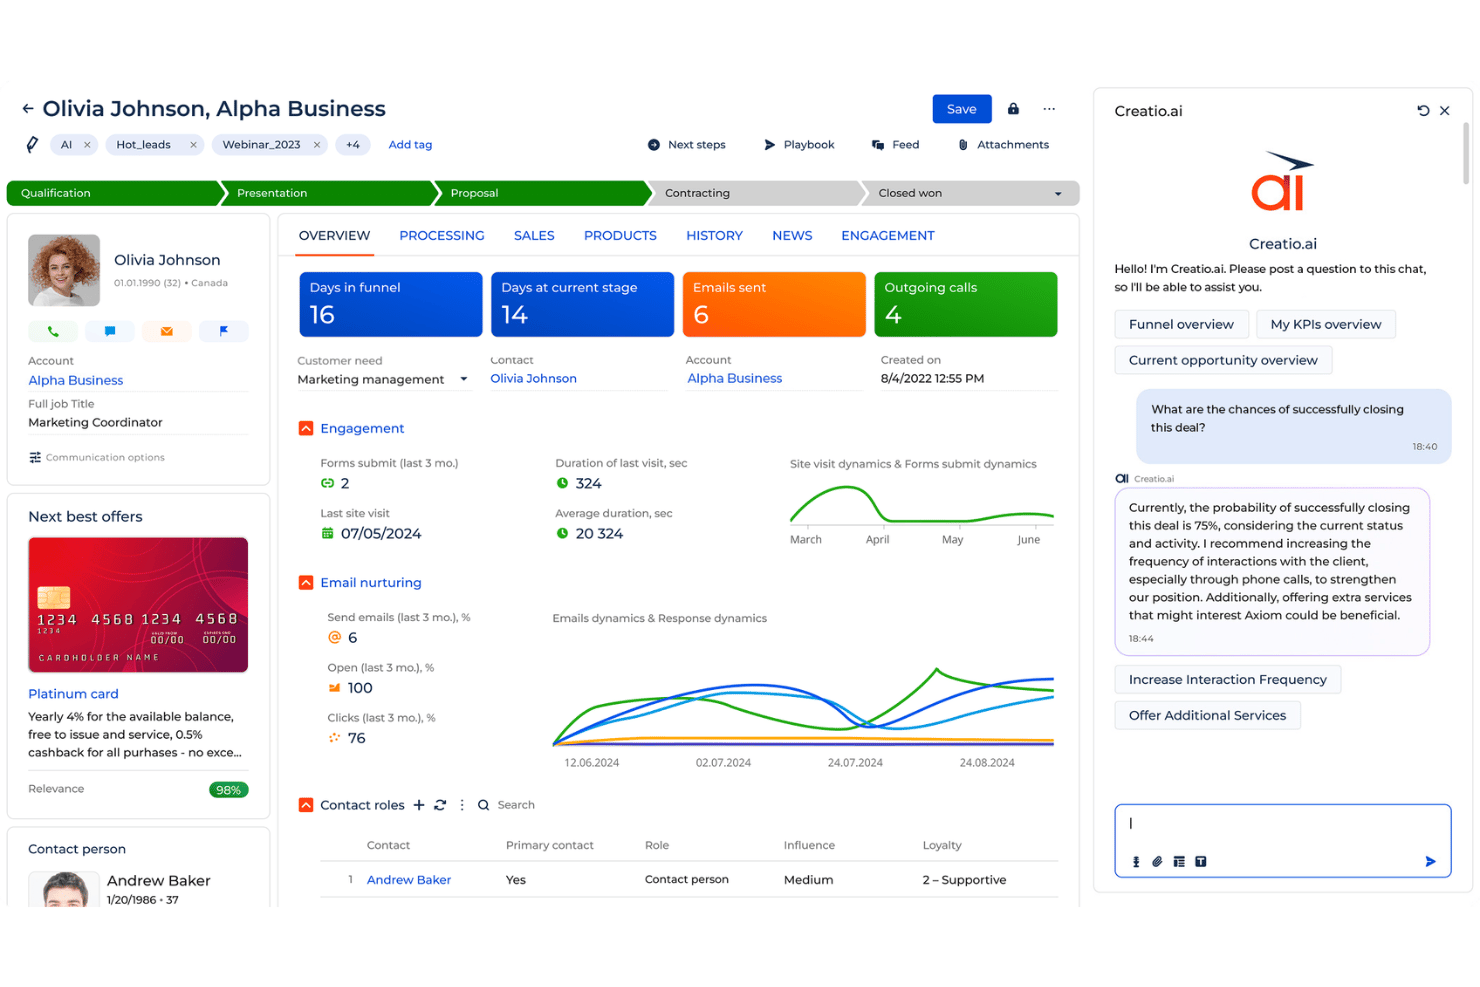

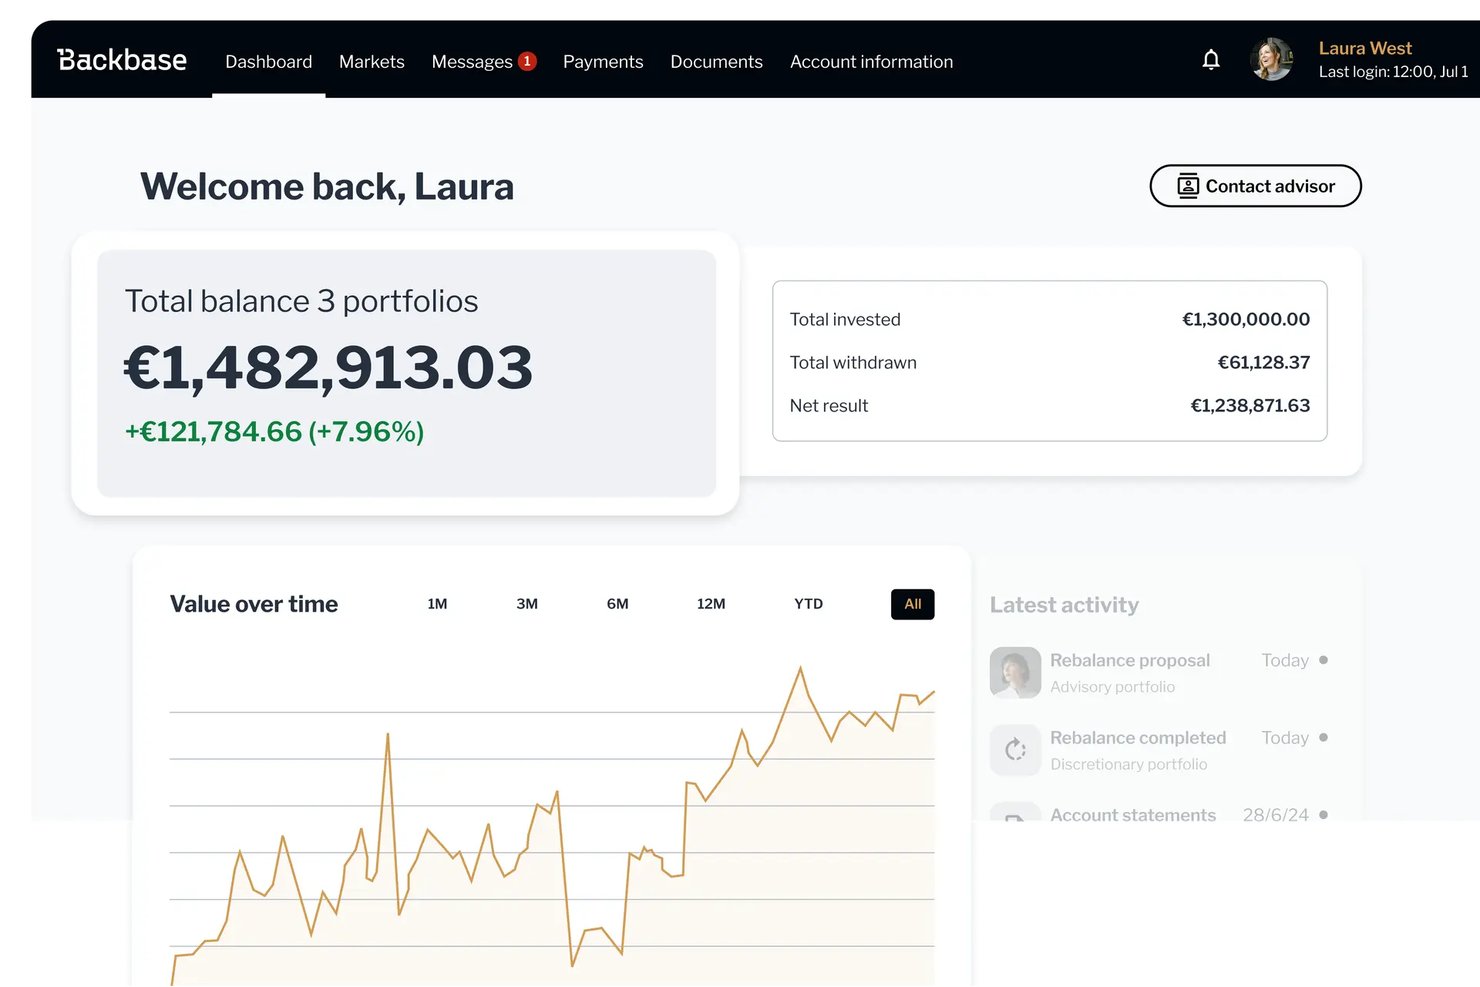
Backbase è una piattaforma nativa per l'IA dedicata al coinvolgimento bancario, che si sovrappone al core e al CRM esistenti per offrire onboarding dei clienti, avvio di prestiti, orchestrazione della vendita incrociata e viste unificate dei clienti attraverso i canali digitali, delle filiali e assistiti.
Per chi è più adatta Backbase?
Backbase è particolarmente adatta alle banche di medie e grandi dimensioni che necessitano di un'orchestrazione della vendita incrociata basata sull'IA, applicata ai canali digitali, delle filiali e assistiti, senza sostituire il core o il CRM esistenti.
Perché ho scelto Backbase
Ho incluso Backbase tra le mie migliori scelte perché il suo motore di analisi delle relazioni fa qualcosa che la maggior parte dei CRM bancari non fa: genera raccomandazioni per la vendita incrociata a partire dai dati in tempo reale dei conti, invece che da segmenti statici, verificando l'idoneità prima di mostrare qualsiasi proposta a un consulente bancario. L'Orchestratore del ciclo di vita del cliente monitora segnali come depositi in scadenza o eventi della vita, quindi invia suggerimenti sulla migliore azione successiva direttamente nei flussi di lavoro del personale.
Caratteristiche principali di Backbase
- Grafo dello stato del cliente: Una mappa aggiornata in tempo reale del cliente, che riunisce partecipazioni ai conti, segnali comportamentali, collegamenti familiari e richieste attive in un'unica vista.
- Controlli di conformità Sentinel: Verifica identità, autorizzazioni e criteri prima dell'esecuzione di qualsiasi azione, emettendo token decisionali e registrando una traccia di audit completa per le decisioni prese sia dal personale sia dall'IA.
- Agenti per le operazioni dei clienti: Agenti specializzati basati sull'IA gestiscono il tracciamento dei pagamenti, la ricezione delle contestazioni e le verifiche di idoneità, con un monitoraggio dei casi che segue ogni problema fino alla risoluzione tra i vari team.
- Connettori per il core Grand Central: Oltre 50 connettori preconfigurati collegano Backbase a sistemi bancari centrali come Mambu, Thought Machine e Jack Henry utilizzando gli standard di dati BIAN e ISO 20022.
Integrazioni di Backbase
Backbase offre oltre 50 integrazioni pronte all'uso, tra cui Mambu, Thought Machine e Jack Henry tramite Grand Central. Supporta API aperte, modelli di dati BIAN e ISO 20022, oltre a integrazioni del marketplace per servizi fintech e sistemi core personalizzati.
Pros and Cons
Pros:
- Raccomandazioni basate sull'IA per la migliore azione successiva
- Viste unificate del cliente e del nucleo familiare
- Controlli verificabili per le decisioni dell'IA
Cons:
- Nessuna gestione dedicata del flusso delle opportunità
- Il monitoraggio delle segnalazioni rimane non documentato
Zoho CRM
Ideale per flussi configurabili di prestiti e conti
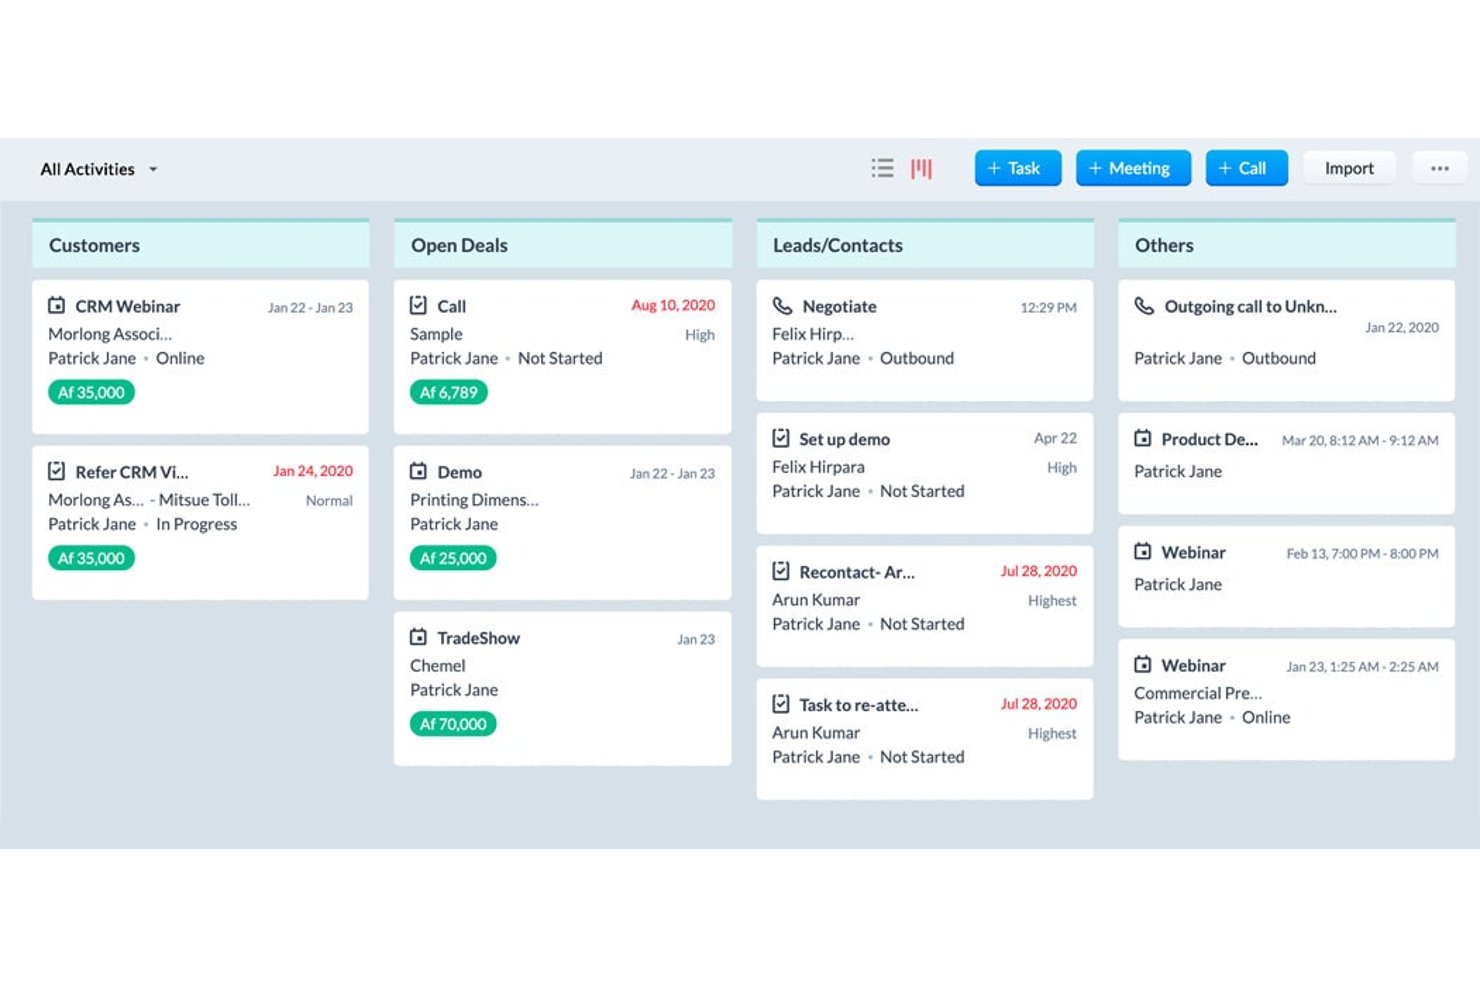
Zoho CRM è una piattaforma CRM configurabile che supporta l'avvio dei prestiti, i flussi di apertura dei conti, l'automazione dei flussi di lavoro e la gestione delle relazioni con i clienti per i team dei servizi finanziari.
Per chi è più adatto Zoho CRM?
Zoho CRM è una buona scelta per i team dei servizi finanziari che desiderano creare flussi personalizzati per prestiti e conti senza pagare una piattaforma bancaria dedicata.
Perché ho scelto Zoho CRM
Ho scelto Zoho CRM come una delle migliori soluzioni per la flessibilità con cui è possibile utilizzare gli strumenti per la gestione dei flussi e dei processi in flussi di lavoro specifici per il settore bancario. Ho creato flussi separati per l'apertura di conti personali e aziendali, con fasi come 'Approvazione della conformità' e 'Approvazione del team legale' che attivano notifiche automatiche per i team appropriati. Gli schemi consentono di bloccare ogni fase con controlli basati sui ruoli e convalide dei campi, esattamente ciò di cui ha bisogno l'avvio dei prestiti quando le approvazioni multilivello dipendono dal valore del prestito.
Funzionalità principali di Zoho CRM
- Prossima migliore esperienza Zia: Mostra i passaggi successivi consigliati nei record di lead, contatti e trattative, con spiegazioni, trattative passate simili e suggerimenti per email da creare.
- Profilo Cliente 360: Riunisce dati personali e finanziari, richieste di assistenza, attività dell'account, preferenze di comunicazione e indicatori KYC mancanti in un unico record.
- Crittografia a livello di campo: Crittografa i campi contenenti dati sensibili, come i numeri di conto, a livello di modulo; è disponibile con il piano Enterprise e i piani superiori.
- Registro di controllo: Tiene traccia delle modifiche di aggiunta, aggiornamento, eliminazione, importazione, esportazione e configurazione, con tre anni di conservazione, visibilità basata sui ruoli ed esportazione CSV.
Integrazioni di Zoho CRM
Zoho CRM offre integrazioni native con Gmail, Outlook, Slack, Zoom, Microsoft Teams, Google Ads, QuickBooks e Zoho Desk, Analytics, Sign e Campaigns. Supporta inoltre oltre 1.000 app del Marketplace, API REST, webhook, Zoho Flow e Deluge per connessioni personalizzate ai sistemi bancari centrali.
Pros and Cons
Pros:
- Flussi configurabili per prestiti e conti
- Le approvazioni specifiche per fase supportano i flussi di lavoro bancari
- Il Profilo Cliente 360 unifica i dati di assistenza e vendita
Cons:
- Le connessioni ai sistemi bancari centrali richiedono sviluppo personalizzato
- Nessun modello KYC, AML o Reg B integrato
New Product Updates from Zoho CRM

Zoho CRM Adds Workflow Automation for Subform Actions
Zoho CRM now lets you automate subform events with workflow rules, triggering actions when rows are added, edited, or deleted based on conditions. For more information, visit Zoho CRM's official site.
 .
Altri software CRM bancari
\u003cspan data-slate-fragment=\u0022JTVCJTdCJTIyY2hpbGRyZW4lMjIlM0ElNUIlN0IlMjJ0ZXh0JTIyJTNBJTIySGVyZSUyMGFyZSUyMGElMjBmZXclMjBhZGRpdGlvbmFsJTIwb3B0aW9ucyUyMHRoYXQlMjBkaWRuJ3QlMjBtYWtlJTIwbXklMjB0b3AlMjBsaXN0JTJDJTIwYnV0JTIwYXJlJTIwc3RpbGwlMjBnb29kJTIwdG8lMjBjaGVjayUyMG91dCUzQSUyMiU3RCU1RCUyQyUyMnR5cGUlMjIlM0ElMjJwJTIyJTJDJTIyaWQlMjIlM0ElMjI4bFNwTlFPR2UzJTIyJTdEJTVE\u0022\u003eEcco alcune opzioni aggiuntive che non sono entrate nel mio elenco principale, ma che vale comunque la pena valutare:\u003c/span\u003e
- HubSpot
Ideale per campagne di depositi e prestiti guidate dal marketing
- HubSpot CRM
Ideale per la vendita incrociata guidata dal marketing nelle campagne bancarie
- Redtail CRM
Ideale per la gestione dei contatti e delle tracce di audit per i consulenti
- Wealthbox CRM
Ideale per il CRM patrimoniale all'interno di banche e cooperative di credito
- Microsoft Dynamics 365 CRM
Ideale per CRM bancario nativo di Microsoft 365
- SugarAI
Ideale per l'automazione flessibile dei flussi di lavoro nel settore bancario


Come valuto il software CRM bancario
Divido la mia valutazione in tre parti: funzionalità principali (con il peso maggiore), per le quali cerco strumenti in grado di monitorare le pipeline di prestiti e conti e di connettersi ai sistemi bancari centrali; funzionalità distintive, come la prossima azione migliore basata sull'intelligenza artificiale; e aspetti che vanno oltre le funzionalità, tra cui il supporto all'onboarding e la qualità dell'implementazione.
Funzionalità principali (requisiti di base per questo elenco)
Quando seleziono gli strumenti da includere nel mio elenco, assegno a ciascuno un punteggio su una scala da 0 (non offre la funzionalità) a 5 (eccelle in quest'area) per ogni funzionalità principale elencata di seguito. Converto quindi il totale in una percentuale per contribuire a valutare l'idoneità complessiva di ciascuno strumento, attribuendo un peso aggiuntivo a tutte le funzionalità che ho ritenuto essenziali.
- Monitoraggio della pipeline (essenziale): valuto se il CRM supporta fasi specifiche del settore bancario, come l'avvio dei prestiti, la crescita dei depositi e l'apertura dei conti, su più linee di prodotto.
- Integrazione con i sistemi bancari centrali (essenziale): ogni strumento deve connettersi alle piattaforme bancarie centrali per sincronizzare i dati dei clienti e dei conti, quindi verifico la disponibilità di connettori preconfigurati e la flessibilità delle API.
- Vista unificata del cliente: cerco un profilo unico che riunisca conti, prodotti posseduti e interazioni tra i team retail, commerciali e dedicati ai prestiti.
- Conformità e registri di controllo: in questo caso sono importanti registri dettagliati ed esportabili delle interazioni con i clienti e dei consensi, soprattutto per gli istituti che devono affrontare verifiche normative.
- Gestione delle segnalazioni e delle vendite incrociate: valuto come la piattaforma indirizza le segnalazioni tra i reparti e monitora il seguito, poiché è nei passaggi manuali che le opportunità di vendita incrociata tendono a perdersi.
- Automazione di attività e flussi di lavoro: i trigger automatici delle attività, associati a eventi del ciclo di vita come onboarding, rinnovo o scadenza del conto, mi aiutano a valutare quanto coordinamento manuale un team possa eliminare.
Una volta ottenuto un elenco di strumenti che soddisfano i criteri, considero ciò che distingue ciascuna piattaforma.
Fattori distintivi (ciò che differenzia i fornitori)
Ecco come confronto i diversi fornitori:
Funzionalità distintive
Valuto come ciascuna piattaforma gestisce la mappatura dei nuclei familiari e delle relazioni, poiché collegare familiari, aziende con più proprietari e conti cointestati rivela l'intero valore della relazione, che un singolo record di contatto non è in grado di rappresentare. La prossima azione migliore basata sull'intelligenza artificiale è un altro elemento distintivo: cerco raccomandazioni legate al comportamento finanziario effettivo, anziché suggerimenti generici. Verifico inoltre se i modelli normativi integrati coprono flussi di lavoro come KYC e AML, evitando così ai team addetti alla conformità di dover creare da zero le fasi di divulgazione.
Oltre le funzionalità
Verifico se un fornitore offre un'implementazione cloud, locale o ibrida, poiché le banche soggette a rigide norme sulla residenza dei dati devono avere il controllo del luogo in cui sono ospitati i dati dei clienti. Il supporto all'implementazione è altrettanto importante: la migrazione da un sistema bancario centrale precedente a metà trimestre può compromettere le relazioni di prestito attive se il fornitore non offre un onboarding strutturato e risorse dedicate alla migrazione. Valuto inoltre come le licenze aumentano con la crescita, da una cooperativa di credito con una sola filiale a una banca regionale con più autorizzazioni che aggiunge nuove linee di business.
Come scegliere un software CRM bancario
Scegli il software CRM bancario verificando concretamente se supporta i percorsi dei tuoi clienti, i controlli sui dati e i requisiti operativi.
| Se la tua priorità è… | Cerca… |
|---|---|
| Un unico profilo cliente tra le relazioni | Mappatura dei nuclei familiari e regole documentate sulla titolarità dei dati |
| Percorsi coordinati per prestiti e conti | Fasi configurabili per richieste, rinnovi e apertura dei conti |
| Gestione completa delle segnalazioni | Record trasferibili con responsabili assegnati, marcature temporali e storico dello stato |
| Preparazione agli audit | Registri delle interazioni esportabili, documenti di consenso e impostazioni di conservazione |
Come valutare il tuo elenco ristretto
- Testa un percorso reale: chiedi a ciascun fornitore di dimostrare come un nuovo cliente passi da una richiesta di informazioni su un conto a una segnalazione per un prestito entro 30 minuti.
- Richiedi prove delle integrazioni: ottieni un diagramma aggiornato del flusso dei dati e la documentazione delle API con i relativi nomi, che mostrino come i record dei clienti e dei conti passano da un sistema all'altro.
- Verifica la gestione delle verifiche: Richiedi un’esportazione di esempio della verifica contenente la cronologia delle interazioni, le modifiche ai consensi, le azioni degli utenti e le marche temporali.
- Verifica l’adeguatezza dell’implementazione: Richiedi un piano di migrazione di 90 giorni che identifichi la mappatura dei dati, la gestione dei duplicati, i test, la formazione e la continuità del servizio clienti.
- Scegli il tuo compromesso: Decidi se la tua priorità è la profondità dei flussi di lavoro specifici per il settore bancario o una maggiore configurabilità tra i team di assistenza, vendite e finanziamenti.
Che cos’è il software CRM bancario?
Il software CRM bancario è una piattaforma di gestione delle relazioni con i clienti progettata per gli istituti finanziari. Collega in un unico sistema i profili dei clienti, l’attività dei conti, le opportunità di finanziamento, le interazioni con l’assistenza, le segnalazioni e i dati relativi alla conformità. I team del settore bancario al dettaglio, del settore bancario commerciale, dei finanziamenti e dell’assistenza lo utilizzano per coordinare i percorsi dei clienti, gestire le attività successive e individuare opportunità di prodotto pertinenti. Le integrazioni con i sistemi bancari centrali contribuiscono a mantenere aggiornate le informazioni sui clienti e sui conti tra i sistemi collegati.
Funzionalità
Ecco le principali funzionalità che cerco in un software CRM bancario:
- Profili cliente unificati: Combina in un unico record i dati di contatto, le relazioni con i conti, i prodotti posseduti, la cronologia dell’assistenza e le comunicazioni. I team possono esaminare l’intera relazione con un cliente prima di consigliare prodotti o rispondere alle richieste.
- Monitoraggio del flusso di opportunità: Gestisci le aperture di conti, le richieste di finanziamento, i rinnovi e le opportunità di deposito attraverso fasi definite. Il personale può assegnare i responsabili, monitorare i progressi e individuare le richieste che necessitano di un’attività successiva.
- Integrazioni con i sistemi bancari centrali: Collega il CRM ai sistemi bancari centrali e ad altre applicazioni finanziarie tramite connettori o API. Queste integrazioni mantengono coerenti le informazioni sui clienti e sui conti tra i sistemi.
- Mappatura dei nuclei familiari e delle relazioni: Collega i membri della famiglia, i cointestatari, le aziende e i contatti correlati. I gestori delle relazioni possono così comprendere i conti collegati e individuare il contesto corretto per ogni interazione.
- Gestione delle segnalazioni: Instrada le opportunità dei clienti tra i team del settore bancario al dettaglio, dei finanziamenti, del settore bancario commerciale e dell’assistenza. Il CRM registra il dipendente che riceve la segnalazione, la data del trasferimento, lo stato e le attività successive.
- Automazione dei flussi di lavoro: Attiva attività, notifiche, approvazioni e messaggi in risposta a eventi come nuove richieste, date di scadenza dei conti o traguardi del processo di inserimento dei clienti. I team possono applicare processi coerenti senza affidarsi a promemoria manuali.
- Conformità e tracciati di verifica: Registra le azioni degli utenti, le comunicazioni con i clienti, le modifiche ai consensi e le decisioni relative ai flussi di lavoro con le marche temporali. Il personale autorizzato può esportare questa cronologia per revisioni, indagini o controlli interni.
- Personalizzazione e prossima migliore azione: Utilizza i dati dei clienti, i prodotti posseduti e la cronologia delle interazioni per suggerire attività successive pertinenti o conversazioni sui prodotti. Il personale può personalizzare le comunicazioni mantenendo i suggerimenti collegati all’attività documentata del cliente.
- Report e cruscotti: Monitora il volume del flusso di opportunità, i risultati delle segnalazioni, l’attività dei clienti, le richieste di assistenza e i tassi di conversione. I responsabili possono confrontare le prestazioni tra team, filiali, prodotti e segmenti di clientela.
Vantaggi
In base alla mia esperienza, il software CRM bancario offre diversi vantaggi, tra cui:
- Contesto cliente unificato: I profili centralizzati combinano le relazioni con i conti, i prodotti posseduti, le comunicazioni e la cronologia dell’assistenza per ogni cliente.
- Percorsi dei clienti coordinati: I flussi di opportunità configurabili aiutano i team a gestire le aperture di conti, le richieste di finanziamento, i rinnovi e le opportunità di deposito attraverso fasi definite.
- Attività successive alle segnalazioni più efficace: I record delle segnalazioni assegnano la responsabilità, monitorano le date di trasferimento e documentano le modifiche di stato tra i team dei finanziamenti, dell’assistenza e del settore bancario.
- Meno attività successive manuali: L’automazione dei flussi di lavoro crea attività, notifiche, approvazioni e messaggi a partire dai traguardi del processo di inserimento dei clienti, dalle richieste e dalle date di scadenza dei conti.
- Informazioni più approfondite sulle relazioni: La mappatura dei nuclei familiari collega membri della famiglia, cointestatari, aziende e contatti correlati in una visualizzazione condivisa della relazione.
- Registri di conformità più chiari: i registri con marca temporale acquisiscono le comunicazioni con i clienti, le modifiche al consenso, le azioni degli utenti e le decisioni relative ai flussi di lavoro per gli audit e le revisioni interne.
Costi e prezzi
I costi variano in base alle funzionalità, alle dimensioni del team, ai componenti aggiuntivi e alle esigenze di implementazione. Ecco le fasce di prezzo che in genere ci si può aspettare per i software CRM bancari:
Tabella comparativa dei piani per i software CRM bancari
| Tipo di piano | Prezzo medio | Funzionalità comuni |
|---|---|---|
| Piano gratuito | $0 | Gestione di base dei contatti, monitoraggio limitato della pipeline, promemoria delle attività e limiti sul numero di utenti. |
| Piano personale | $10-$30/user/month | Profili dei clienti, note sugli account, report di base, integrazione e-mail e automazione limitata dei flussi di lavoro. |
| Piano aziendale | $40-$100/user/month | Record unificati dei clienti, gestione della pipeline, monitoraggio dei referral, automazione dei flussi di lavoro, dashboard di reporting e integrazioni bancarie fondamentali. |
| Piano per grandi aziende | $100-$300+/user/month | Mappatura avanzata delle relazioni, flussi di lavoro bancari configurabili, tracce di audit per la conformità, raccomandazioni basate sull'IA, integrazioni personalizzate e supporto dedicato all'implementazione. |